O IFICI — Incentivo Fiscal à Investigação Científica e Inovação — concede vantagens fiscais a determinados novos residentes. Esta publicação explica como funciona, o negócio que se organiza à sua volta e as diferenças face a quem já vive e trabalha em Portugal, com implicações na concorrência, no emprego e na habitação.
RNH 2.0 / IFICIAnálise de PolíticaRegime Fiscal
▶️ Vídeo explicativo
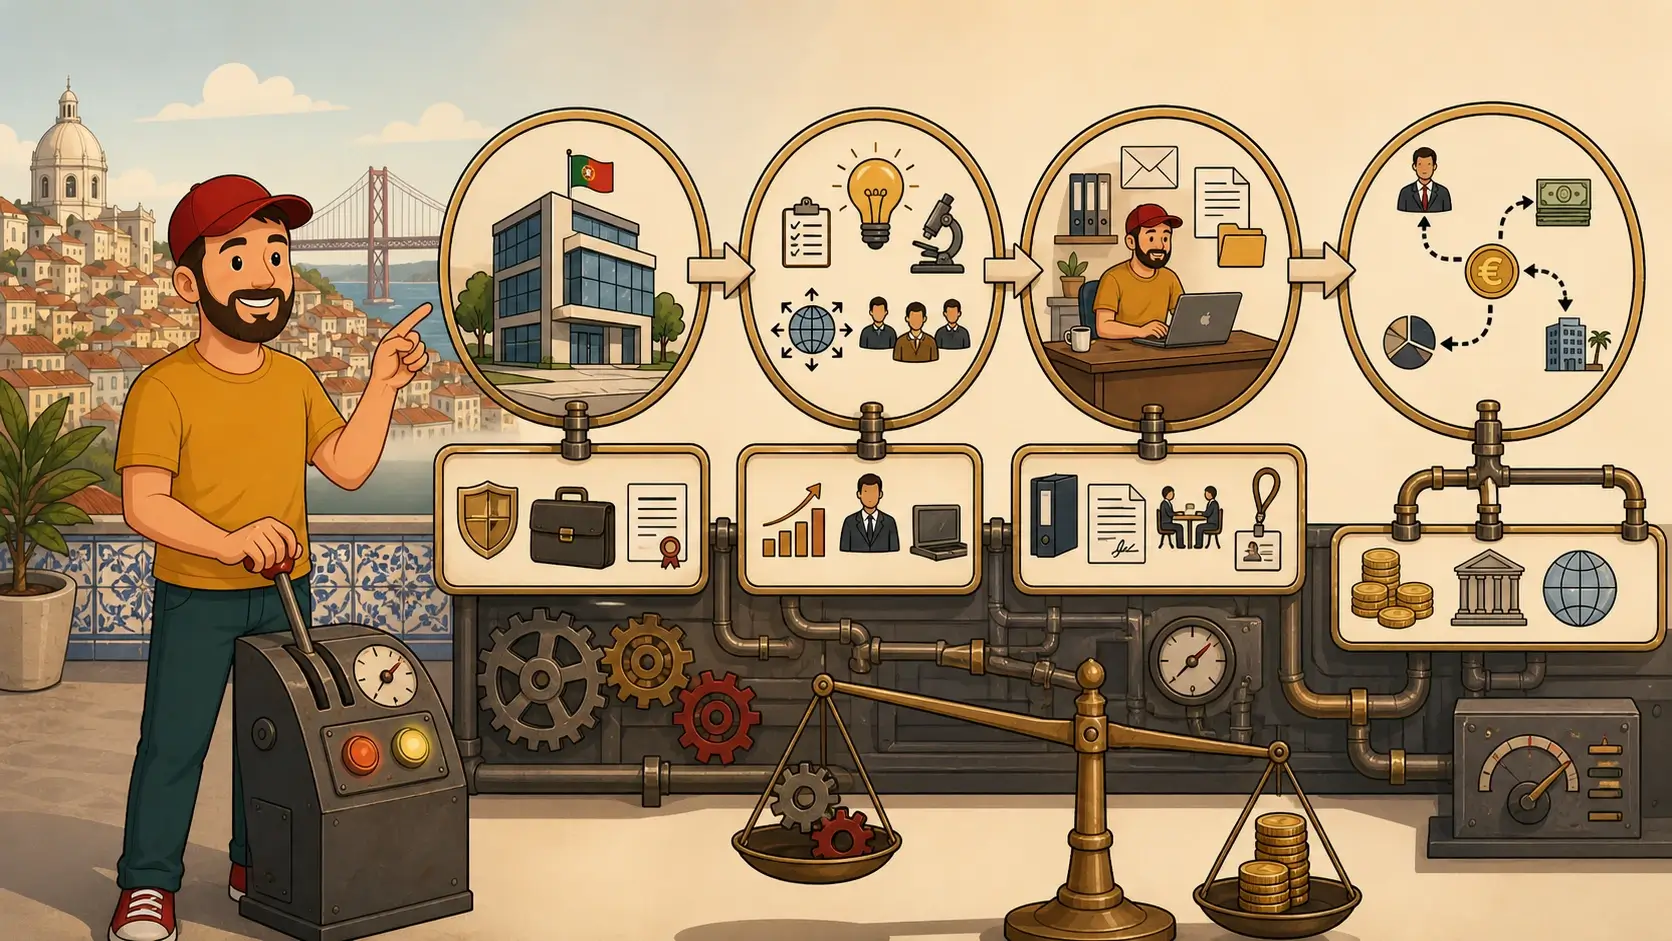
Um guia visual simplificado sobre como funciona, na prática, o regime IFICI (ex-RNH) — seguindo o percurso de um profissional qualificado e comparando-o com a realidade enfrentada por residentes locais de longa data. Ao decompor o sistema passo a passo, o vídeo mostra como o mesmo trabalho pode ser tributado de formas profundamente diferentes e como essas diferenças se traduzem em incentivos económicos reais que influenciam contratações, salários e concorrência.
🎧 Podcast
Conversa aprofundada sobre a lógica do IFICI, a diferença entre novos residentes e residentes de longa data, e os efeitos práticos no trabalho, nos salários e na habitação.
Sobre o que é esta publicação
A análise não critica a imigração. Questiona o modelo de benefícios fiscais, o que permite e os seus efeitos na sociedade.
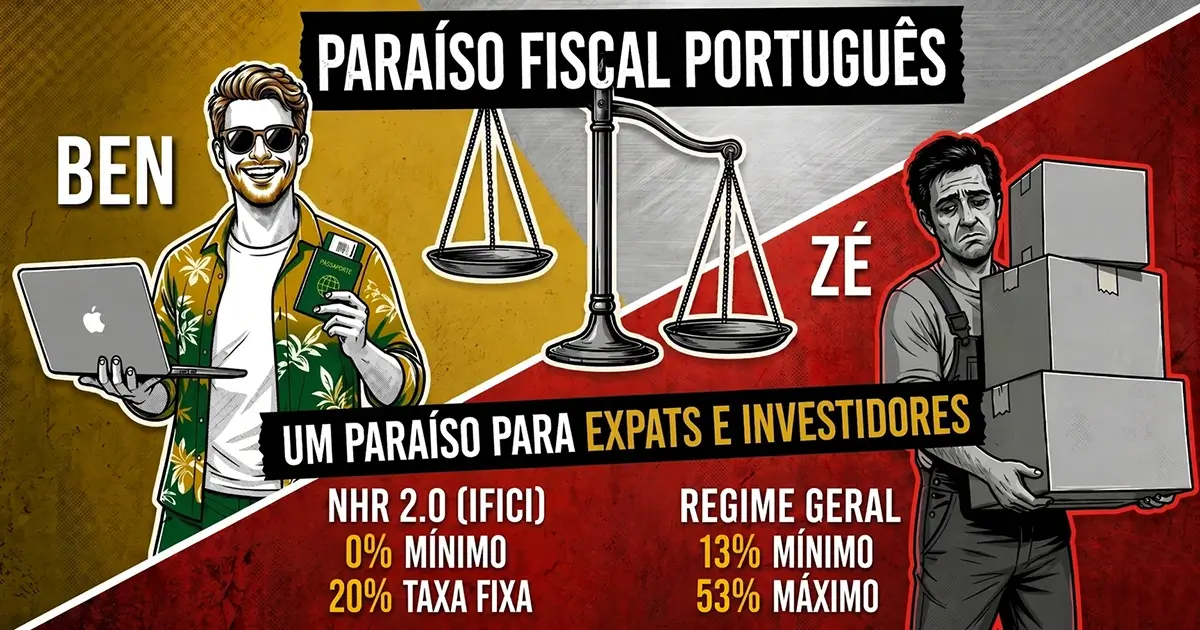
Um resumo visual simplificado do enquadramento IFICI / RNH e das assimetrias fiscais analisadas nesta publicação.
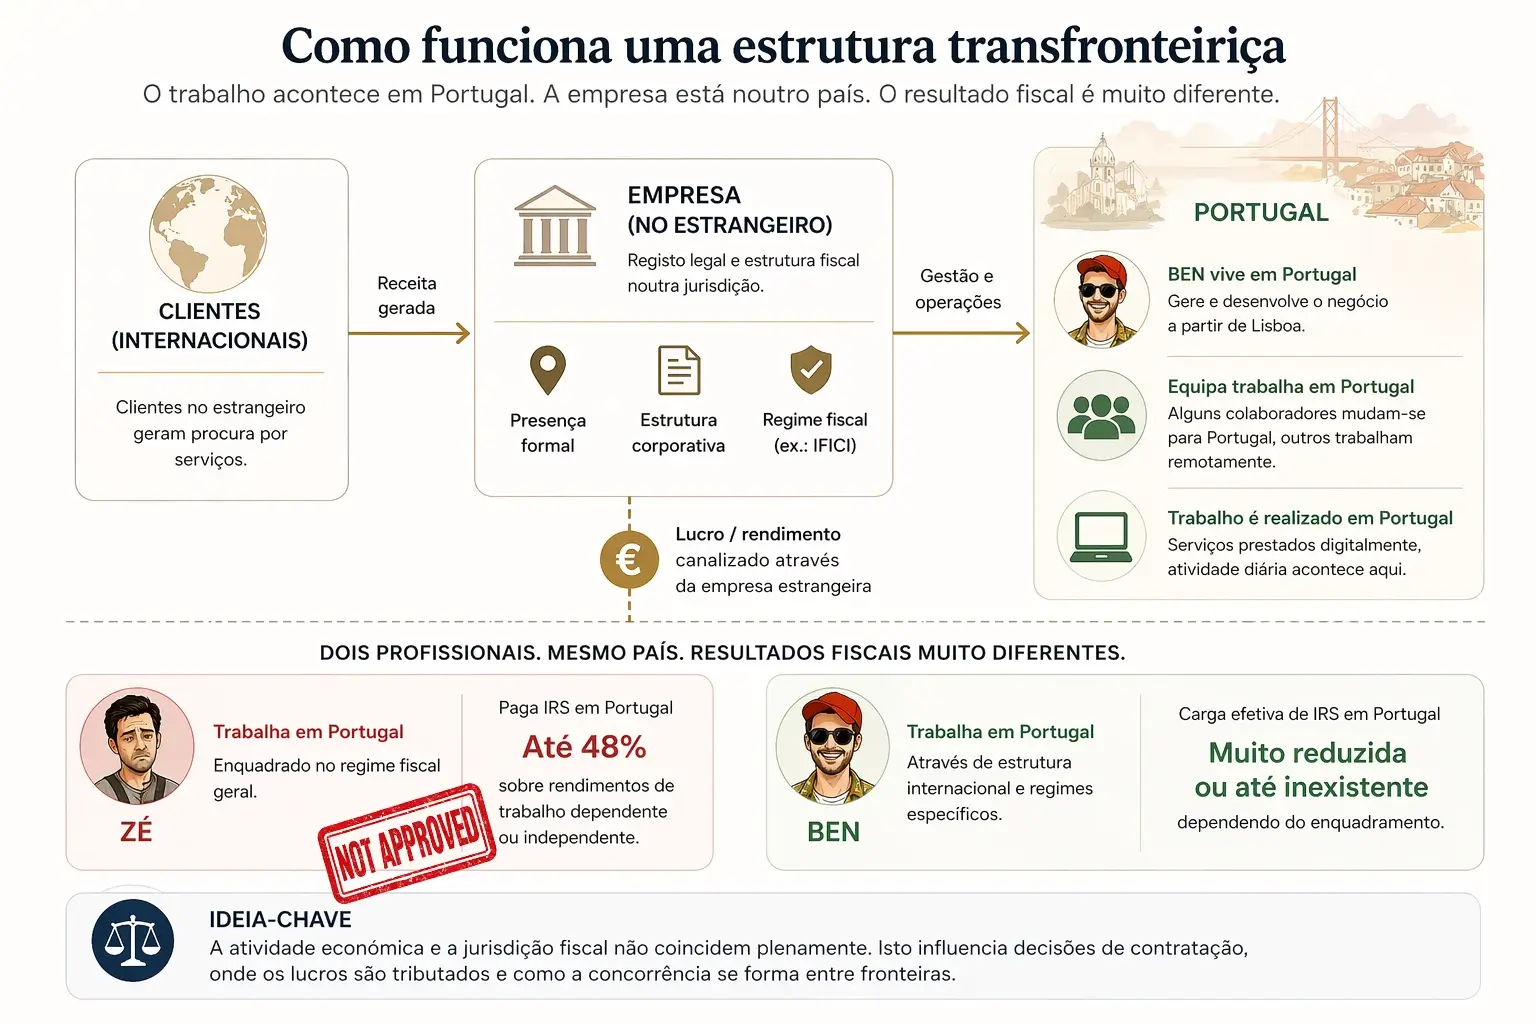
Frequentemente chamado «RNH 2.0», por suceder ao antigo regime dos Residentes Não Habituais (RNH), o IFICI permite a determinados novos residentes pagar 20% de IRS sobre rendimentos de trabalho elegíveis e beneficiar de isenção sobre vários rendimentos de fonte estrangeira. Duas pessoas podem, assim, fazer o mesmo trabalho em Portugal e pagar impostos muito diferentes.
Apesar de se chamar Incentivo Fiscal à Investigação Científica e Inovação, o regime abrange também gestão, hotelaria, finanças, audiovisual, saúde, ensino superior e outras atividades. Um diretor financeiro de uma gestora de fundos imobiliários pode beneficiar deste incentivo, mesmo sem trabalhar em investigação ou inovação. O nome deixa, assim, de descrever claramente o seu alcance e passa também a legitimar uma política de atração de residentes e rendimentos muito mais ampla.
No trabalho, o regime pode criar situações de concorrência desigual. Para o mesmo salário líquido, uma empresa pode gastar menos ao contratar um beneficiário do IFICI do que um profissional no regime geral. Na prestação de serviços, a vantagem fiscal pode permitir cobrar menos pelo mesmo serviço e manter o rendimento líquido, ou cobrar o mesmo e ficar com mais depois de impostos. Na habitação, o maior poder de compra pode reforçar a pressão sobre mercados já difíceis para os residentes. Estas diferenças colocam em discussão a concorrência, os salários, as oportunidades profissionais e o acesso à casa.
A promessa de pagar menos impostos alimenta um mercado de consultoria que promove ativamente o regime e procura atrair pessoas com rendimentos elevados e património no estrangeiro. Para lhes permitir o acesso, a oferta pode incluir a criação de empresas, cargos de administração e estruturas internacionais à medida de quem procura o benefício.
Os estudos de caso mostram como comunicação social, roadshows, consultoria fiscal, imobiliário de luxo e banca se cruzam na captação de novos residentes e investidores. Documentam ligações comerciais, empresariais e familiares e a participação da Caixa Geral de Depósitos e de entidades públicas nestes circuitos. Interessa perceber quem promove o regime, o que vende e o que ganha com essa promoção.
Segundo as estimativas privadas da Henley para 2025, Portugal ocupa o 7.º lugar mundial entre os destinos com maior entrada líquida de milionários. Importa perceber o que atrai estes milionários para Portugal e em que medida os incentivos fiscais contribuem para essa escolha. No IFICI, o atrativo fiscal vai além do salário: quem acede ao regime pode beneficiar de isenção sobre dividendos, rendas e mais-valias do estrangeiro. Esses rendimentos não têm de estar ligados à investigação ou à inovação, nem de ser investidos nessas áreas. Cumpridos os requisitos, uma atividade elegível pode abrir a porta à isenção de rendimentos estrangeiros muito superiores ao rendimento do trabalho. O principal atrativo pode, assim, estar na poupança fiscal sobre o património, mais do que na criação de emprego ou no desenvolvimento da ciência e da inovação. Em certas condições, isso inclui vender imóveis no estrangeiro sem pagar imposto sobre os ganhos em nenhum dos dois países.
As questões centrais são, por isso, o alcance do regime e o retorno para a população: o que justifica que um incentivo à investigação científica e à inovação abranja atividades e rendimentos em que a vantagem para o património pessoal é mais evidente do que o contributo para esses objetivos? E que investigação, inovação, emprego e melhores condições de vida resultam destas vantagens? Atrair novos residentes e gerar negócio não demonstra, por si só, esse benefício. Importa saber também o que acontece a quem já vive, trabalha e contribui em Portugal.
Exemplos e fontes para aprofundar
A elegibilidade depende da atividade, da empresa e da função exercida. O artigo examina sociedades unipessoais, empresas no estrangeiro e intermediários de contratação (EOR), que assumem formalmente o papel de empregador. Algumas vias exigem formação académica específica; outras, como a dos membros de órgãos sociais de startups certificadas, não fixam um grau académico mínimo.
Há áreas abrangidas pelo IFICI onde a EURES identifica ofertas de trabalho insuficientes. Esse contexto torna pertinente questionar a atração de profissionais com vantagens fiscais para mercados onde já faltam oportunidades. No ensino superior e na investigação, discute-se também como essa política se articula com a retenção e a estabilidade de quem já trabalha no país.
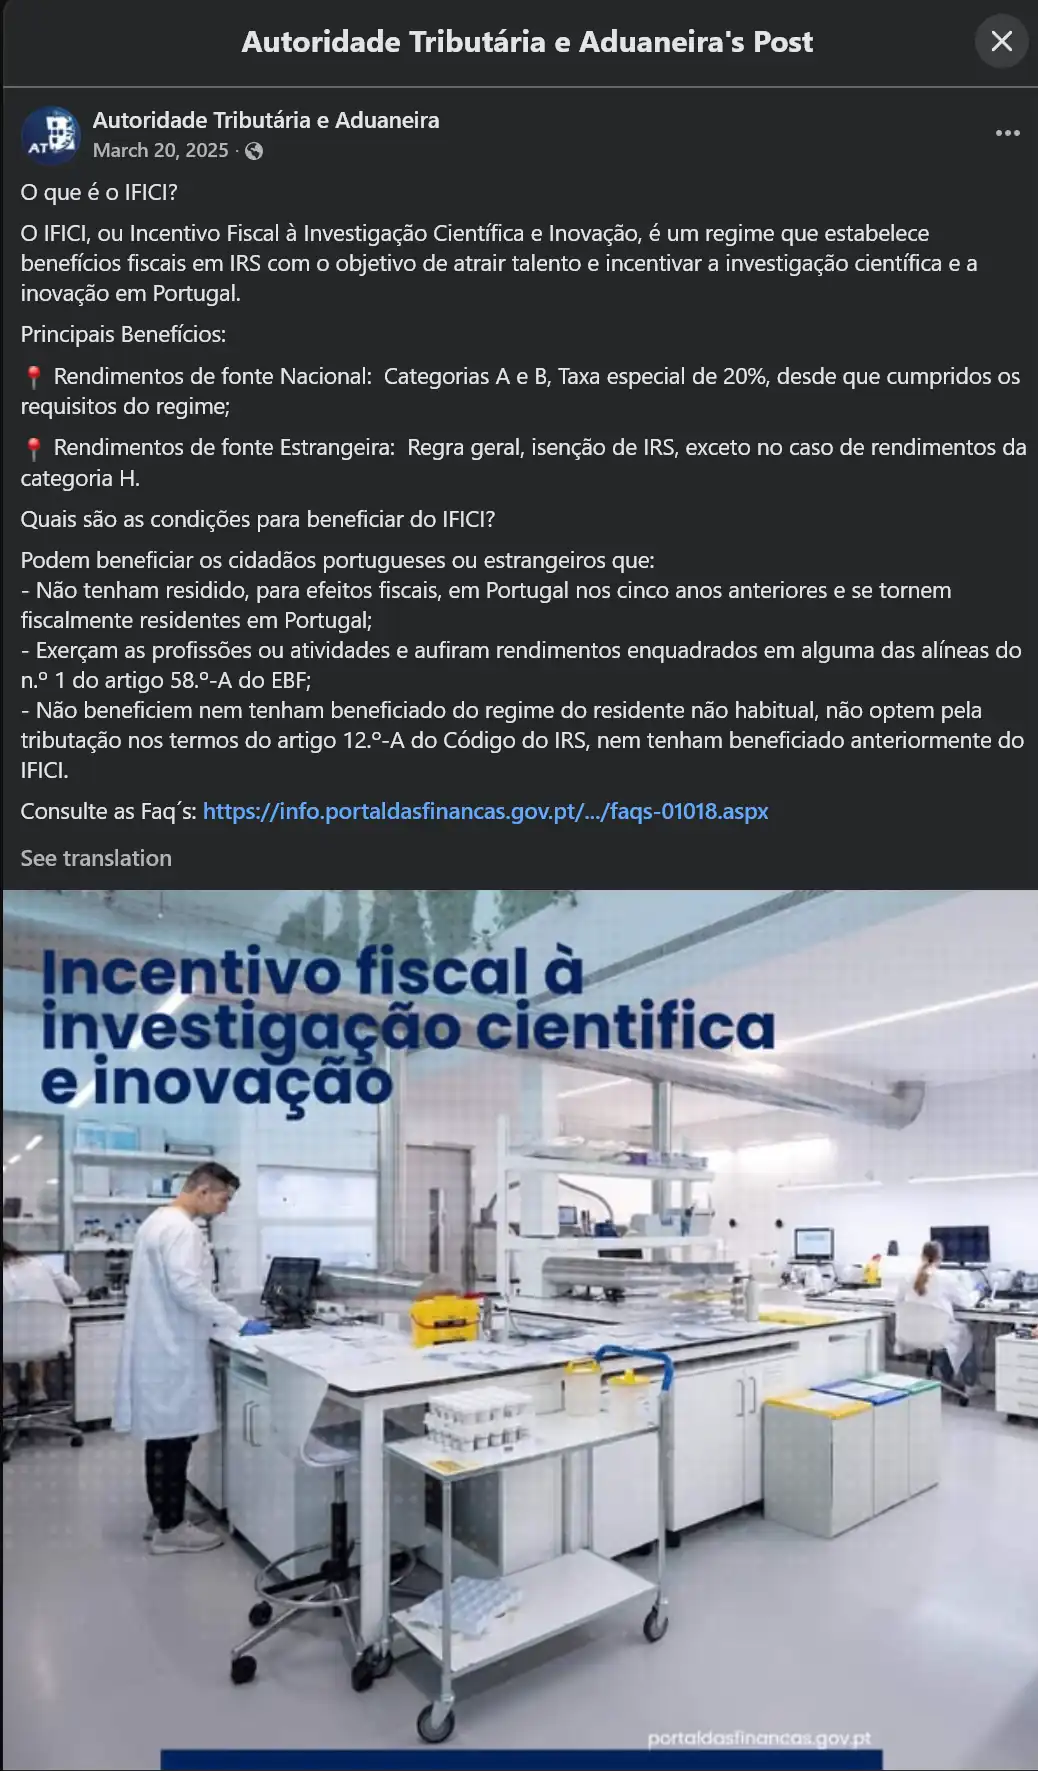
Apresentação do IFICI pela Autoridade Tributária e Aduaneira no Facebook, em 20 de março de 2025. Ver publicação original
Para comparar com o âmbito do regime: a nota legal da Pérez-Llorca descreve as profissões e atividades abrangidas, incluindo gestão, finanças, hotelaria, sociedades holding e gestão de fundos de investimento.
Do RNH ao IFICI: uma breve história de quase duas décadas de benefícios fiscais
O regime dos Residentes Não Habituais (RNH) foi criado em 2009 pelo Governo PS de José Sócrates, com o objetivo de reforçar a competitividade e atrair profissionais, investimento e atividade económica para Portugal.
Em outubro de 2023, o primeiro-ministro António Costa, também do PS, anunciou o seu encerramento a novos beneficiários, classificando-o como uma «injustiça fiscal» e uma forma de «inflacionar o mercado de habitação». Os benefícios dos contribuintes já inscritos foram preservados até ao termo dos respetivos períodos, com regras transitórias para novas entradas.
No mesmo Orçamento do Estado que encerrou o RNH, foi criado o IFICI, com efeitos a partir de janeiro de 2024. Apesar do nome — Incentivo Fiscal à Investigação Científica e Inovação —, a lei já abrangia outras atividades qualificadas e membros de órgãos sociais em determinadas empresas, incluindo startups. A abertura para além da ciência e da investigação existia, portanto, desde a criação do regime.
Em julho de 2024, o Governo AD de Luís Montenegro (PSD/CDS) anunciou, no programa «Acelerar a Economia», a intenção de abranger mais profissões qualificadas e empresas. A regulamentação avançou em dezembro desse ano. Em fevereiro de 2025, os avisos da AICEP e do IAPMEI concretizaram uma via de acesso mais abrangente, incluindo funções em áreas como gestão, hotelaria, finanças e audiovisual. Estas possibilidades desenvolveram-se dentro das vias que a lei aprovada pelo PS já tinha previsto.
Mudaram o nome, os requisitos e a apresentação pública; manteve-se a opção de conceder um tratamento fiscal privilegiado a determinados novos residentes.
O Estado publica números de inscritos e estimativas de despesa fiscal. Mas contar beneficiários e calcular diferenças de imposto não responde à pergunta essencial: o que ganhou a população com estas políticas? Continua por demonstrar, através de uma avaliação pública global de impacto, qual foi o saldo destas políticas nos salários, no emprego, nos serviços públicos e no acesso à habitação de quem já vive e trabalha em Portugal. Ainda assim, a opção por conceder vantagens fiscais seletivas a novos residentes mantém-se através do IFICI, com requisitos diferentes dos do antigo RNH.
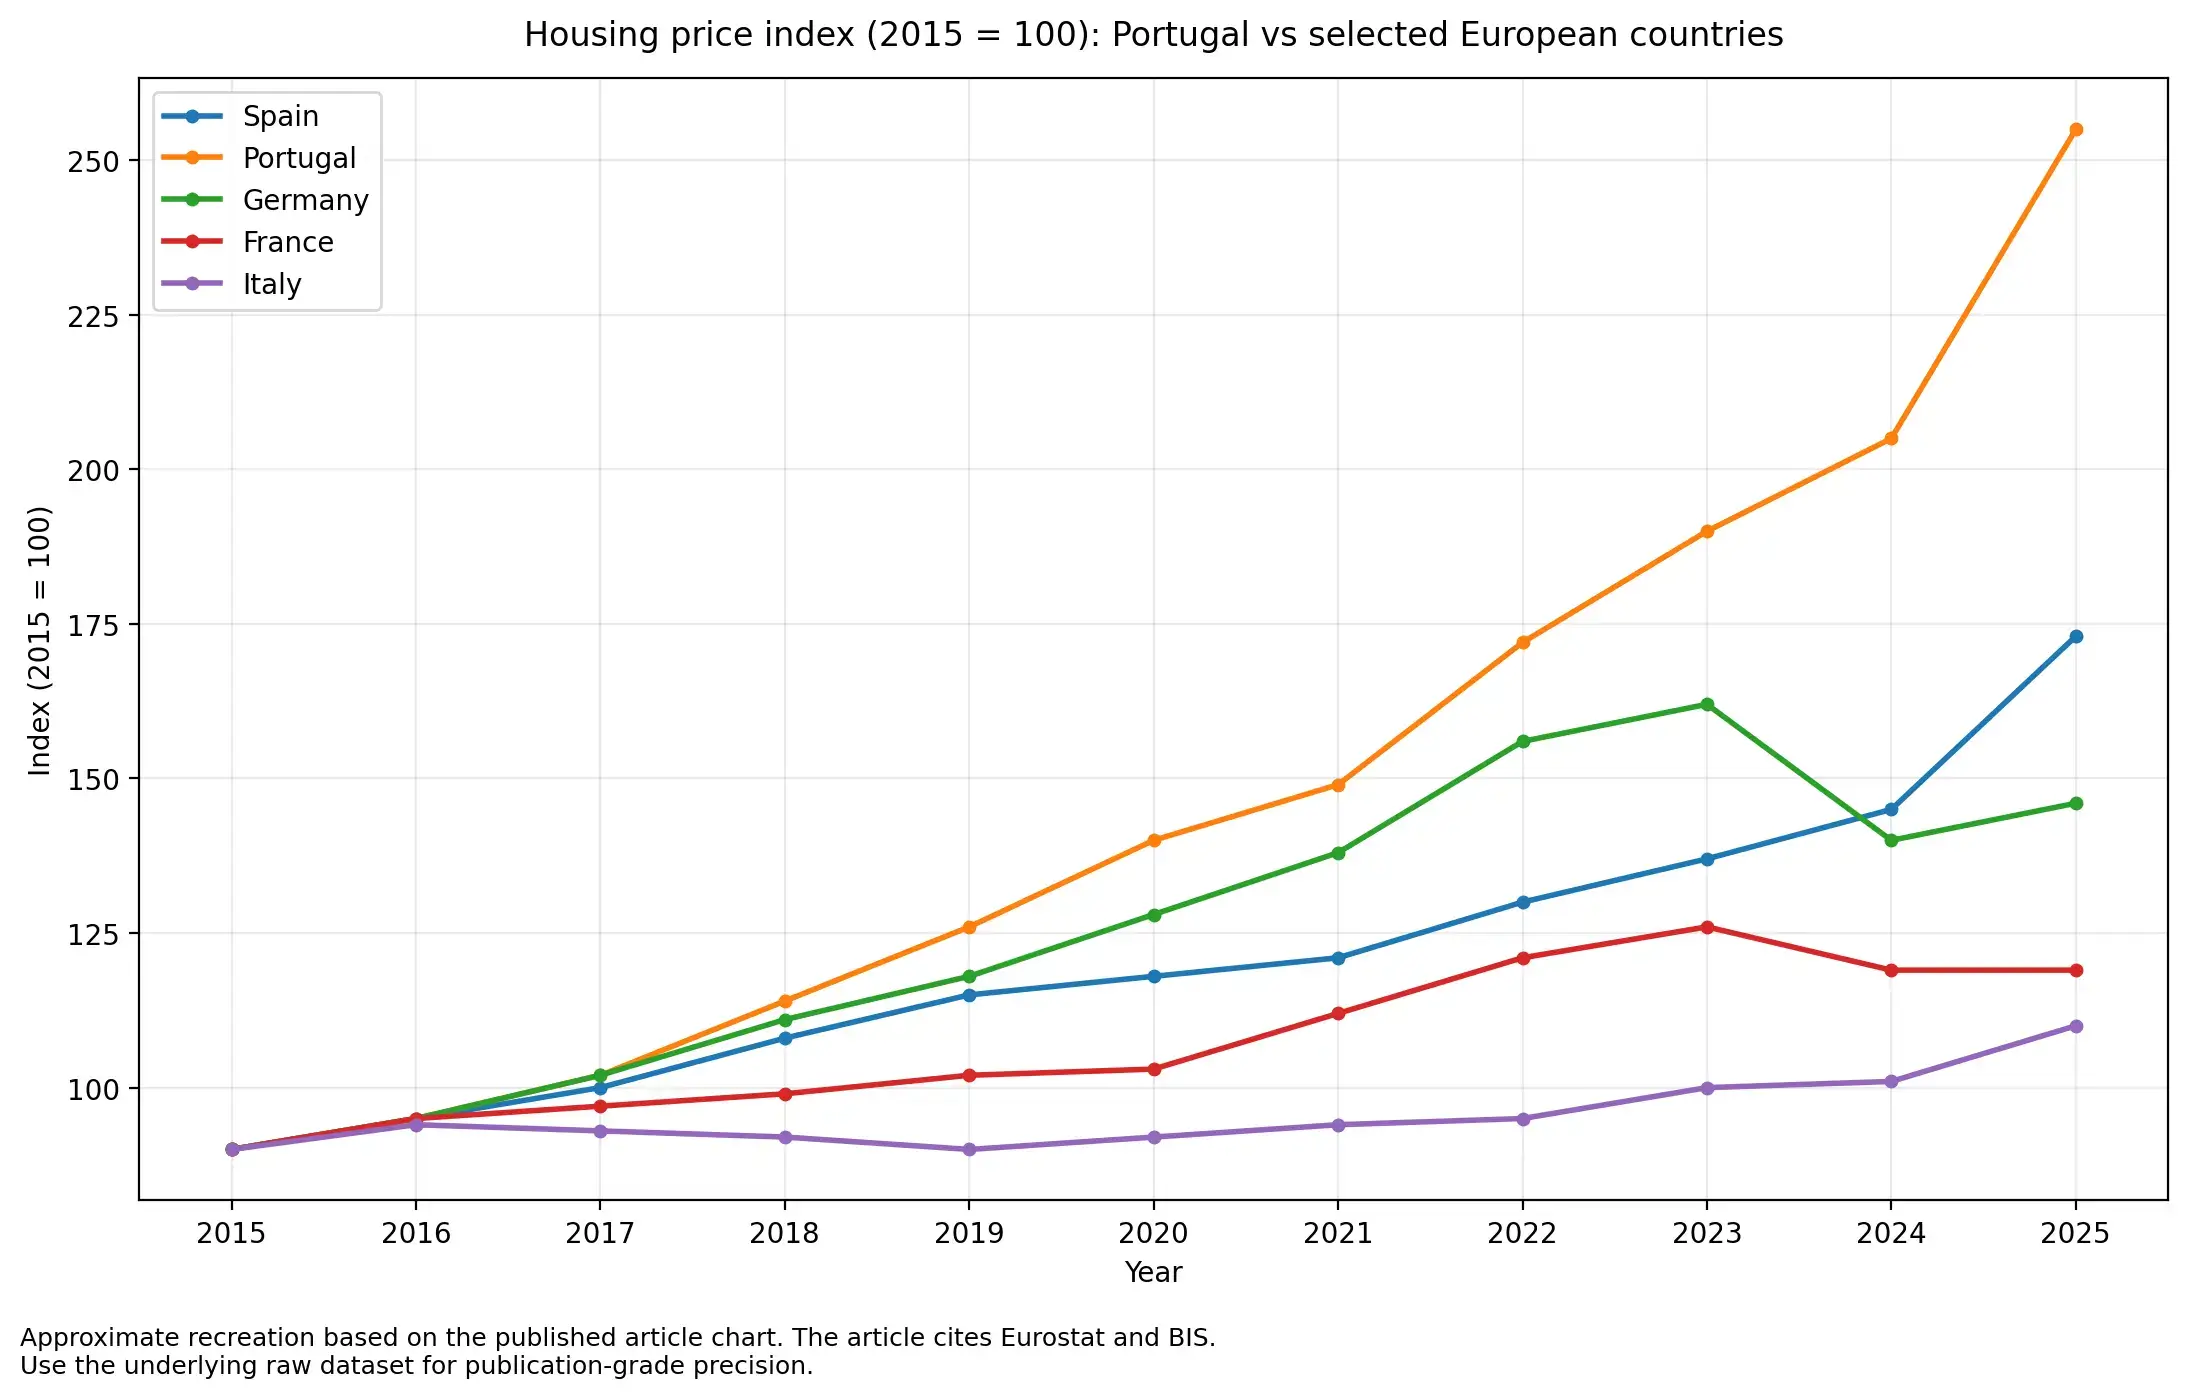
A série do INE documenta o boom imobiliário entre 2014 e 2019 e a continuação da subida dos preços nos anos seguintes. Em 2025, já durante o Governo AD, o aumento anual atingiu 17,6%. A OCDE reconhece que os programas de atração de residentes e investimento aumentaram a procura de habitação vinda do estrangeiro, mas que o seu impacto nos preços ainda não foi plenamente avaliado.
Atrair residentes, património ou milionários não demonstra, por si só, uma melhoria da vida de quem já vive e trabalha em Portugal. Que efeitos tiveram estes regimes nos salários, na produtividade, na receita pública e no acesso à habitação? Como se distribuíram os benefícios e os custos entre proprietários, inquilinos e quem procura a primeira casa? Que resultados não teriam ocorrido sem os benefícios? Depois de quase duas décadas, os cidadãos devem poder conhecer esse balanço.
O IFICI na prática: promoção e enquadramento legal
Algumas explicações comerciais deste regime destacam explicitamente o uso de estruturas internacionais, entidades empresariais e planeamento fiscal prévio à mudança como elementos-chave para aceder ao enquadramento RNH 2.0 / IFICI — algo tornado possível pela dependência do regime em critérios formais de elegibilidade, e não numa aprovação prévia caso a caso. Embora seja frequentemente apresentado em termos de rendimentos do trabalho, os efeitos mais significativos do regime verificam-se ao nível dos rendimentos passivos de fonte estrangeira e das mais-valias.
As provas documentais, avisos oficiais e fontes institucionais estão disponíveis abaixo para leitores que queiram verificar a base legal e documental antes de avançar para o exemplo prático.
ℹ️ Limitação importante sobre riscos fiscais
Algumas das estruturas descritas — particularmente as que envolvem empresas no estrangeiro — podem ser alvo de análise por parte da Autoridade Tributária. Conceitos como direção efetiva, estabelecimento estável, regras CFC e normas antiabuso podem influenciar a aceitação destes enquadramentos. Esta publicação reflete a forma como estas estratégias são apresentadas no mercado e em materiais públicos, não implicando que todas as configurações sejam isentas de risco ou automaticamente conformes.
“Living in Portugal”: imobiliário de luxo, comunicação social e banca pública
Os roadshows “Living in Portugal”, promovidos em países como os Estados Unidos, o Brasil e o Canadá, dirigem-se a potenciais novos residentes e investidores. A promoção do IFICI surge integrada numa oferta que reúne imobiliário de luxo, investimento, aconselhamento fiscal e jurídico, bem como serviços de relocalização e instalação em Portugal.Ler o estudo de caso completoFechar estudo de caso
São organizados pela Open Media, que reúne publicações como Portugal Resident, Barlavento, Vivre le Portugal e Essential, criando canais de divulgação dos eventos e dos serviços promovidos.
A organização dos eventos, a direção dos meios de comunicação que os divulgam, a atividade na Fine & Country Algarve e a representação empresarial na Câmara de Comércio Luso-Britânica cruzam-se na mesma pessoa. Estas funções ligam a informação sobre Portugal à promoção da mudança de residência e à comercialização de imobiliário de luxo.
A Dengun, empresa de tecnologia e marketing digital, acrescenta outra ligação: trabalha na presença digital do Portugal Resident e na promoção dos roadshows, oferece soluções de inteligência artificial para os media e o imobiliário e anuncia serviços de preparação do acesso ao IFICI, constituição de empresas e instalação de negócios.
A Caixa Geral de Depósitos surge como parceira bancária, e o estudo documenta outras participações públicas e institucionais neste circuito. A oferta documentada abrange várias etapas da mudança para Portugal: informação, captação de interessados, aconselhamento fiscal, preparação da elegibilidade, compra e financiamento de imóveis, seguros e gestão de propriedades.
O benefício criado pela política pública é integrado num produto comercial de captação de residentes, património e clientes. Nos materiais analisados, o imobiliário e o planeamento patrimonial têm um protagonismo muito superior ao dos projetos de investigação e inovação que dão nome ao incentivo.
Estudo de caso completo
Em setembro de 2026, a Open Media organizou eventos “Living in Portugal” em São Francisco, Seattle e Scottsdale. Segundo os relatos publicados, os três eventos reuniram 455 participantes e especialistas em residência, fiscalidade, imobiliário, investimento, banca e relocalização.
O formato tem uma origem regional documentada. Segundo um artigo de 14 de setembro de 2026 do The Portugal News, a Open Media iniciou os seminários «Living in the Algarve» em 2022 e a expansão internacional em fevereiro de 2023. Os eventos regionais continuam a realizar-se em paralelo com os «Living in Portugal», cujas inscrições são centralizadas no portal Portugal Seminars. Trata-se de um modelo de negócio continuado, que passou a captar público também nos países de origem, alargando a promoção do Algarve à mudança de residência para Portugal.
O perfil do público ajuda a compreender o interesse comercial. Num relato da Lusa reproduzido pelo Idealista em 4 de julho de 2023, Bruce Hawker descreve o evento de São Francisco de junho desse ano, com 150 participantes: cerca de metade já tinha visitado Portugal e muitos ponderavam comprar casa, com orçamentos até €1 milhão. O relato inclui casais na casa dos 40 anos interessados em trabalho remoto e pensionistas. Estes dados referem-se àquele evento, anterior ao IFICI, e não constituem um perfil estatístico dos seus beneficiários. A questão é o poder de compra relativo: alguém descrito como classe média no mercado de origem pode dispor de um orçamento habitacional muito superior ao acessível através dos salários locais, mesmo quando pretende efetivamente viver em Portugal.
Roadshow “Living in Portugal” · 2024
“Já temos clientes que compraram três ou quatro propriedades”
“Até há dois anos, vender casas na zona Oeste acima de um milhão de euros era um recorde. Hoje é quase o prato do dia.”
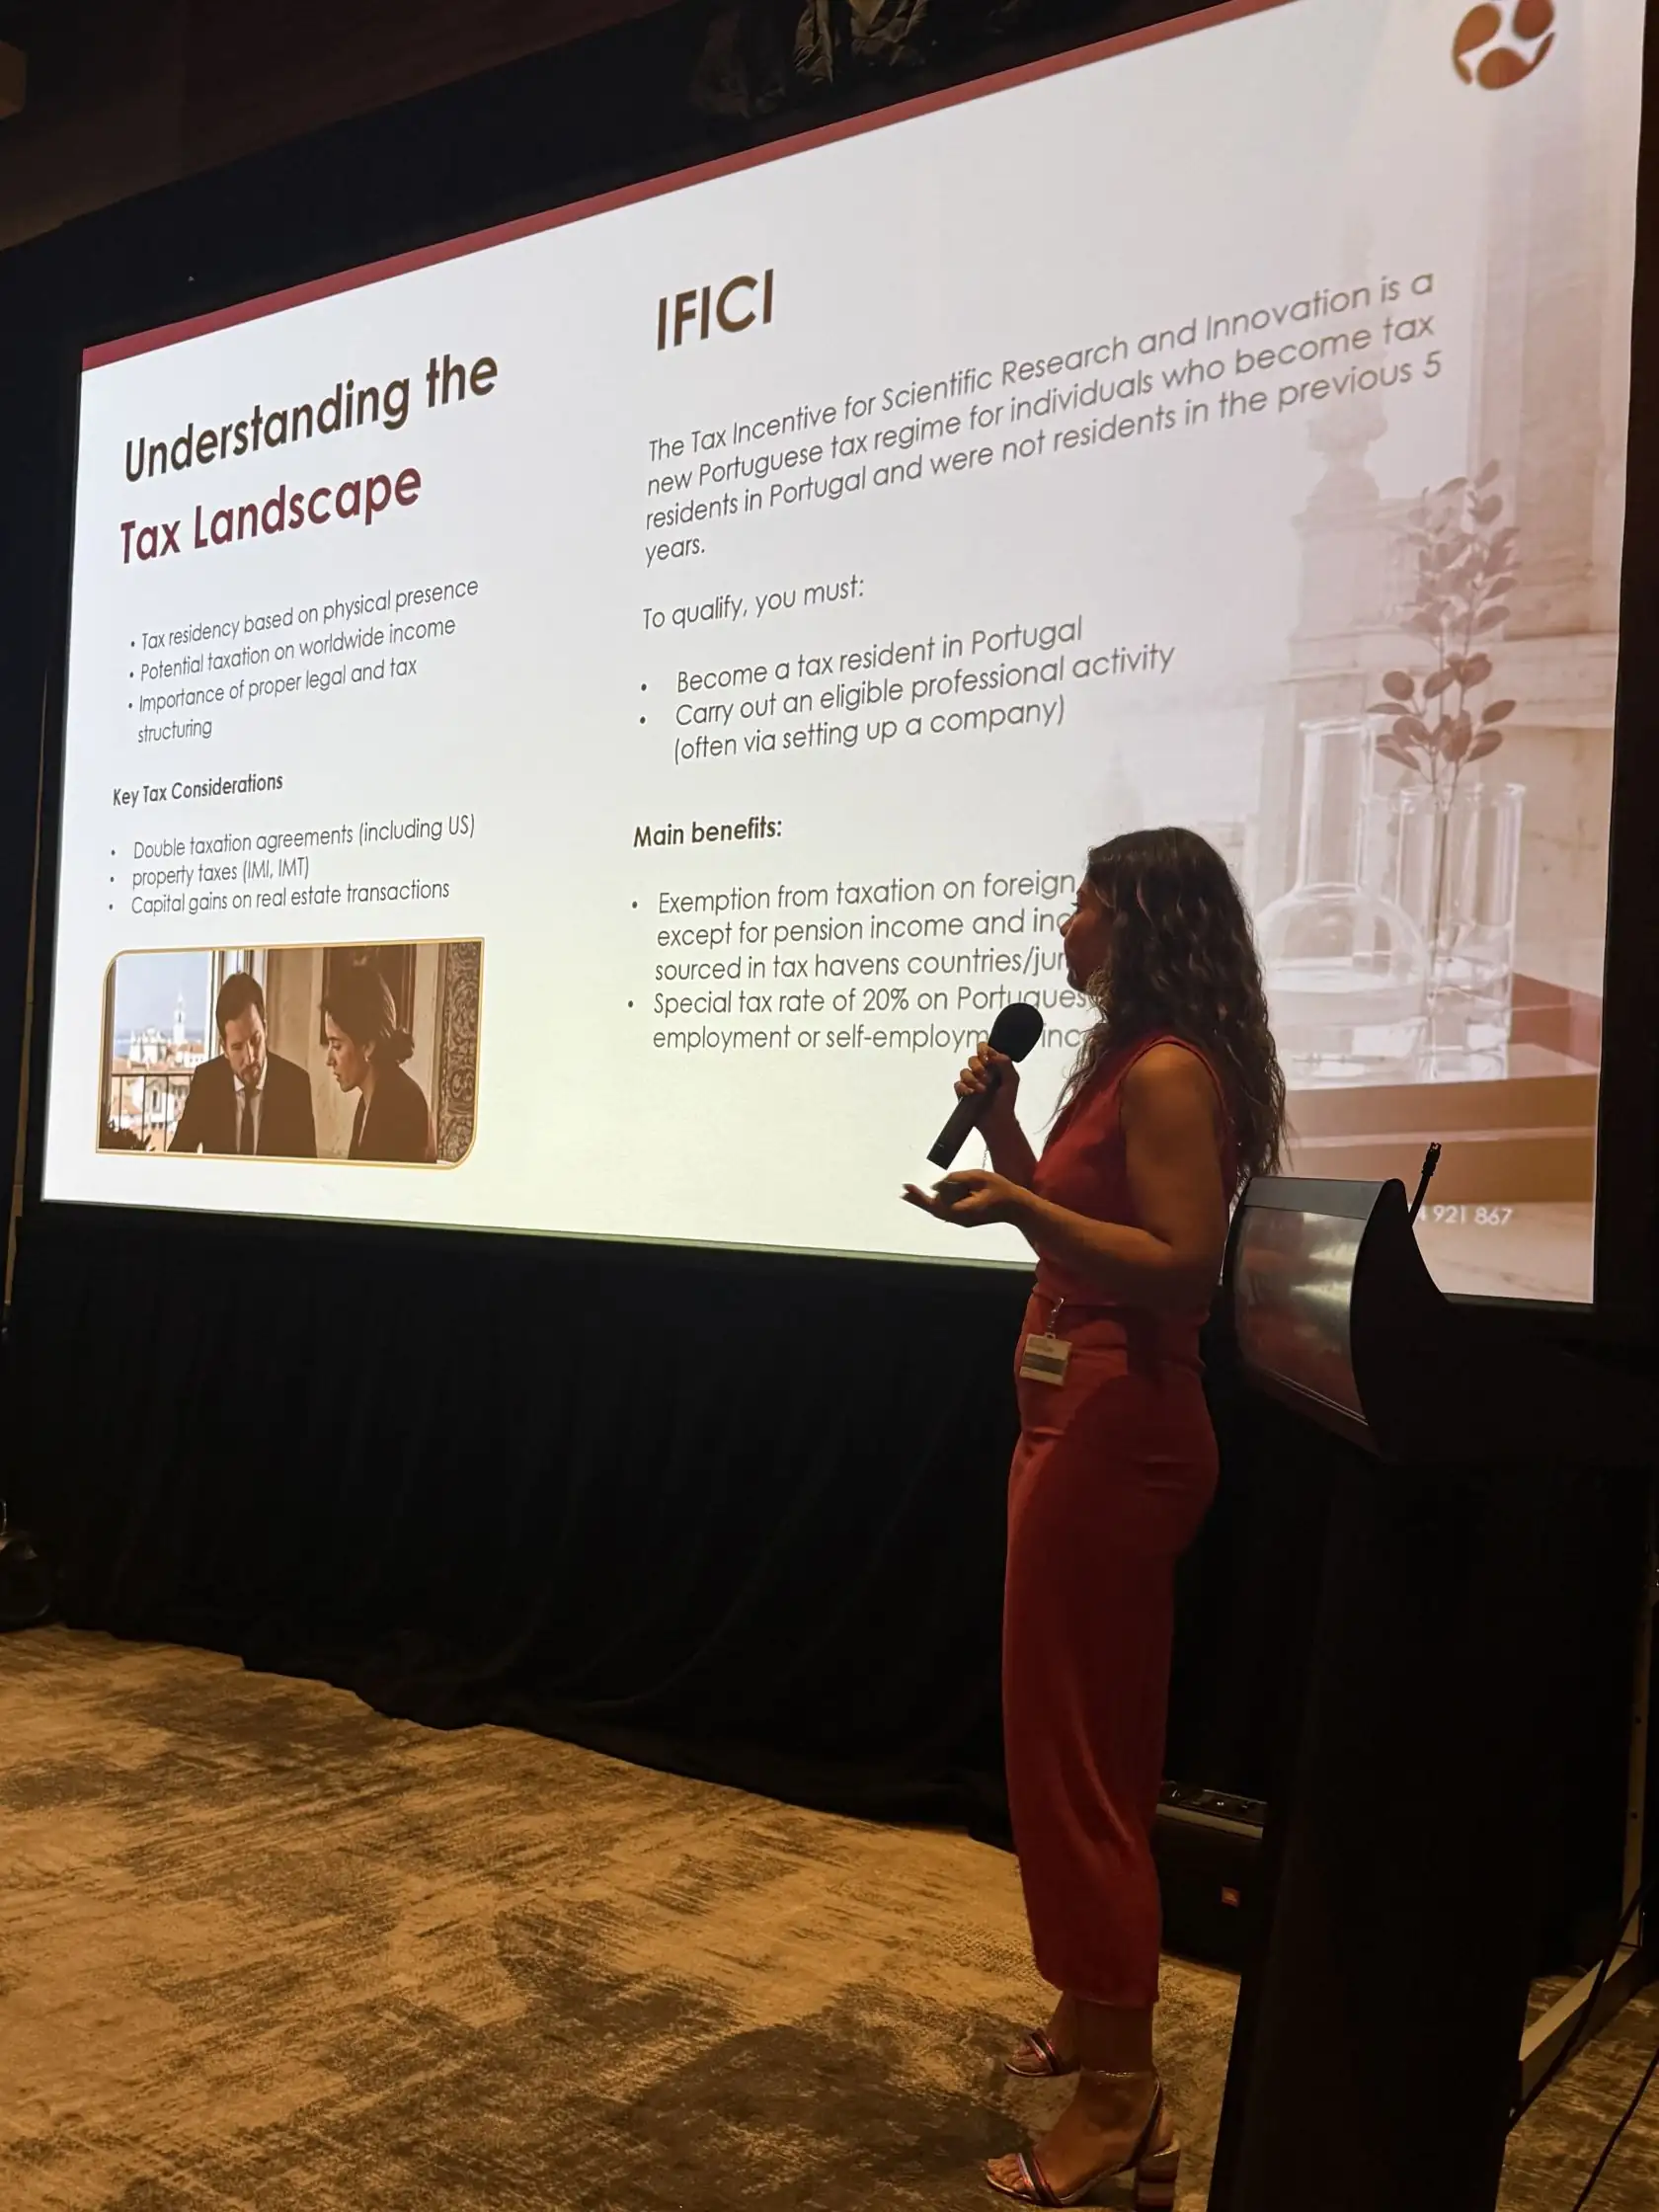
As fotografias documentam como o IFICI é apresentado no âmbito desta oferta comercial mais ampla. Numa apresentação de Vanessa Lima, da Prime Legal, o diapositivo explica que os candidatos devem exercer uma atividade profissional elegível, acrescentando: “often via setting up a company” — frequentemente através da constituição de uma empresa. Destaca também a isenção de rendimentos de fonte estrangeira, com exclusões, e a taxa especial de 20% sobre rendimentos elegíveis do trabalho dependente ou independente de fonte portuguesa. A estruturação empresarial surge, assim, explicitamente integrada na apresentação do acesso ao regime.
Vanessa Lima, da Prime Legal, apresenta o IFICI. O diapositivo refere expressamente o exercício de uma atividade profissional elegível, “frequentemente através da constituição de uma empresa”. Fotografia: Open Media, publicada pelo The Portugal News.
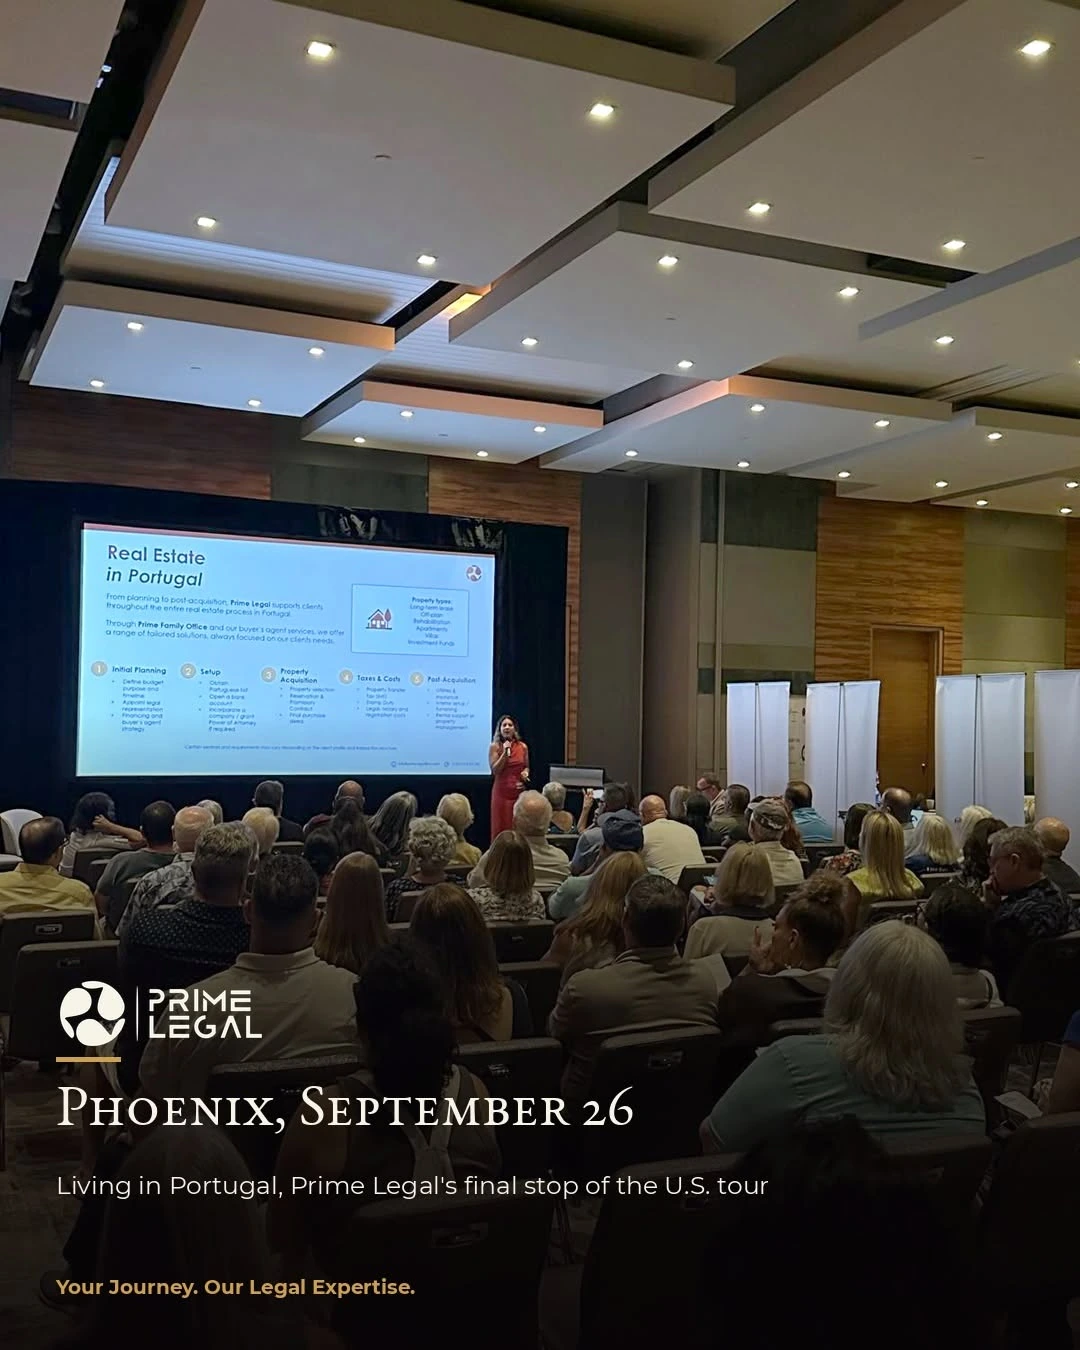
Apresentação da Prime Legal sobre a compra de imóveis em Portugal, no W Scottsdale, em 26 de setembro de 2026. Fonte: publicação da Prime Legal no Facebook.
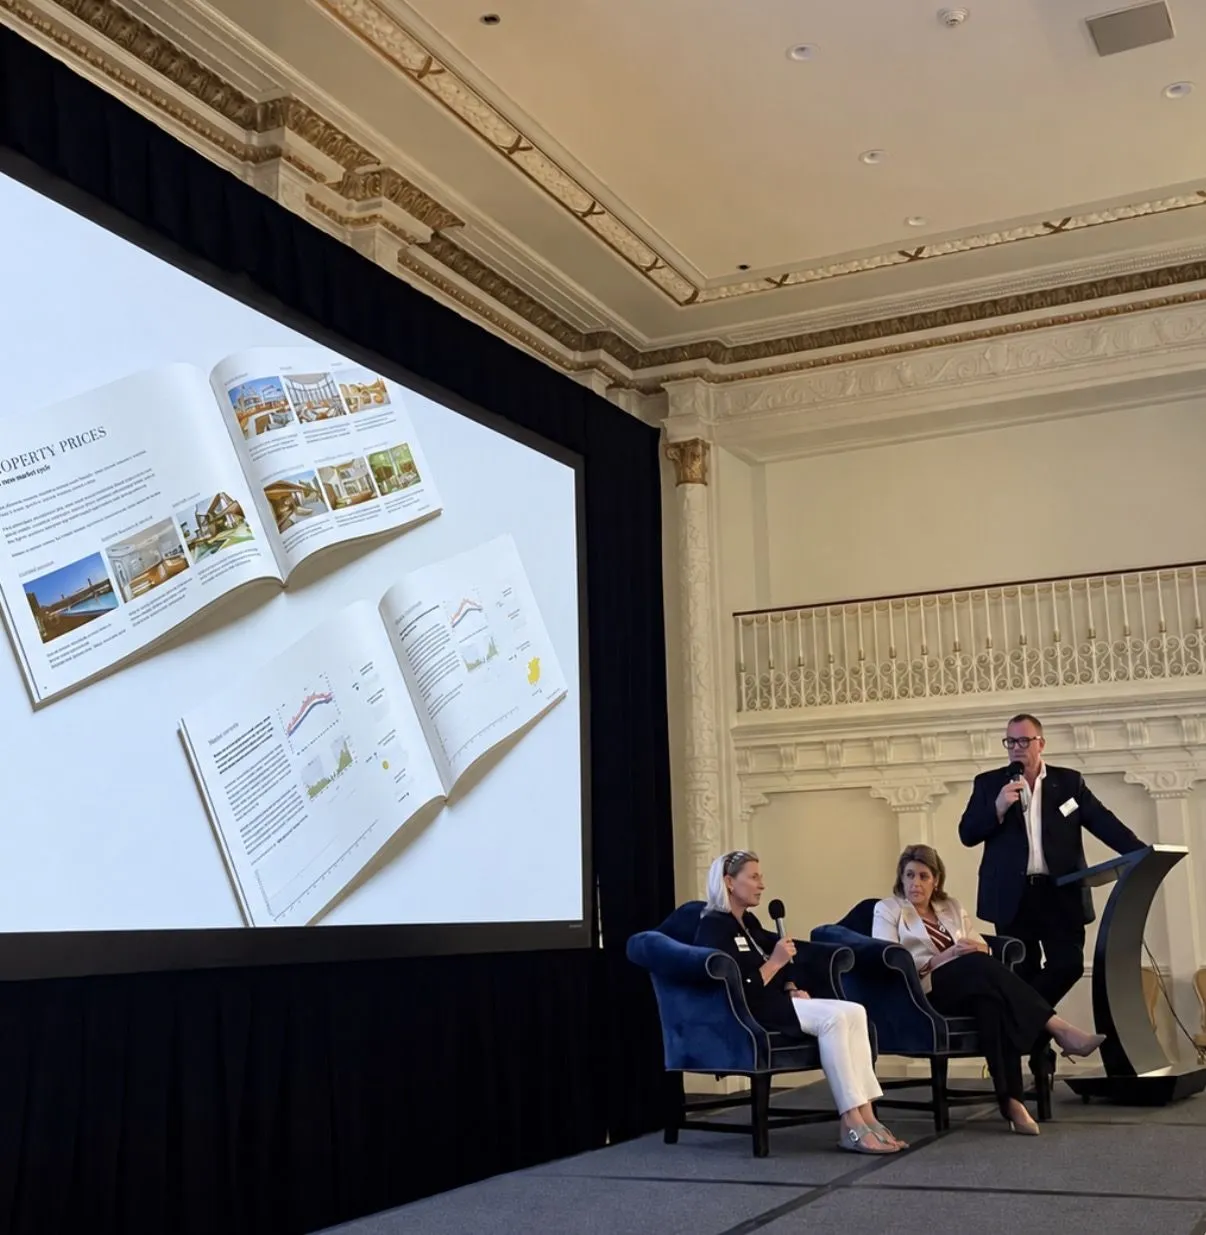
O mesmo roadshow incluiu um debate sobre o mercado imobiliário português com Bruce Hawker, Zoie Hawker, da Fine & Country, e Marisol Ribeiro, da Caixa Geral de Depósitos, banco detido pelo Estado português, conforme a identificação na legenda do jornal. A banca pública participa, portanto, ao lado de empresas imobiliárias, num evento que também promove o regime fiscal junto de potenciais novos residentes.
Na página da organização, a Dengun surge identificada como responsável pelo marketing digital, enquanto os parceiros estão agrupados em investimento, imobiliário, imigração, relocalização, banca, câmbios, serviços jurídicos e seguros.
Bruce Hawker com Zoie Hawker, da Fine & Country, e Marisol Ribeiro, da Caixa Geral de Depósitos, num debate sobre o mercado imobiliário português. Participantes identificados na edição impressa do The Portugal News de 17 de outubro de 2026. Fotografia: Open Media.
Uma parceria bancária anunciada pela organização
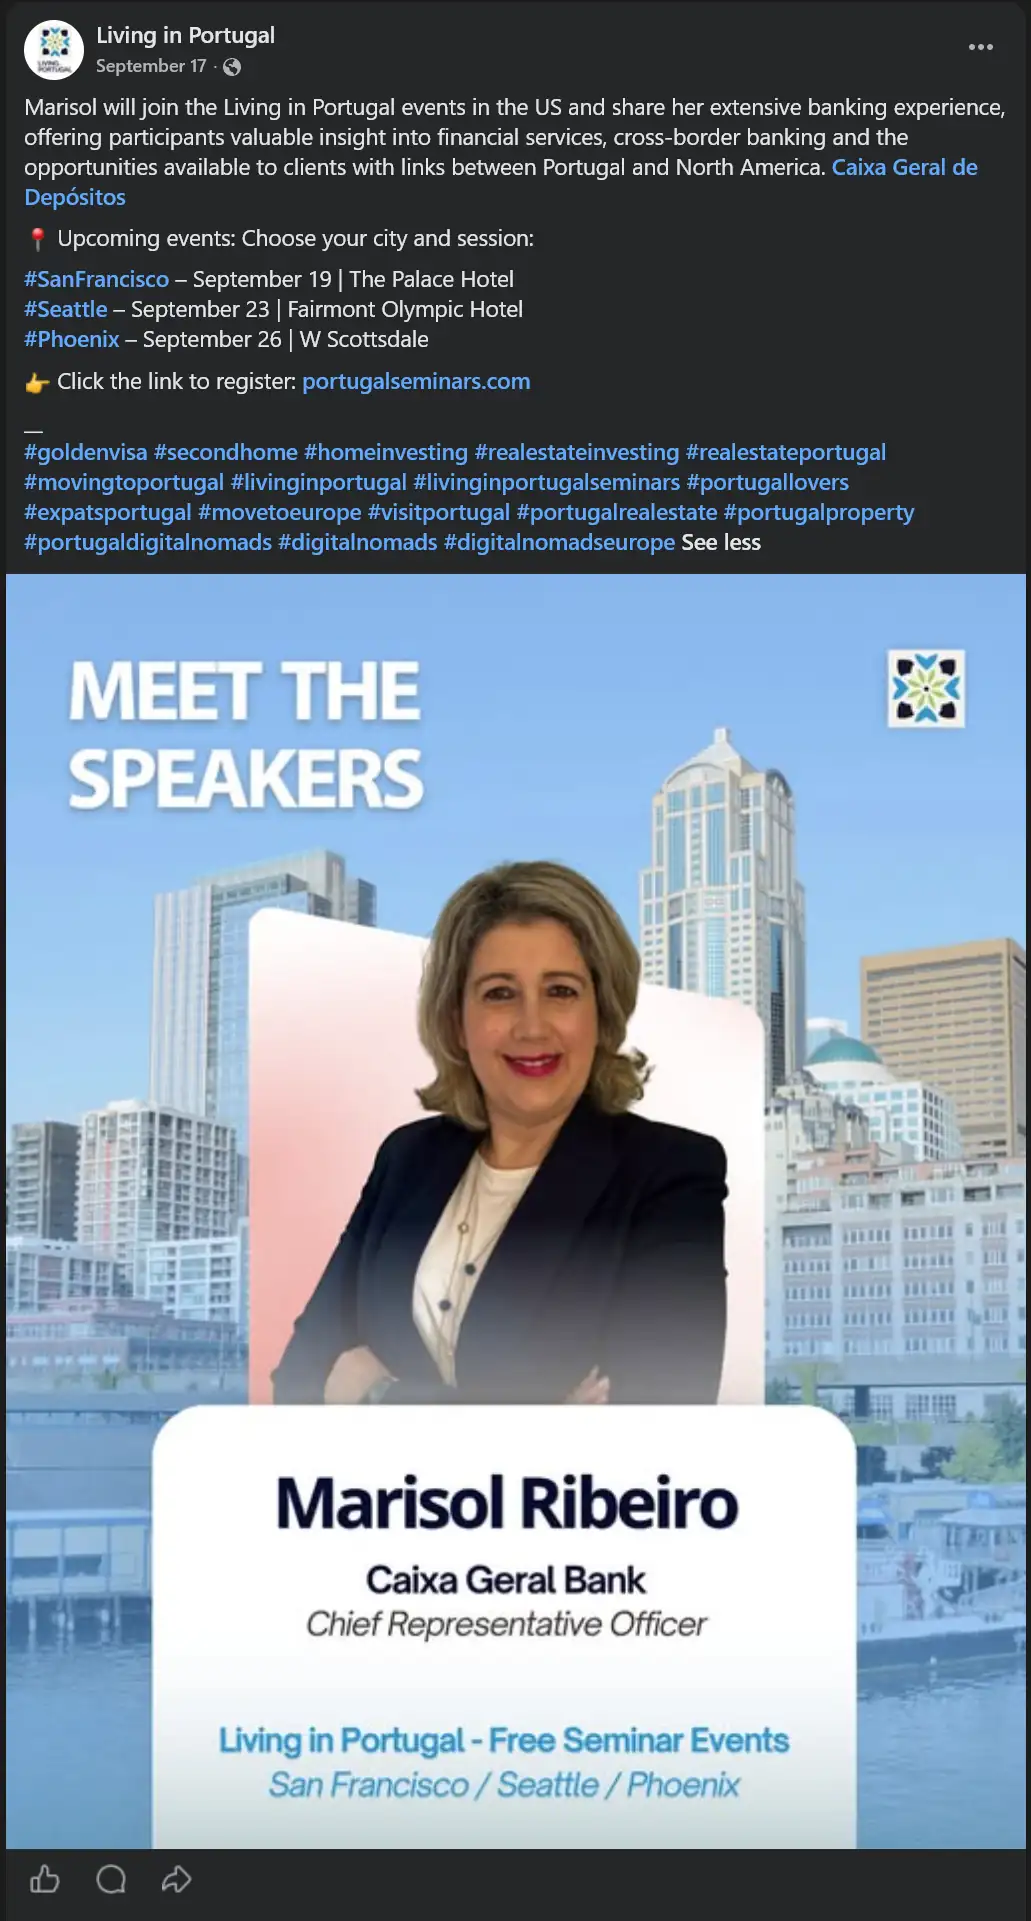
A participação de Marisol Ribeiro foi anunciada previamente pela página “Living in Portugal”, em 17 de setembro de 2026, com referência expressa à Caixa Geral de Depósitos. O cartaz apresenta-a como Chief Representative Officer da Caixa Geral Bank. No site da organização, a CGD surge expressamente como parceira bancária, juntamente com o Bison Bank.
Anúncio da página “Living in Portugal”, de 17 de setembro de 2026. Marisol Ribeiro é apresentada como Chief Representative Officer da Caixa Geral Bank. O texto destaca serviços financeiros e banca transfronteiriça, com referências promocionais a segunda habitação, investimento imobiliário e mudança de residência. Fonte: captura da publicação da organização no Facebook.
Imobiliário, aconselhamento fiscal e captação de clientes
A ligação é também familiar: Zoie Hawker é mulher de Bruce Hawker e participa nos eventos como oradora e expositora. A organização dos eventos, os meios que os divulgam e uma das ofertas imobiliárias presentes têm, assim, ligações empresariais e familiares diretas.
Na sua própria biografia na imobiliária, Hawker afirma trabalhar sobretudo na vertente B2B da Fine & Country Algarve, ou seja, nas relações entre empresas, acumulando essa função com a direção da Open Media e a participação na administração da BPCC.
A própria imobiliária publica um artigo de Gavin Scott, da Blevins Franks, sobre o antigo RNH, com referências expressas a 2020. O texto descreve a possibilidade de receber determinados dividendos britânicos sem pagar imposto em nenhum dos dois países. Este antecedente documenta a utilização de vantagens fiscais na promoção imobiliária.
O artigo termina com uma ligação para a Blevins Franks, encaminhando o leitor do site da imobiliária para a oferta de aconselhamento fiscal e patrimonial da empresa do seu autor.
A página atual da Blevins Franks dedicada a Portugal mantém o argumento de que, com planeamento adequado, a mudança pode reduzir a tributação. Apresenta também o IFICI, a taxa de 20% e possíveis isenções sobre rendimentos estrangeiros e mais-valias. O aconselhamento fiscal e patrimonial integra, assim, a oferta comercial dirigida a potenciais novos residentes.
A articulação entre património, imobiliário e IFICI é explícita num artigo patrocinado publicado pelo Portugal Resident, assinado por Shelley Wren, responsável pelo desenvolvimento de negócio da Sovereign Portugal. O texto parte de previsões de migração de milionários, destaca o imobiliário de luxo em Cascais e no Algarve e apresenta as vantagens do IFICI. Termina a promover serviços de «concierge IFICI onboarding and residency planning», aconselhamento fiscal internacional e estruturação empresarial.
O modelo de captação de clientes é visível nas condições de inscrição: os eventos são gratuitos e os participantes aceitam a partilha dos seus contactos com as empresas presentes. A organização aproxima potenciais residentes dos prestadores que podem vender-lhes imóveis e serviços associados.
As relações comerciais estendem-se à divulgação dos eventos. A Essential Business identifica a Open Media como organizadora e coeditora da publicação. O artigo do The Portugal News está identificado como “By Advertiser”, com fotografias creditadas à Open Media. Estas indicações tornam explícito o papel da organização tanto na promoção dos eventos como no fornecimento de materiais para a sua divulgação.
A amplitude dos canais ligados ao grupo também importa. A apresentação da Open Media reúne jornais e revistas como o Portugal Resident, o Barlavento, o Vivre le Portugal e as publicações Essential, incluindo títulos associados ou coeditados. Esta presença em vários idiomas e áreas editoriais pode reforçar a divulgação dos eventos e dos serviços dos parceiros. Coloca-se uma questão de transparência: o leitor percebe quando está perante informação independente, conteúdo promocional ou divulgação de negócios ligados ao próprio grupo?
As ligações incluem também a participação na Câmara e nos seus órgãos sociais. A Open Media consta do diretório de membros da BPCC. Na sua página de estrutura, a BPCC identifica Bruce Hawker, fundador e CEO da Open Media, como membro do Conselho de Administração, e João Luís Araújo, da Deloitte Legal TELLES e interveniente no webinar, como vice-presidente para o Norte. Existe ainda um antecedente de intervenção direta: numa notícia de 17 de fevereiro de 2022, o Portugal Resident anunciava o webinar da BPCC «Why Portugal?», previsto para 23 de fevereiro, com Bruce Hawker como moderador, identificado simultaneamente como diretor da Câmara e fundador e CEO da Open Media. O programa reunia aquisição de imóveis, Golden Visa, constituição de empresas, oportunidades fiscais na Madeira, benefícios do antigo RNH e relocalização. Trata-se de um antecedente anterior ao IFICI. O webinar de outubro de 2026 é uma iniciativa da BPCC; estes vínculos documentam a sobreposição entre organização de eventos, comunicação social, representação empresarial e consultoria fiscal.
Receitas dos eventos, tecnologia e serviços associados
No podcast da PLMJ publicado pelo Observador em 26 de maio de 2025, Hawker refere a ajuda de Gavin Scott na criação do primeiro evento no Algarve e descreve o peso das receitas dos seminários. Na mesma conversa, associa o antigo RNH à expansão do mercado; Scott refere o «NHR2» no contexto do planeamento fiscal.
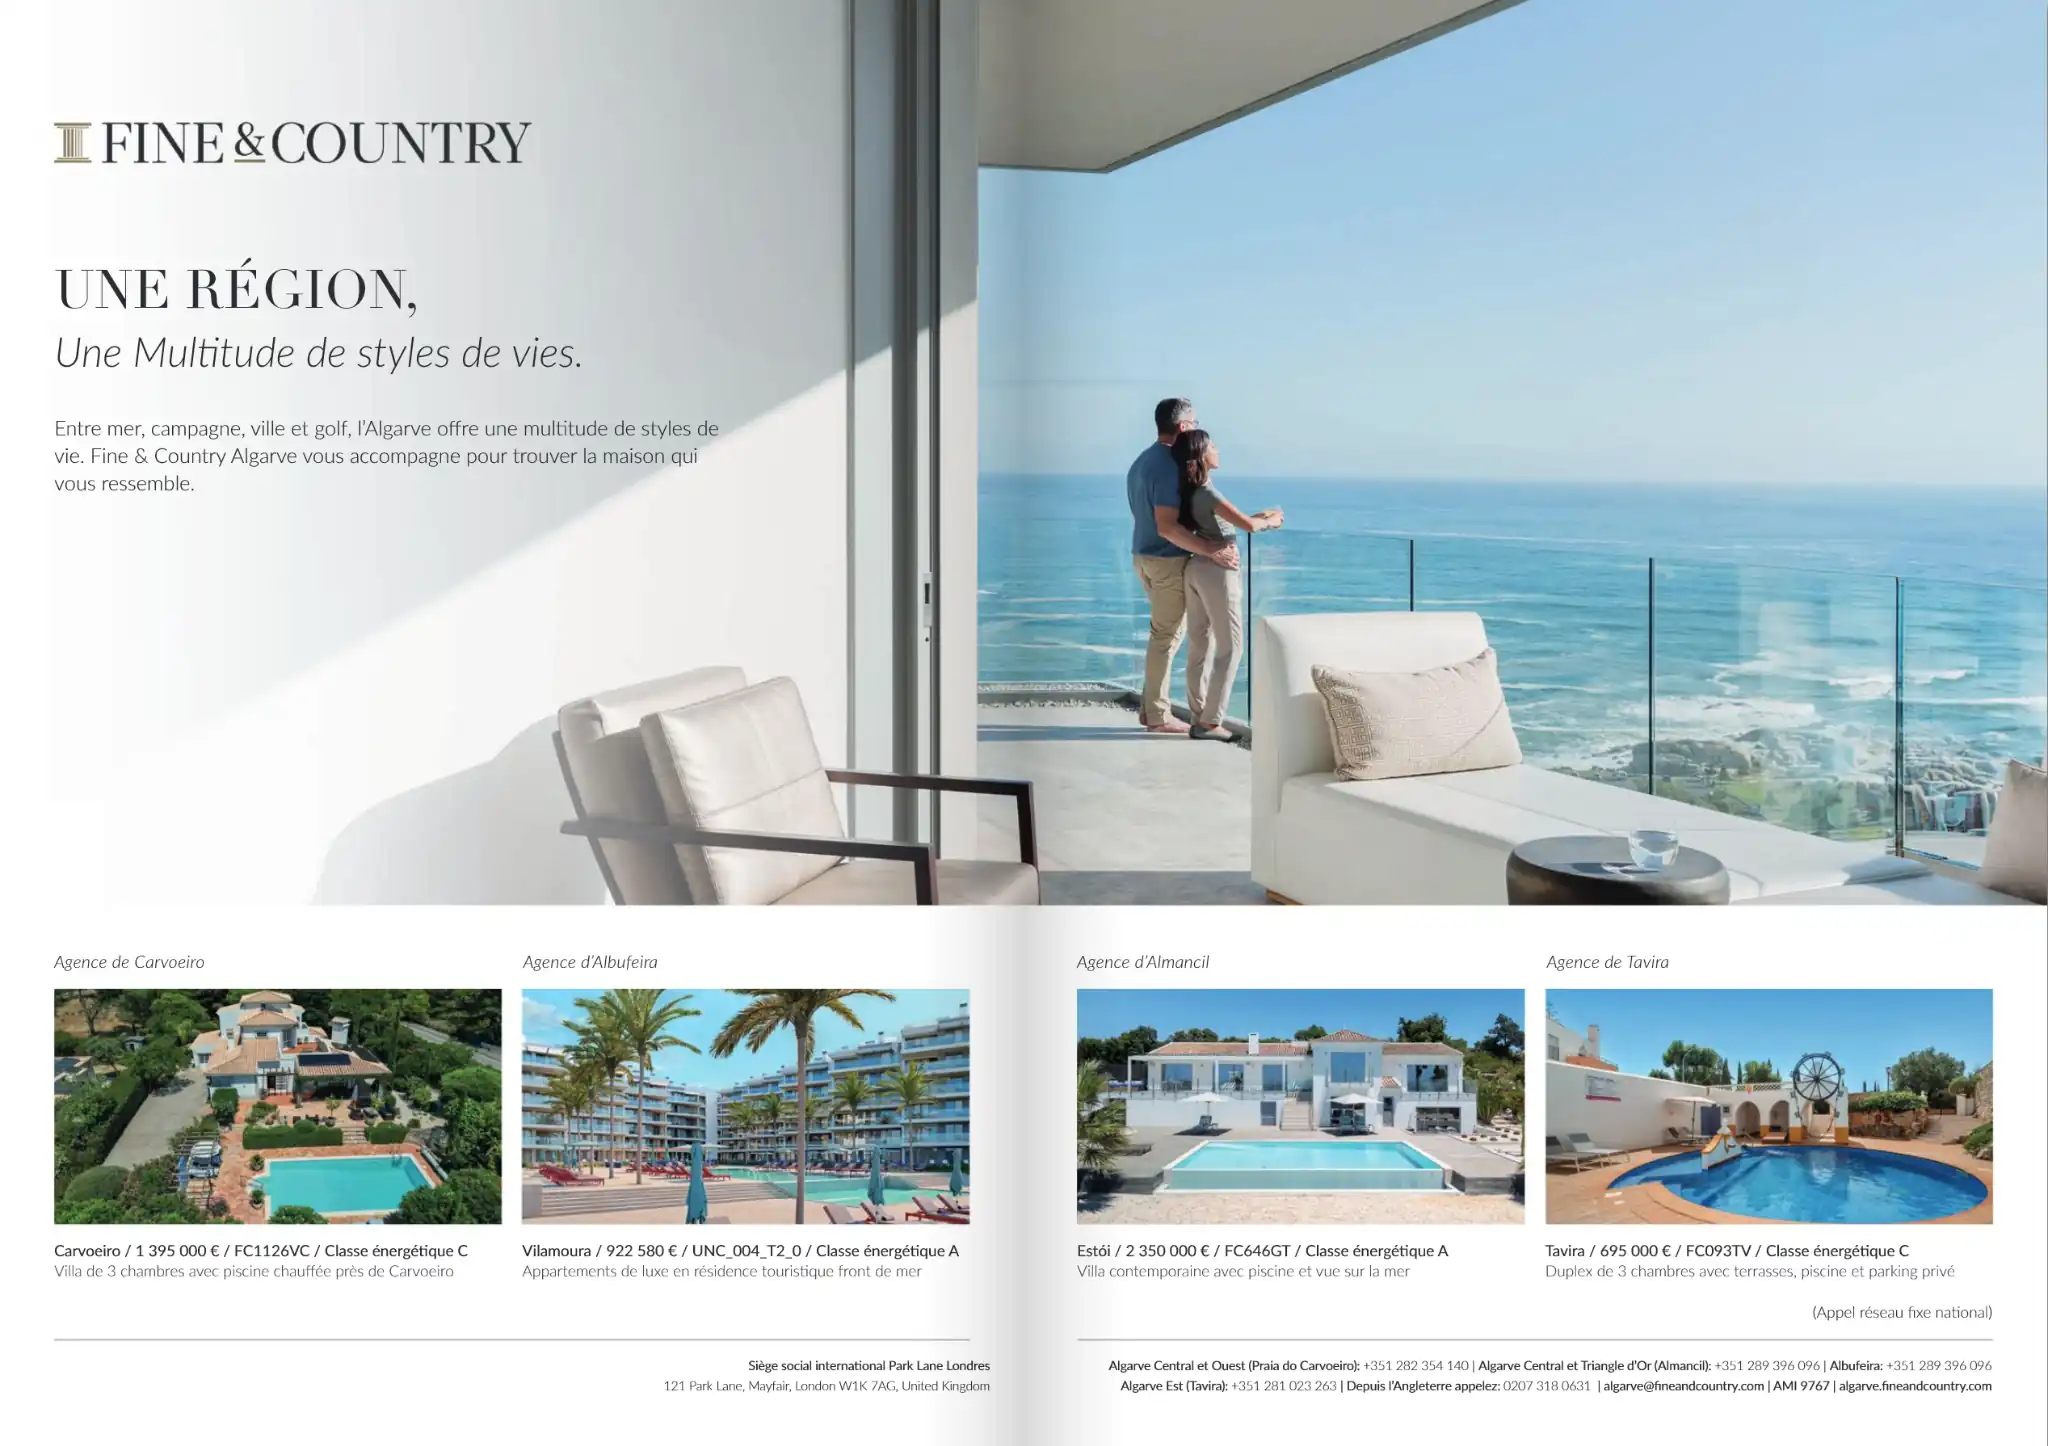
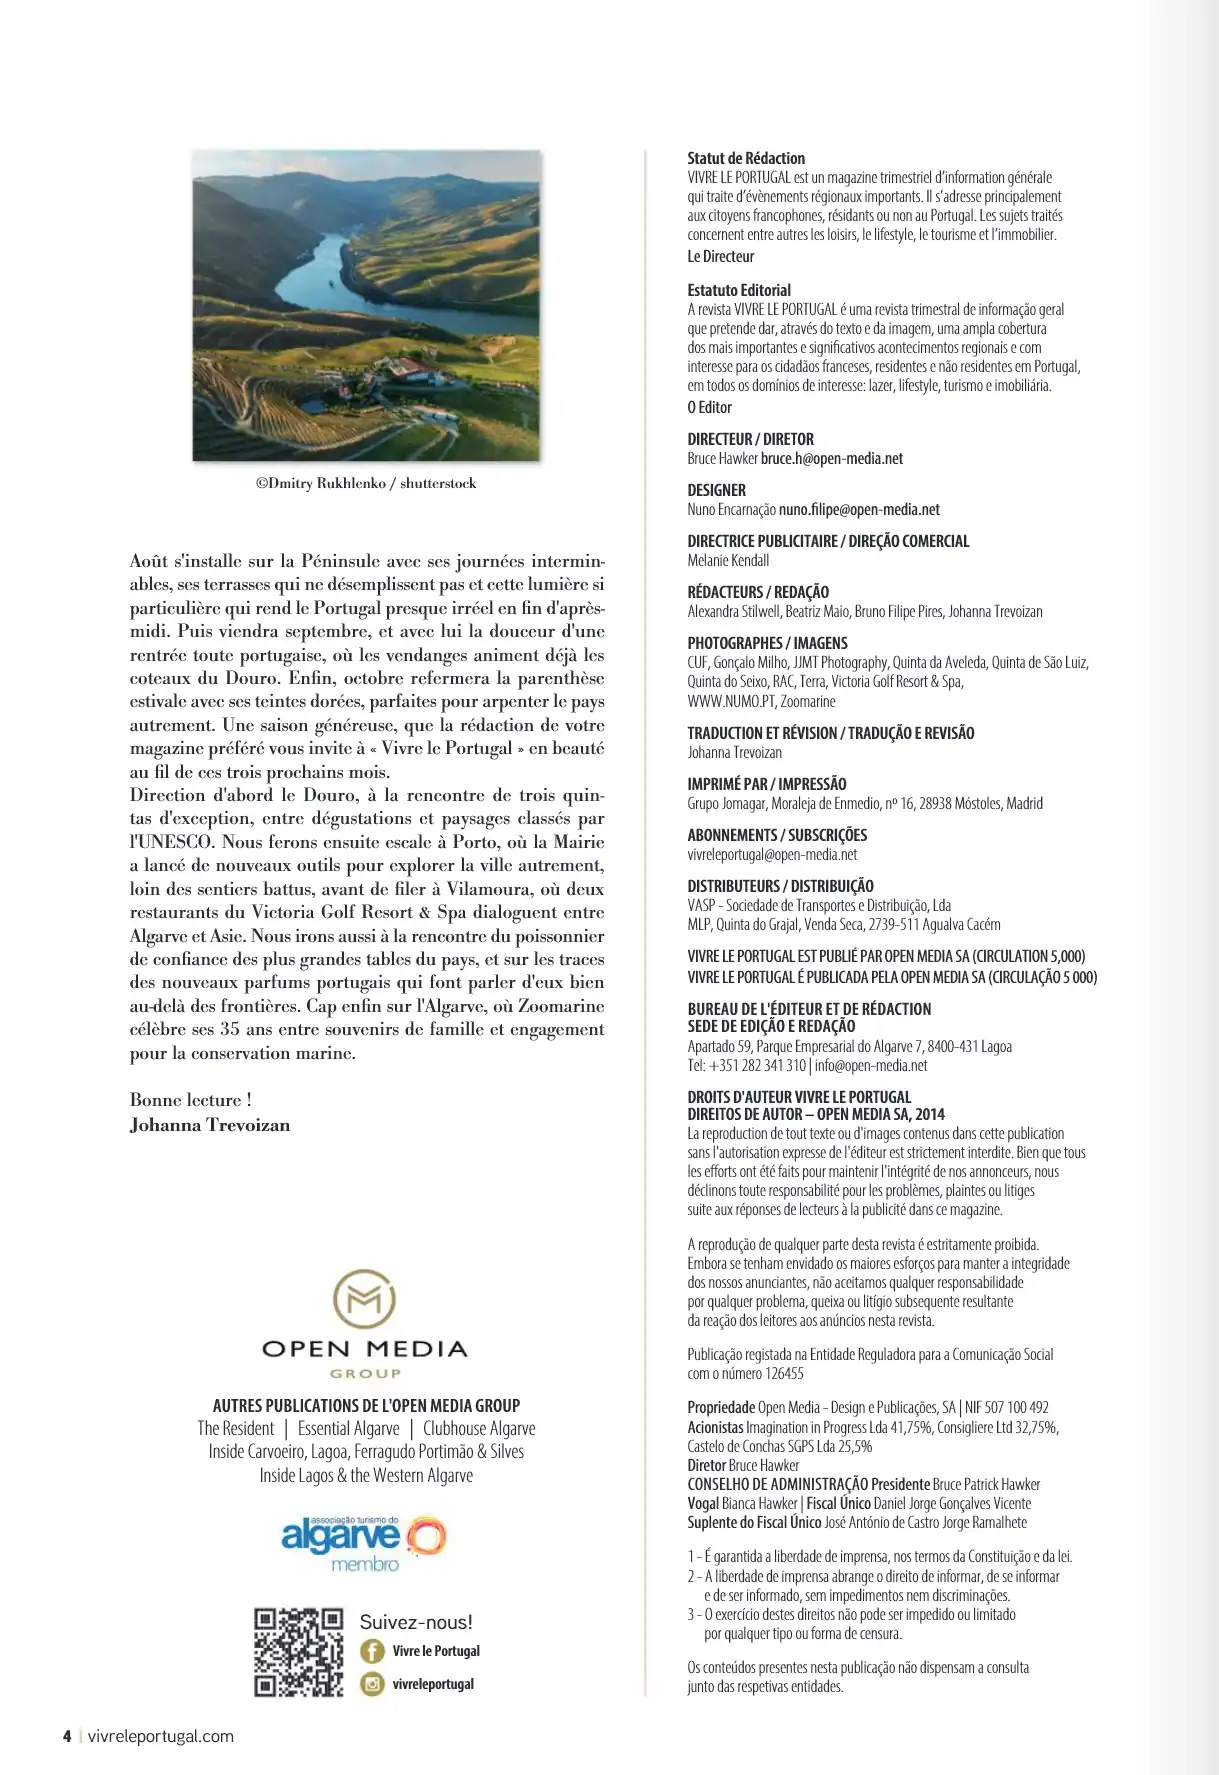
A Open Media explica que criou a Vivre le Portugal para um público francófono que inclui investidores imobiliários. Na edição n.º 93, de agosto–outubro de 2026, as duas páginas de abertura apresentam publicidade da Fine & Country Algarve, com imóveis anunciados entre 695 mil e 2,3 milhões de euros. A ficha técnica identifica Bruce Hawker como diretor da revista e presidente do conselho de administração da editora, acumulando estas funções com a sua atividade na imobiliária e na direção da Câmara de Comércio Luso-Britânica (BPCC), documentadas acima.
A publicação promove também o seu portal reunindo notícias, imobiliário, fiscalidade e instalação em Portugal. A ligação entre informação sobre o país e serviços dirigidos a potenciais residentes e compradores é, assim, assumida na própria apresentação comercial. A publicidade é reconhecível como tal; a questão adicional é a transparência sobre os interesses ligados à direção da publicação: o leitor conhece a ligação entre quem dirige a revista e a imobiliária nela anunciada?
Publicidade da Fine & Country Algarve nas duas páginas de abertura da Vivre le Portugal, n.º 93. Clique para ampliar.A ficha técnica identifica Bruce Hawker como diretor da revista e presidente do conselho de administração da Open Media. Clique para ampliar.
O interesse deste exemplo está na acumulação de funções na mesma pessoa: direção de meios de comunicação, atividade imobiliária e representação empresarial na BPCC. Estas funções ligam-se a entidades que organizam, divulgam ou participam nos eventos analisados neste estudo.
A oferta de serviços pode também estar integrada dentro da mesma empresa. No diretório de membros da BPCC, a Global Citizen Solutions apresenta serviços de residência e cidadania por investimento, considerando fiscalidade e mobilidade, e identifica a Goldcrest como a sua divisão imobiliária em Portugal, destinada à procura de habitação ou investimentos. Em conjunto, estes exemplos mostram como a mudança de residência pode gerar negócio em várias etapas — do enquadramento fiscal e migratório à compra e ao financiamento de um imóvel — e como a sua promoção circula por entidades com relações institucionais e comerciais entre si.
Trata-se de uma operação comercial continuada. À data da publicação, em outubro de 2026, a organização anunciava outro roadshow “Living in Portugal” para abril de 2027, além de uma série distinta de eventos nos Estados Unidos dedicada ao Golden Visa. Estes últimos devem distinguir-se do roadshow de setembro, no qual está documentada a apresentação do IFICI.
A continuidade internacional está documentada desde, pelo menos, 2025. Num artigo de 15 de maio de 2025, o Portugal Resident anunciava eventos da Open Media em São Paulo, Florianópolis e Rio de Janeiro, sob a designação “Portugal Imobiliário e Investimento”. Reuniam dez empresas de imobiliário, investimento, banca, serviços jurídicos e relocalização, incluindo o Banco Caixa Geral Brasil.
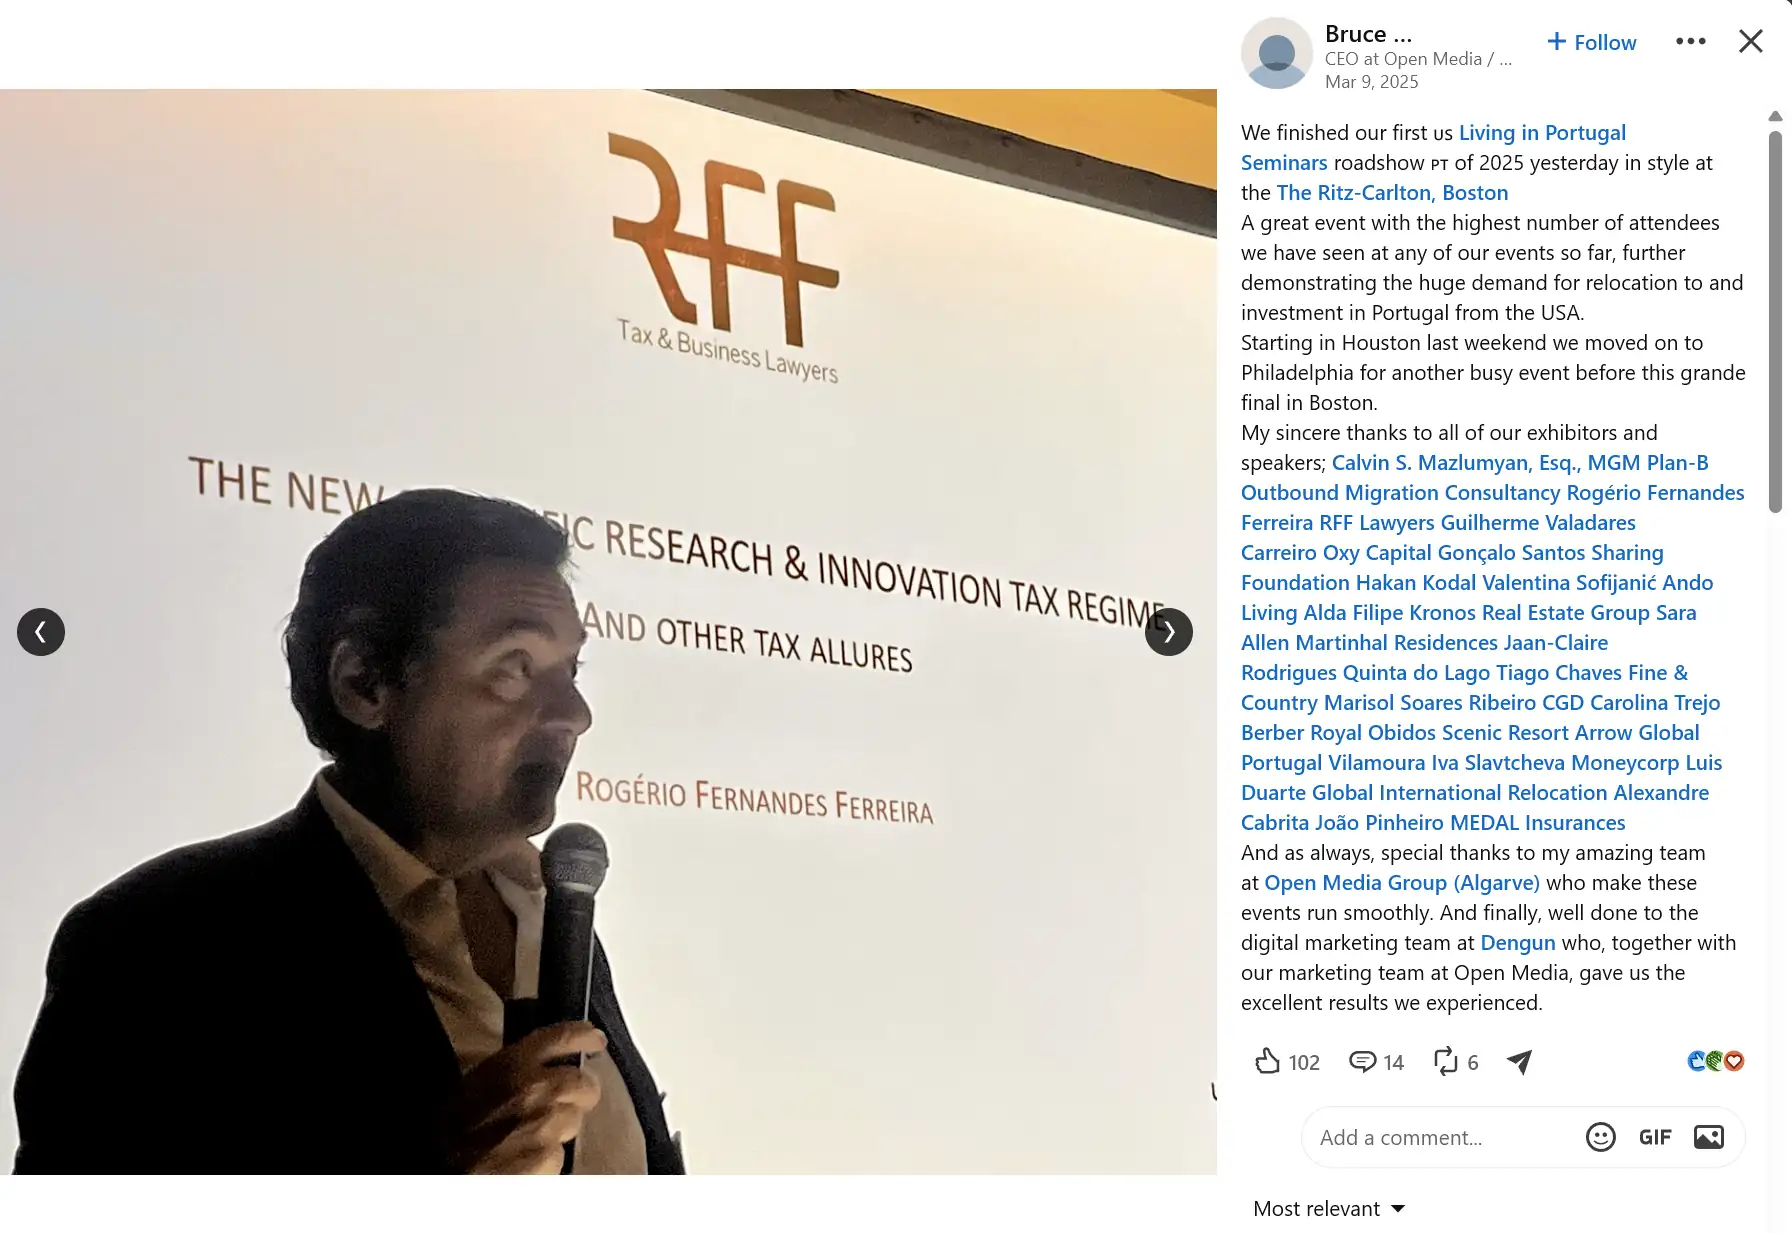
Uma publicação de Bruce Hawker no LinkedIn, de 9 de março de 2025, documenta também um roadshow nos Estados Unidos, com passagens por Houston, Filadélfia e Boston. Nos agradecimentos aos expositores e oradores, o organizador identifica a RFF Lawyers, a Fine & Country e “Marisol Soares Ribeiro CGD”, entre outros participantes. A fotografia mostra um diapositivo da RFF sobre o novo regime fiscal de investigação e inovação, acompanhado da expressão “AND OTHER TAX ALLURES” — “e outros atrativos fiscais”. A promoção do regime e a participação da banca pública nestes circuitos têm, assim, um antecedente documentado em 2025.
Publicação de Bruce Hawker no LinkedIn, de 9 de março de 2025, sobre o roadshow “Living in Portugal” nos Estados Unidos. O diapositivo da RFF é identificado com o nome de Rogério Fernandes Ferreira; o texto da publicação inclui “Marisol Soares Ribeiro CGD” nos agradecimentos aos expositores e oradores. Fonte: publicação de Bruce Hawker no LinkedIn (captura recortada).
A comunicação pública da RFF oferece um exemplo adicional desta promoção fiscal. Numa notícia de 20 de janeiro de 2025 publicada no seu próprio site, a sociedade reproduz uma declaração de Rogério Fernandes Ferreira e remete para um artigo do The Portugal News. Nesse artigo, é-lhe atribuída a afirmação de que as isenções de mais-valias tornam o IFICI especialmente atrativo para quem detém investimentos globais e se muda de jurisdições com impostos mais elevados. O texto promove também um webinar da Portugal Pathways e apresenta uma oferta de propriedades de luxo, gestão patrimonial, constituição de empresas, otimização fiscal e relocalização. A vantagem fiscal sobre património e rendimentos estrangeiros surge, assim, expressamente integrada na promoção do regime junto de potenciais novos residentes e investidores.
O programa foi entretanto alterado: na versão consultada em novembro de 2026, já não há menção ao IFICI. A versão arquivada documenta, contudo, a sua apresentação anterior no contexto do planeamento de residência e património.
Outro circuito: segunda habitação e turismo residencial em Dublin
O “Moving to Portugal Show & Seminars” integra outro circuito de eventos. A página oficial do encontro de Dublin de 22 de setembro de 2026 identifica como organizadora a Câmara de Comércio Portuguesa no Reino Unido, em parceria com a Ireland Portugal Business Network. O programa reúne imobiliário, fiscalidade, residência, financiamento e investimento.
Numa publicação de 15 de setembro de 2026, a Fine & Country Portugal anuncia a sua presença no stand da Visit Cascais e dirige-se expressamente a quem pondera comprar uma segunda habitação ou mudar-se definitivamente. Promove o acesso, no mesmo espaço, a especialistas em imobiliário, residência, fiscalidade, questões jurídicas e saúde.
A Visit Cascais apresenta-se como uma associação privada de promoção do destino cuja missão inclui o turismo residencial. Este exemplo mostra como a promoção de um destino turístico se articula com a captação de compradores de habitação e de novos residentes.
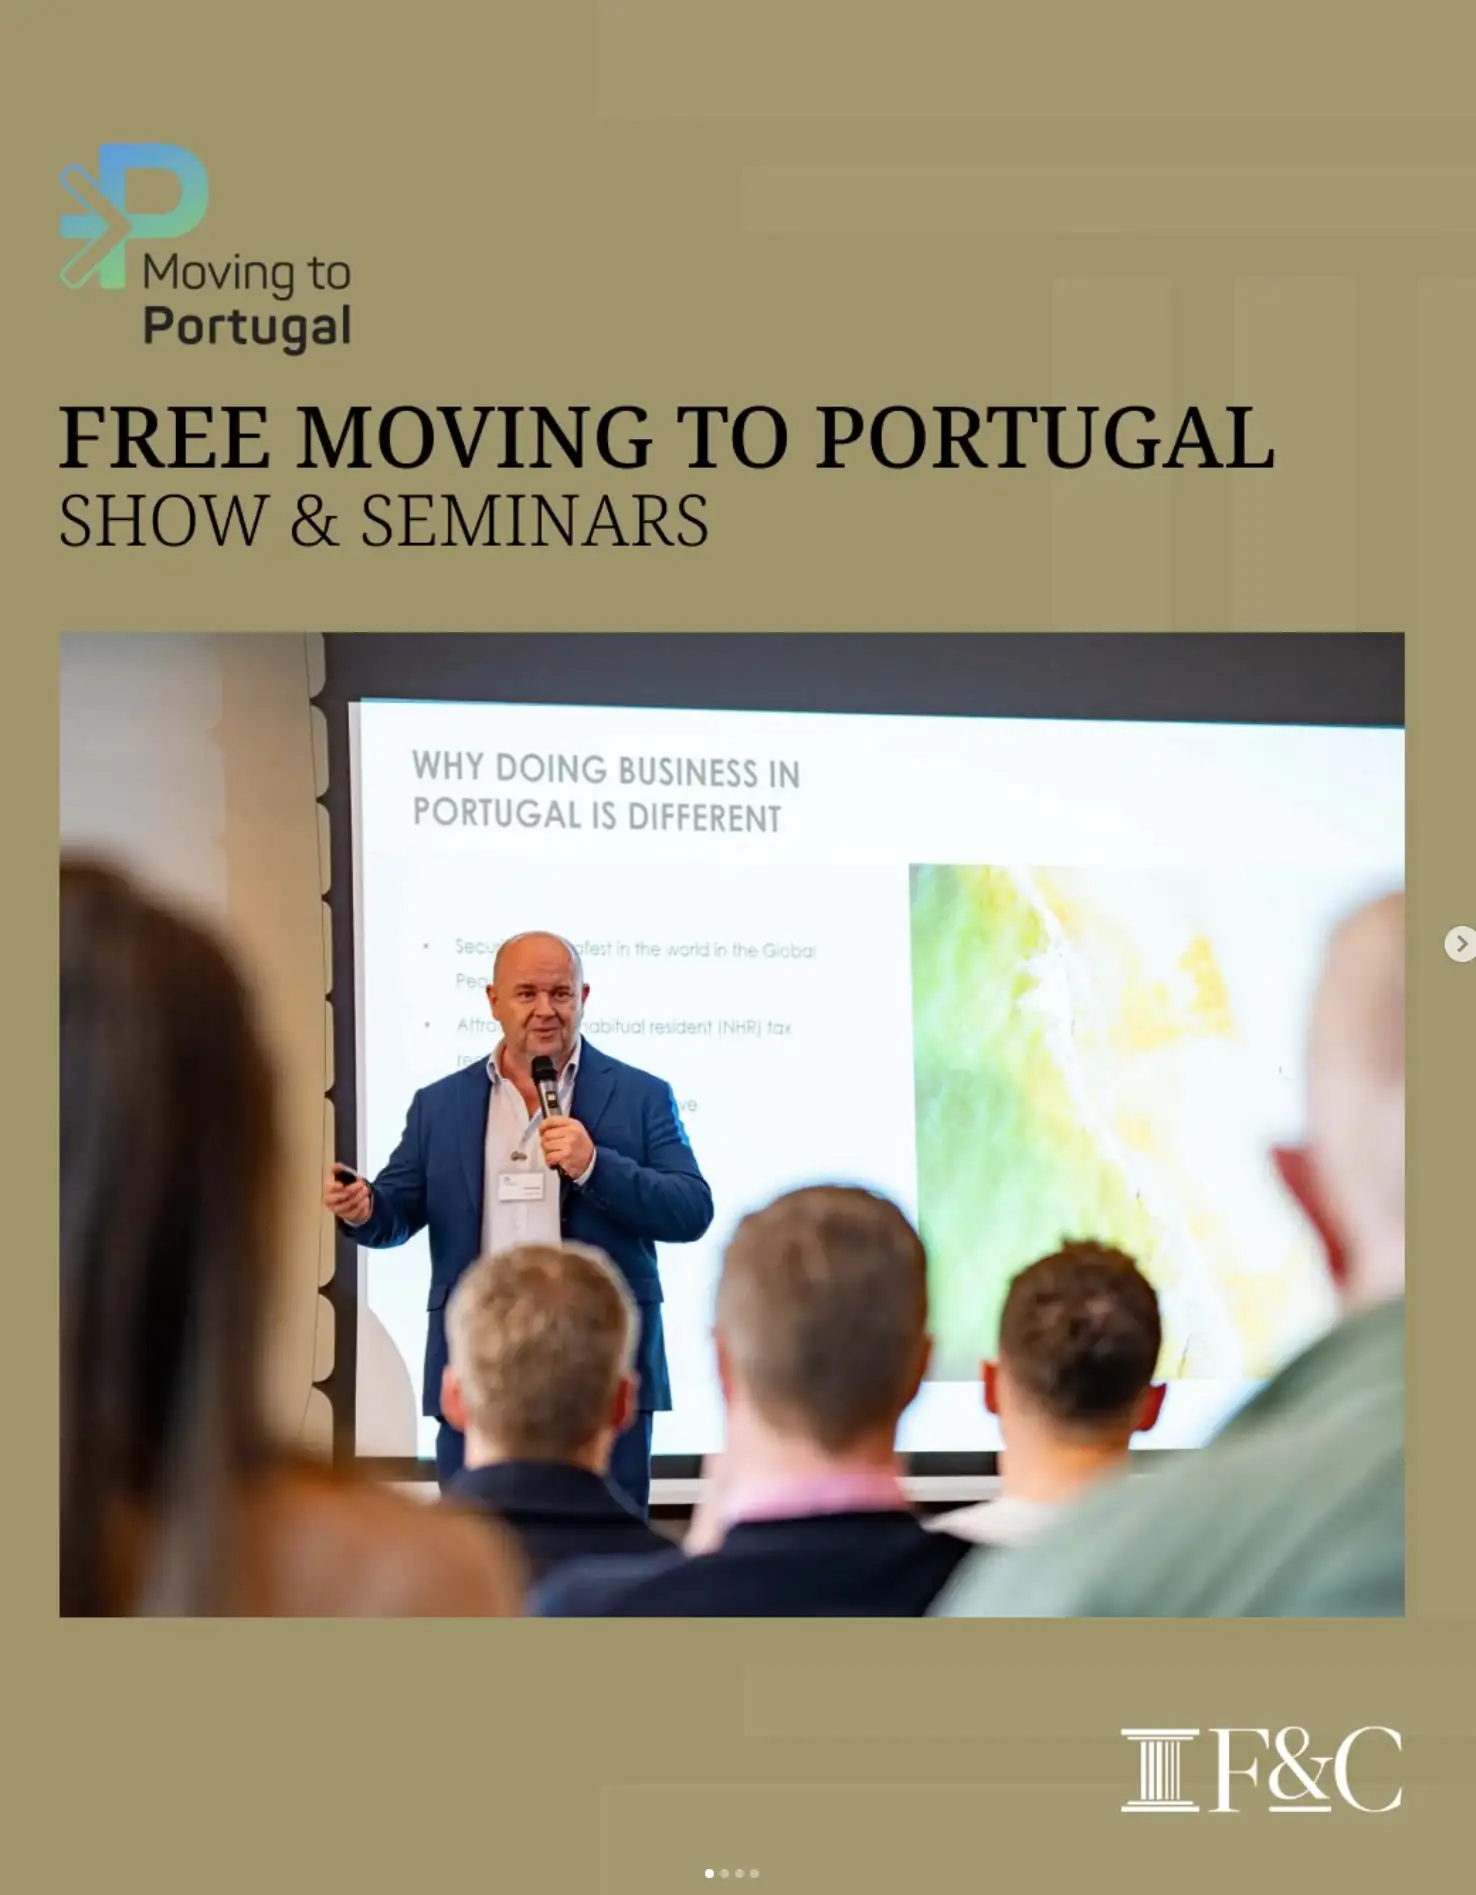
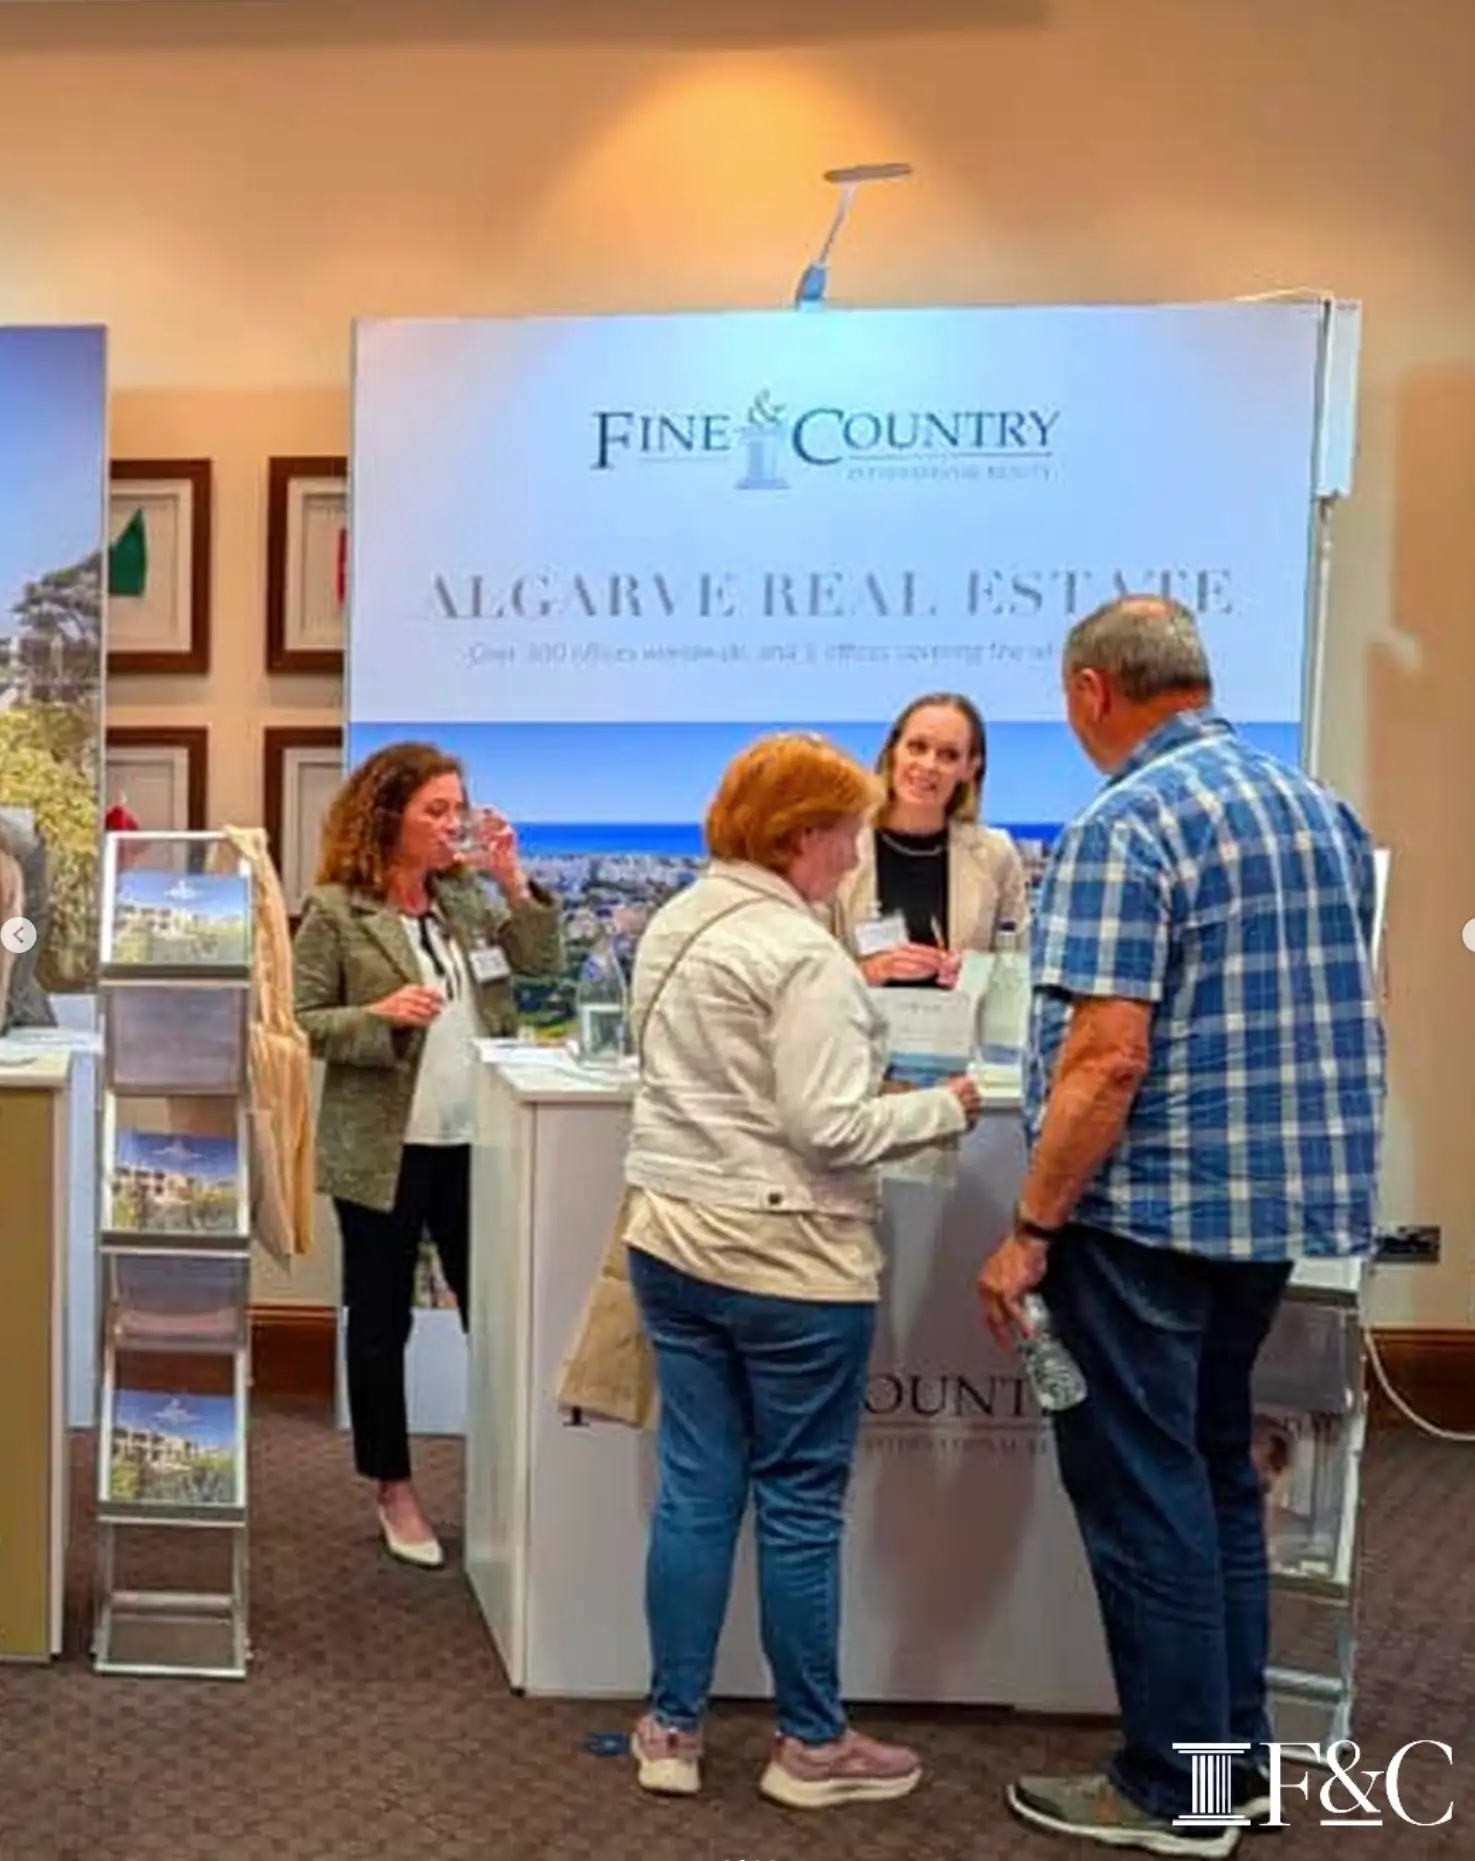
Imagem utilizada pela Fine & Country para promover o “Moving to Portugal”. O diapositivo visível faz referência ao NHR. A publicação anuncia o evento de Dublin de setembro de 2026; a data da fotografia não é indicada. Fonte: publicação da Fine & Country Portugal no Instagram. Stand da Fine & Country Algarve numa imagem utilizada na mesma publicação promocional. A fotografia mostra atendimento a visitantes e materiais imobiliários; a publicação não identifica a data da fotografia. Fonte: Fine & Country Portugal, Instagram.
O arquivo oficial do “Moving to Portugal” documenta antecedentes desta articulação: um webinar conjunto com Blevins Franks, Fine & Country e Ombria Resort, em 10 de fevereiro de 2022, e uma apresentação sobre crédito à habitação e banca por representantes da CGD, em 19 de outubro de 2023. São exemplos de continuidade da oferta de serviços patrimoniais, imobiliários e bancários neste circuito.
Participação institucional para além da banca
A participação pública vai além da banca. Numa publicação de 24 de junho de 2024, a Embaixada de Portugal no Canadá anuncia a presença da AICEP no seminário de Toronto e felicita Hawker pela organização. Identifica CGD, Dengun, Fine & Country e promotores imobiliários; a fotografia usa a marca AICEP. Esta divulgação por um canal diplomático pode reforçar a credibilidade institucional da iniciativa.
O programa dos seminários identifica ainda a Invest Madeira, agência de promoção de investimento ligada ao Governo Regional, como parceira e Joana Aguiar como oradora. São participações com âmbitos e datas próprios.
A missão pública e o incentivo comercial
A própria CGD mantém o portal “Live in Portugal”, com uma oferta de crédito à habitação e financiamento para investimento imobiliário dirigida a quem pretende viver em Portugal. A página pergunta expressamente “Buying a house or investing in real estate?” — “Comprar uma casa ou investir em imobiliário?” — e apresenta o banco como parceiro para concretizar essa intenção. A oferta comercial ligada à mudança de residência e ao imobiliário está, assim, documentada nos materiais do próprio banco.
A Carta de Missão publicada pela CGD associa a atividade do banco à criação de valor para a sociedade portuguesa, ao bem-estar das famílias e à rendibilidade para o acionista. A sua participação nestes circuitos coloca uma questão de interesse público: Como compatibiliza a CGD, enquanto banco público, a sua missão de contribuir para o bem-estar das famílias portuguesas com a promoção ativa de procura imobiliária internacional que pode agravar as dificuldades de acesso à habitação dos residentes?
A ligação económica é clara: um potencial novo residente pode tornar-se cliente de aconselhamento fiscal, constituição de empresas, imobiliário, banca, investimento e relocalização. Estes negócios têm um incentivo comercial para promover essa mudança. O sucesso dessa oferta comercial, medido em participantes e potenciais clientes, é uma questão diferente de saber se a política fiscal produz benefício público suficiente ou condições concorrenciais justas para os residentes de longa data.
O lugar da investigação e da inovação
Existe um antecedente de participação universitária e tecnológica neste circuito. Numa notícia de 20 de fevereiro de 2023, a Universidade do Algarve documenta a participação de uma comitiva do Algarve Tech Hub nos eventos “Living in Portugal” de Los Angeles e São Francisco, no âmbito de um projeto de internacionalização desenvolvido em parceria com a Universidade e entidades empresariais e de turismo. O ecossistema tecnológico regional foi apresentado numa das sessões. Esta missão é anterior à criação do IFICI. A notícia não esclarece de quem partiu a iniciativa de participar nos seminários, nem se houve pagamentos à organização ou apoios desta à participação da comitiva.
O apoio institucional e financeiro anunciado para estes eventos também merece atenção. Numa notícia de setembro de 2022 publicada pelo Barlavento, do grupo Open Media, a organização dos seminários na Califórnia é associada à colaboração do Turismo do Algarve e ao apoio de fundos europeus através do CRESC Algarve 2020, Portugal 2020 e FEDER. O mesmo artigo apresenta os benefícios fiscais do antigo RNH como um dos motivos de interesse na mudança para Portugal, ao anunciar um evento em Marbella. Trata-se de um antecedente anterior ao IFICI; a notícia não identifica os beneficiários, montantes ou despesas abrangidos pelo apoio anunciado. Esta articulação entre apoio público e promoção residencial e fiscal coloca uma questão de interesse coletivo: que objetivos e resultados justificam esse apoio?
Um artigo de 24 de novembro de 2022 no Olive Press, identificado como conteúdo patrocinado, afirma expressamente que os eventos “Living in Portugal” são realizados em associação com a Região de Turismo do Algarve e cofinanciados pelo programa Portugal 2020. É uma segunda referência publicada ao apoio anunciado para este circuito, na época do antigo RNH.
A documentação permite identificar um apoio à própria empresa, com finalidade distinta da missão do Algarve Tech Hub. A ficha do projeto «Essential Magazine – Projeto editorial português worldwide», código ALG-02-0752-FEDER-043612, identifica a Open Media – Design e Publicações, S.A. como beneficiária, um custo elegível de €343.725,00 e apoio FEDER de €154.676,25. A execução indicada decorre de março de 2019 a junho de 2023, visando a internacionalização editorial em França, Reino Unido, Alemanha e Dubai, através de conteúdos digitais, site e aplicação. A ficha não menciona os seminários nem discrimina despesas de eventos.
O site dos seminários apresenta, no rodapé, uma indicação de «Co-financing» com as marcas CRESC Algarve 2020, União Europeia e Portugal 2020, sem identificar nessa área a operação, os montantes ou as despesas abrangidas. A indicação não permite atribuir o apoio a cada evento anunciado. Ainda assim, uma empresa com apoio europeu à internacionalização editorial também organiza eventos de captação de clientes, enquanto o seu dirigente exerce funções no imobiliário e numa Câmara de Comércio. A capacidade editorial e digital apoiada pode beneficiar indiretamente atividades que usam esses canais; esta possibilidade justifica perguntar como se articulam os negócios, quem beneficia e que retorno público produz o apoio, sem pressupor irregularidade no financiamento.
Nos materiais públicos de 2025 e 2026 analisados neste estudo de caso, o IFICI surge integrado numa oferta de imobiliário, investimento, banca e relocalização. A investigação científica e a inovação, que dão nome ao incentivo, não aparecem com protagonismo comparável, através da apresentação de projetos científicos, equipas de investigação ou oportunidades de colaboração com universidades e laboratórios. Esta diferença entre a finalidade anunciada e a promoção comercial documentada reforça uma pergunta central: que resultados concretos de investigação e inovação se espera obter em contrapartida dos benefícios fiscais concedidos?
Porque é que um incentivo à investigação científica e à inovação aparece tão ligado à promoção imobiliária e à venda de serviços de planeamento fiscal?
📊 Como o regime é apresentado na prática (exemplos reais)
Como o regime é apresentado pelo setor privado
Para além de vídeos explicativos e materiais públicos, resultados semelhantes são também descritos em publicações escritas produzidas por consultoras fiscais.
Uma publicação de 2026 de uma sociedade de consultoria fiscal descreve o regime como permitindo:
Isenção praticamente total sobre rendimentos de fonte estrangeira.
A mesma fonte refere ainda que o acesso ao regime pode implicar trabalhar através de uma empresa portuguesa, incluindo uma empresa detida pelo próprio:
“o novo RNH 2.0 (IFICI) também exige que se trabalhe para uma empresa portuguesa — mesmo que essa empresa seja detida pelo próprio beneficiário.”
Num vídeo oficial da própria Touchdown, um advogado fiscal explica que uma pessoa que exerça uma atividade qualificada pode criar a sua própria empresa em Portugal, tornar-se gerente ou trabalhador dessa empresa e prestar serviços aos seus clientes através dessa estrutura.
Ao descrever o resultado fiscal desta organização, afirma:
“Everything you move through Portugal, 20%. Everything abroad is zero, including capital gains, dividends, interest income, rental income.”
Tradução editorial: “Tudo o que passa por Portugal, 20%. Tudo o que está no estrangeiro é zero, incluindo mais-valias, dividendos, juros e rendimentos prediais.”
O apresentador reage qualificando o regime como:
“Probably one of the most lucrative and attractive tax regimes in the developed world.”
Tradução editorial: “Provavelmente um dos regimes fiscais mais lucrativos e atrativos do mundo desenvolvido.”
Uma interpretação semelhante aparece também numa publicação dirigida a pessoas interessadas em reduzir a sua tributação internacional, que apresenta o novo regime como uma oportunidade de beneficiar de tributação reduzida em Portugal através de atividades qualificadas e estruturas empresariais portuguesas.
" The new scheme is somewhat more complex in terms of its structure, but it is generally more favorable than the old scheme , because, for example, profits on shares (so-called capital gains) are now also exempt."
Esta leitura reflete-se transversalmente na imprensa financeira internacional. Um artigo da World Finance enquadra o IFICI no contexto de uma migração global recorde de riqueza. Ou seja: um regime desenhado oficialmente para o fomento da ciência e inovação surge posicionado, no mercado internacional, como o principal catalisador para a atração de indivíduos de elevado património (HNWI). O artigo sublinha que o aproveitamento do regime exige estruturação rigorosa, enquadrando o IFICI como o eixo central de uma oferta global de planeamento fiscal e estruturação societária.
“Portugal lidera o boom europeu da migração de milionários. Portugal está a emergir como o principal íman europeu para indivíduos de elevado património, graças ao seu novo regime fiscal para inovação e investigação, ao estilo de vida e ao acesso estratégico à União Europeia.”
Tradução editorial do cabeçalho e subtítulo do artigo da World Finance.
Fluxos líquidos projetados de indivíduos de elevado património (HNWI) para 2025. Portugal aparece entre os principais destinos globais, com +1.400 milionários e 8,1 mil milhões de dólares em património investível associado. 📊 Fonte: Henley Private Wealth Migration Report 2025.
“Para alguém que já tenha estruturas patrimoniais offshore — Channel Islands, Isle of Man ou gestores de investimento offshore — isto é simples. Para quem não tenha estruturas existentes, é necessário criá-las antes da mudança de residência.”
A lógica da estruturação prévia à mudança surge aqui com invulgar clareza. Nesta leitura, o IFICI não se limita a acomodar património de fonte estrangeira — parece favorecer quem já dispõe de estruturas patrimoniais internacionais ou consegue criá-las antes de se tornar residente fiscal em Portugal.
A comercialização de estruturas desenhadas à medida do regime é publicamente assumida por prestadores de serviços societários. Num artigo da 1st Step Solution, a constituição de uma empresa maltesa é promovida como uma solução otimizada para residentes em Portugal ao abrigo do IFICI. O texto descreve Malta como uma jurisdição europeia com uma taxa efetiva de IRC que pode rondar os 5%, sem retenção na fonte sobre dividendos distribuídos a não residentes. Esta arquitetura confirma que o IFICI opera, na prática, como um produto de estruturação corporativa transfronteiriça.
A estrutura “Malta + IFICI” ajuda a compreender a mecânica da regra dos 35%. A lei aplica esta taxa aos rendimentos provenientes de jurisdições listadas como tendo regimes fiscais claramente mais favoráveis — a chamada “lista negra” dos paraísos fiscais. Na prática, se um rendimento destinado ao beneficiário do IFICI / RNH 2.0 passar primeiro por uma empresa numa jurisdição europeia que não esteja nessa lista, como Malta, a entidade que paga formalmente o dividendo muda. Essa alteração formal pode permitir que o rendimento chegue a Portugal dentro do enquadramento de isenção do IFICI. Em termos simples: o capital pode ter origem numa jurisdição fiscalmente privilegiada, passar por uma holding maltesa e ser recebido pelo beneficiário com uma classificação fiscal mais favorável — podendo, em certos casos, beneficiar de isenção de IRS.
Esta gramática de otimização é debatida em fóruns técnicos internacionais. Num webinar da Portugal Pathways sobre o IFICI, com a participação de especialistas da BDO e da CMS Law, o regime é dissecado na sua dupla vertente: a taxa fixa de 20% e a isenção sobre rendimentos de capitais e mais-valias estrangeiras. O painel evidencia um cenário de dupla não tributação técnica: a possibilidade de uma mais-valia ou dividendo não ser tributado no país de origem (devido à aplicação de convenções bilaterais) e beneficiar de isenção total na esfera do residente em Portugal.
A questão estrutural é simples: se o objetivo declarado das convenções e dos regimes especiais é evitar dupla tributação, porque é que determinadas combinações podem produzir dupla não tributação prática? E porque é que, em certos enquadramentos, a isenção pode depender da possibilidade de tributação no estrangeiro sem exigir sempre prova de imposto efetivamente pago fora de Portugal?
🏠 Mais-valias imobiliárias no estrangeiro: quando a tributação pode ser de 0%
No IFICI, o ganho com a venda de um imóvel no estrangeiro pode ficar isento de IRS, cumpridas as condições do regime (artigo 81.º, n.º 4, do Código do IRS). Esta isenção em Portugal é também divulgada pela GoalSeek e pela Prime Portugal. Se o país onde está o imóvel também não cobrar imposto, o mesmo ganho pode ficar sem imposto nos dois países. Esta possibilidade não se limita à Alemanha nem à venda de um único imóvel. A ausência de imposto nos dois países depende das regras fiscais aplicáveis a cada venda.
A lei alemã pode afastar o imposto na venda de um imóvel particular detido há mais de dez anos, fora de uma atividade empresarial. Na resposta oficial de 16 de dezembro de 2024 (processo 26820), relativa ao antigo RNH, a AT confirmou a isenção portuguesa mesmo que o ganho não fosse tributado na Alemanha. A requerente diz estar isenta na Alemanha, mas o documento não confirma essa informação.
Para um residente no regime geral, o mesmo ganho seria, em regra, tributado em Portugal: metade da mais-valia entraria no cálculo do IRS e ficaria sujeita às taxas gerais, mesmo que não houvesse imposto a pagar na Alemanha.
Esta vantagem pode incentivar a venda de património no estrangeiro enquanto a pessoa beneficia do IFICI. Não é preciso reinvestir o ganho em Portugal para beneficiar desta isenção. Quanto maiores forem os ganhos estrangeiros isentos, maior pode ser a poupança nos impostos, mesmo que a pessoa continue a fazer o mesmo trabalho e a receber o mesmo salário em Portugal.
O ganho tem de ser declarado. Se a pessoa apenas tiver esse ganho isento e um salário abrangido pelo IFICI, pode pagar IRS apenas sobre o salário, à taxa especial de 20%. A mais-valia isenta não faz subir essa taxa. Caso tenha outros rendimentos não abrangidos pela taxa especial do IFICI e sujeitos às taxas gerais de IRS, a mais-valia isenta pode fazer subir a taxa de imposto aplicada a esses rendimentos. Esta isenção não se aplica à venda de uma casa em Portugal.
Estas descrições comerciais não surgem no vazio: a própria documentação oficial da Autoridade Tributária confirma os elementos centrais que tornam estes resultados possíveis, incluindo a taxa especial de 20%, a isenção, em regra, de rendimentos estrangeiros e a abrangência de estruturas empresariais, funções de gestão e determinadas atividades financeiras, de consultoria e holdings.
Embora o discurso comercial apresente frequentemente versões simplificadas, publicações técnicas descrevem o regime em termos jurídicos mais precisos:
Publicações jurídicas descrevem o regime nos seguintes termos:
“Isenção de IRS sobre rendimentos de fonte estrangeira, incluindo rendimentos do trabalho, capitais (como juros e dividendos), rendimentos prediais e mais-valias.” (com exceções, nomeadamente pensões e rendimentos provenientes de jurisdições com regime fiscal privilegiado)
“A isenção é atribuída sem necessidade de verificação das regras de competência tributária previstas nas convenções de dupla tributação.”
Estas descrições coexistem com a aplicação de uma taxa fixa de 20% sobre rendimentos de fonte portuguesa qualificados, evidenciando uma distinção estrutural entre tributação doméstica e estrangeira.
Neste aspeto, o enquadramento atual do IFICI pode, em alguns casos, ser mais permissivo do que o regime RNH original, nomeadamente no que diz respeito à isenção direta de determinadas mais-valias de fonte estrangeira.
Para além das descrições jurídicas e institucionais, consultoras internacionais enquadram frequentemente o regime IFICI em termos de eficiência fiscal e oportunidades de estruturação transfronteiriça, especialmente para profissionais, fundadores e investidores com mobilidade global.
Nestes contextos, Portugal é frequentemente posicionado como um destino estratégico para otimizar fluxos de rendimento internacionais e coordenar atividades empresariais entre diferentes jurisdições.
A análise jurídica indica também que o âmbito do regime IFICI pode ser mais amplo do que a sua designação sugere, incluindo funções qualificadas em estruturas empresariais, como membros de órgãos sociais.
Estas descrições refletem a forma como o regime é simultaneamente apresentado no mercado e enquadrado em documentação jurídica e técnica.
A complexidade do enquadramento legal, aliada à sua margem interpretativa, cria espaço para planeamento fiscal estruturado, frequentemente mediado por consultores e advogados especializados.
A questão central deixa assim de ser apenas se estes resultados são descritos, passando a ser como se articulam com o sistema fiscal no seu conjunto e com os residentes que permanecem sujeitos ao regime geral.
⚖️ O que a lei estabelece (enquadramento oficial do IFICI)
O enquadramento oficial do IFICI (Artigo 58.º-A e Aviso n.º 4812/2025/2)
O regime IFICI, previsto no artigo 58.º-A do Estatuto dos Benefícios Fiscais, é operacionalizado através de regulamentação administrativa publicada em Diário da República e por avisos oficiais do IAPMEI, que definem os critérios concretos de elegibilidade.
O Aviso n.º 4812/2025/2, publicado em Diário da República e disponibilizado pelo IAPMEI, estabelece de forma explícita as profissões qualificadas e as atividades económicas consideradas relevantes para acesso ao regime ao abrigo da alínea d) do n.º 1 do artigo 58.º-A.
Confirmação oficial da Autoridade Tributária.
O folheto informativo da Autoridade Tributária sobre o IFICI confirma que o regime combina uma taxa especial de 20% sobre rendimentos qualificados das categorias A e B obtidos em Portugal, durante 10 anos, com uma isenção, em regra, sobre rendimentos estrangeiros das categorias A, B, E, F e G — incluindo trabalho, capitais, rendimentos prediais e incrementos patrimoniais.
O mesmo documento estabelece, contudo, uma fronteira fiscal relevante: os rendimentos estrangeiros pagos ou colocados à disposição por entidades domiciliadas em países, territórios ou regiões sujeitos a regimes fiscais claramente mais favoráveis não beneficiam da isenção geral, sendo tributados à taxa de 35%. Esta distinção torna a qualificação da entidade pagadora e da jurisdição de origem um elemento central no planeamento fiscal internacional associado ao regime.
O mesmo documento confirma ainda que o regime pode abranger membros de órgãos sociais, administradores, gerentes e diretores-gerais, bem como atividades financeiras, de seguros, consultoria, sedes sociais, holdings e entidades ligadas a incentivos fiscais à investigação e desenvolvimento empresarial.
Em termos simples: o regime é apresentado publicamente como um incentivo à ciência e à inovação, mas a lista oficial mostra que o seu alcance pode ir muito além de investigadores ou cientistas, abrangendo também gestores, administradores, consultores, holdings e estruturas empresariais.
A ligação do IFICI a entidades que beneficiem de incentivos fiscais à investigação e desenvolvimento empresarial mostra que o regime pode operar em articulação com benefícios fiscais na esfera empresarial. Isto reforça a necessidade de analisar o IFICI não apenas como uma taxa especial de IRS para indivíduos, mas como parte de uma arquitetura mais ampla de incentivos fiscais que pode combinar vantagens na esfera pessoal e na esfera societária.
Esta combinação levanta uma questão central: se o regime é oficialmente apresentado como um incentivo à investigação científica e à inovação, porque é que a sua aplicação prática pode abranger administradores, gerentes, membros de órgãos sociais, holdings, consultoria, atividades financeiras e estruturas empresariais? Não se trata apenas de uma taxa reduzida sobre trabalho qualificado, mas de uma arquitetura que articula isenção ampla de rendimentos estrangeiros, funções de gestão, estruturas societárias e incentivos empresariais. Por isso, os seus efeitos distributivos e concorrenciais podem ser diferentes — e potencialmente mais intensos — dos observados no regime RNH anterior.
Esta arquitetura cria também um incentivo direto à arbitragem entre categorias fiscais. Quando certos rendimentos do trabalho são tributados a 20%, enquanto dividendos, juros, rendas, mais-valias ou outros rendimentos de fonte estrangeira podem beneficiar de isenção em Portugal, o sistema incentiva a reorganização dos fluxos de rendimento para as categorias fiscalmente mais favoráveis. O problema não está apenas na taxa aplicável, mas na possibilidade de transformar, através de estruturas societárias, financeiras ou contratuais, a natureza jurídica e fiscal do rendimento.
O que o documento oficial estabelece:
Atividades económicas elegíveis: O Anexo B inclui expressamente as atividades financeiras e de seguros, classes 6420 (sociedades holding) e 6630 (gestão de fundos), entre outros setores como construção, hotelaria, comércio, consultoria e tecnologias de informação.
Funções elegíveis: O Anexo A inclui funções de direção, como diretores-gerais, gestores executivos e administradores, sendo igualmente considerados elegíveis administradores, gerentes e diretores gerais de empresas.
Profissões abrangidas: A lista inclui explicitamente funções como realizadores, produtores e diretores de cinema, televisão e rádio.
Qualificação mínima: No âmbito deste aviso, o requisito corresponde ao nível 5 do Quadro Europeu de Qualificações. Outros caminhos do IFICI, nomeadamente profissões altamente qualificadas ao abrigo da Portaria n.º 352/2024/1, podem exigir requisitos superiores.
O próprio aviso diz que a lista vem, em grande parte, do antigo regime RNH, com alguns ajustes.
O que conta é a atividade principal da empresa, e é a própria empresa que confirma junto da Autoridade Tributária que cumpre os requisitos do regime e que a atividade é elegível.
Ou seja, a arquitetura administrativa do regime assenta, em parte, numa validação de natureza declarativa. O folheto da Autoridade Tributária esclarece que, para determinadas categorias, como as profissões altamente qualificadas da alínea c), os beneficiários não precisam de juntar documentação probatória inicial; a confirmação é solicitada eletronicamente à empresa onde a atividade é exercida. O acesso ao regime pode, assim, começar por uma declaração da própria entidade, sujeita a eventual verificação posterior.
Este modelo cria um desfasamento crítico entre o acesso ao benefício fiscal e a sua fiscalização efetiva. Estruturas empresariais podem beneficiar desde o início de uma vantagem fiscal e competitiva com base em declarações formais, enquanto a verificação da substância económica, da atividade principal e da elegibilidade real pode ocorrer apenas anos mais tarde. Mesmo que uma configuração venha a ser contestada pela Autoridade Tributária, os seus efeitos no mercado — preços, margens, contratação e concorrência — podem já ter ocorrido e ser difíceis de reverter.
O Aviso n.º 9709/2025/2, de 10 de abril de 2025, clarificou ainda que os códigos CAE elegíveis — incluindo o 6420, relativo a sociedades holding — só são reconhecidos quando correspondem à atividade principal da empresa, e não a uma atividade secundária.
A via da holding tende a ser apresentada no mercado como mais estável e previsível do que a via das startups. O estatuto de startup em Portugal é válido por períodos de três anos, sendo renovado oficiosamente pela Startup Portugal, mas sujeito a verificações periódicas; além disso, a empresa tem o dever legal de comunicar, no prazo de 30 dias, sempre que deixe de cumprir os requisitos. Já uma holding bem estruturada, quando a sua atividade principal se enquadra nos códigos elegíveis e cumpre os requisitos aplicáveis, pode oferecer uma base jurídica mais sólida para sustentar o benefício fiscal de 10 anos, sem depender da mesma lógica de avaliação recorrente associada à inovação ou ao estatuto de startup, embora continue sujeita à verificação posterior pela Autoridade Tributária.
Esta distinção ajuda a perceber porque algumas estruturas societárias podem ser comercialmente apresentadas como mais previsíveis do que a via das startups. No caso das startups, o acesso ao IFICI depende do reconhecimento prévio da empresa como startup e da verificação dos requisitos por entidades competentes, incluindo a Startup Portugal. Já uma estrutura assente numa atividade principal elegível — como uma sociedade holding, quando cumpra os requisitos aplicáveis — pode ser apresentada como uma base formalmente mais estável para sustentar o enquadramento fiscal ao longo do período do regime.
A forma como o regime funciona está definida na Portaria n.º 352/2024/1, publicada em Diário da República.
Estes documentos definem o enquadramento administrativo e os critérios de aplicação prática do regime.
📄 Estudos independentes e fontes institucionais
Enquadramento legal, estudos e fontes institucionais
O enquadramento legal do regime pode ser consultado no Diário da República, que define formalmente a tributação dos residentes não habituais, o direito a um regime especial durante um período de 10 anos, e reconhece explicitamente que determinados rendimentos de fonte estrangeira — incluindo rendimentos de capitais e mais-valias — podem estar excluídos de tributação em Portugal.
O enquadramento descrito nesta publicação está alinhado com investigação do Banco de Portugal (Teles & Alpizar, janeiro 2026), que identifica os principais efeitos do regime de Residentes Não Habituais.
Nota: Os dados empíricos disponíveis referem-se ao regime RNH original (2009–2023). O IFICI, embora tecnicamente distinto, apresenta características estruturais comparáveis e, em alguns aspetos — nomeadamente na isenção de rendimentos de fonte estrangeira — pode ser ainda mais permissivo, segundo análises jurídicas recentes.
O estudo confirma a existência de um regime fiscal preferencial com uma taxa fixa de 20% para determinados rendimentos, em contraste com o regime geral progressivo que pode atingir níveis próximos de 53%.
Os dados indicam que os principais beneficiários se situam no topo da distribuição de rendimentos, com níveis médios significativamente superiores ao rendimento médio nacional, evidenciando um impacto concentrado em indivíduos com elevado rendimento e mobilidade internacional. Esta composição evidencia também um desfasamento entre a narrativa pública de captação de talento científico ou de investigação e o perfil observado dos beneficiários, onde funções executivas seniores surgem de forma relevante.
A análise destaca ainda efeitos distributivos relevantes, especialmente em contextos de concorrência fiscal entre países, onde os ganhos tendem a concentrar-se nos trabalhadores altamente qualificados, podendo gerar pressões sobre os restantes.
🎙️ Podcast do Banco de Portugal sobre o antigo RNH
A 16 de abril de 2026, o Banco de Portugal publicou um episódio do BdP Podcast sobre o regime dos Residentes Não Habituais, baseado no estudo “Residentes Não Habituais: impostos preferenciais para altos rendimentos em Portugal”, de Pedro Teles e Laura Alpizar.
Ouça o episódio do podcast do Banco de Portugal referido nesta secção:
O episódio discute a evolução do regime, a isenção de rendimentos estrangeiros, a taxa fixa de 20%, o perfil dos principais beneficiários, a despesa fiscal e os efeitos distributivos da concorrência fiscal internacional.
O estudo foi também divulgado na imprensa económica, que destacou a concentração dos benefícios nos rendimentos mais elevados, em particular entre os contribuintes mais ricos.
A investigação académica também analisou o regime numa perspetiva sociológica, enquadrando-o nas dinâmicas de concorrência fiscal internacional e destacando o seu potencial para gerar desigualdades internas entre diferentes grupos de residentes.
A análise jurídica internacional descreve igualmente o regime IFICI como mantendo uma isenção ampla para rendimentos de fonte estrangeira, sujeita a determinadas condições, em conjunto com uma taxa fixa de 20% para rendimentos qualificados.
Análises jurídicas de sociedades ibéricas de referência descrevem igualmente o enquadramento IFICI como combinando uma taxa fixa de 20% sobre rendimentos do trabalho qualificados com a possibilidade de isenção sobre a maioria das categorias de rendimentos de fonte estrangeira, sujeita a condições específicas e à qualificação fiscal dos rendimentos.
Esta análise jurídica baseia-se nos avisos oficiais do IAPMEI e da AICEP, que definem as atividades elegíveis e funções qualificadas no âmbito do regime IFICI.
Para além de conteúdos explicativos em vídeo, o regime é também apresentado por consultoras que operam diretamente no mercado, detalhando os seus benefícios e formas de enquadramento:
O objetivo central desta publicação é tornar visível, mesmo para leitores sem conhecimentos técnicos de fiscalidade, a dimensão da desigualdade criada por estes enquadramentos quando comparados com os residentes fiscais no regime geral em Portugal, que podem enfrentar taxas marginais de IRS até 48% pelo mesmo trabalho.
ℹ️ Esclarecimento sobre a taxa de 48%
O valor de 48% refere-se à taxa marginal máxima de IRS, não à taxa efetiva aplicada à totalidade do rendimento. Portugal utiliza um sistema fiscal progressivo, pelo que a taxa efetiva é inferior e varia consoante o nível de rendimento, deduções e contribuições para a Segurança Social. A comparação feita nesta publicação destaca a assimetria estrutural entre o regime geral e situações em que pode aplicar-se uma taxa fixa de 20% ou uma isenção sobre certos rendimentos.
O portal EURES (Serviços Europeus de Emprego) identifica áreas profissionais em Portugal onde as ofertas de emprego são insuficientes e a inserção profissional é mais difícil. Esse contexto torna pertinente questionar a atração de profissionais com vantagens fiscais para mercados onde já faltam oportunidades.
Há aqui uma ironia evidente: tanto o antigo RNH como o atual IFICI são promovidos como instrumentos para atrair “talento”, mas, ao criarem uma forte assimetria fiscal, podem colocar em desvantagem os profissionais locais que já exercem as mesmas atividades em Portugal. Atrair novos profissionais não equivale, por si só, a criar novas oportunidades.
Se o objetivo da política pública é realmente beneficiar os setores para onde este talento é atraído, porque é que a comunicação oficial se concentra sobretudo na investigação, ciência e tecnologia, dizendo tão pouco sobre as restantes atividades abrangidas e sobre as consequências para quem já trabalha nessas áreas?
Esta não é uma preocupação isolada. Um artigo de opinião publicado aponta para efeitos mais amplos do regime na habitação, no custo de vida e na pressão sobre o mercado, sobretudo quando o tratamento fiscal preferencial para novos residentes aumenta o poder de compra num país onde os rendimentos locais continuam significativamente mais baixos.
Esta ligação entre fiscalidade preferencial e mercado imobiliário é também visível na forma como o regime foi divulgado por atores do próprio setor. Por exemplo, uma publicação entretanto removida do site de uma imobiliária portuguesa especializada no mercado para compradores estrangeiros apresentou o IFICI / RNH 2.0 como informação relevante para estrangeiros que ponderavam fixar residência em Portugal e tomar decisões financeiras no país. A publicação surge datada de 23 de dezembro de 2024, o mesmo dia em que foi publicada a Portaria n.º 352/2024/1, que regulamentou o regime. Embora a página reproduzisse informação originalmente publicada pelo The Portugal News , a sua inclusão no próprio site da agência mostra a rapidez com que o novo benefício fiscal passou a ser tratado como informação comercialmente relevante para um público de potenciais residentes internacionais e compradores de imóveis. Isto não prova, por si só, um impacto direto nos preços da habitação.
ℹ️ Nota importante sobre os “0%” e o âmbito desta análise
Esta publicação parte da assimetria do IRS, em particular do contraste entre 0%–20% para alguns novos residentes e até 48% para residentes fiscais no regime geral que realizam o mesmo tipo de trabalho. Em secções posteriores, a análise alarga-se também a estruturas societárias, contribuições sociais, incentivos empresariais e mecanismos de enquadramento fiscal que podem reforçar essa vantagem.
As referências a cenários de 0% baseiam-se em informação pública disponibilizada por consultoras fiscais, entidades empresariais e materiais institucionais — por exemplo, publicações de câmaras de comércio. Este conteúdo tem natureza analítica e não substitui aconselhamento fiscal ou jurídico profissional.
Em termos simples, o IFICI é enquadrado pelo artigo 58.º-A do Estatuto dos Benefícios Fiscais, mas a mecânica das isenções sobre rendimentos estrangeiros aparece no artigo 81.º do Código do IRS. É aí que se prevê que certos rendimentos obtidos no estrangeiro possam beneficiar do método da isenção em Portugal, embora continuem a contar para calcular a taxa aplicável aos restantes rendimentos.
Mesmo quando certos rendimentos estrangeiros beneficiam de isenção direta de IRS em Portugal, isso não significa que desapareçam do ponto de vista fiscal. Podem ter de ser declarados e, em alguns casos, podem contar para calcular a taxa aplicada a outros rendimentos. É isto que se chama progressividade ou englobamento: o rendimento pode não pagar IRS diretamente, mas ainda assim ser considerado no cálculo da taxa de IRS aplicável ao restante rendimento. Assim, nesta publicação, “0%” deve ser entendido como referência à isenção direta sobre determinados rendimentos — não como ausência total de declaração, análise ou impacto fiscal.
Isto também não significa “imposto zero” em sentido absoluto. A eventual isenção referida aplica-se apenas ao IRS. O novo residente pode continuar sujeito a contribuições para a Segurança Social sobre o rendimento do trabalho e, quando aplicável, a impostos municipais como IMT e IMI. Além disso, estruturas como holdings ou soluções EOR implicam custos de constituição, manutenção e conformidade, sendo que qualquer planeamento fiscal internacional exige sempre aconselhamento especializado.
Exemplo Prático: Um Diretor de Fotografia de Outro País Quer Viver em Portugal
O acesso ao IFICI não é automático: depende de inscrição, enquadramento em atividades elegíveis, confirmação dos requisitos aplicáveis e eventual verificação posterior. Mas, uma vez dentro do regime, a isenção de determinados rendimentos qualificados como sendo de fonte estrangeira parece operar de forma muito mais direta do que no antigo RNH.
Segundo análises jurídicas disponíveis, essa isenção não parece exigir prova de tributação efetiva no estrangeiro. A questão central deixa de ser se o rendimento pagou ou não imposto fora e passa a ser se pode ser qualificado como obtido no estrangeiro — e como essa qualificação é aceite ou contestada.
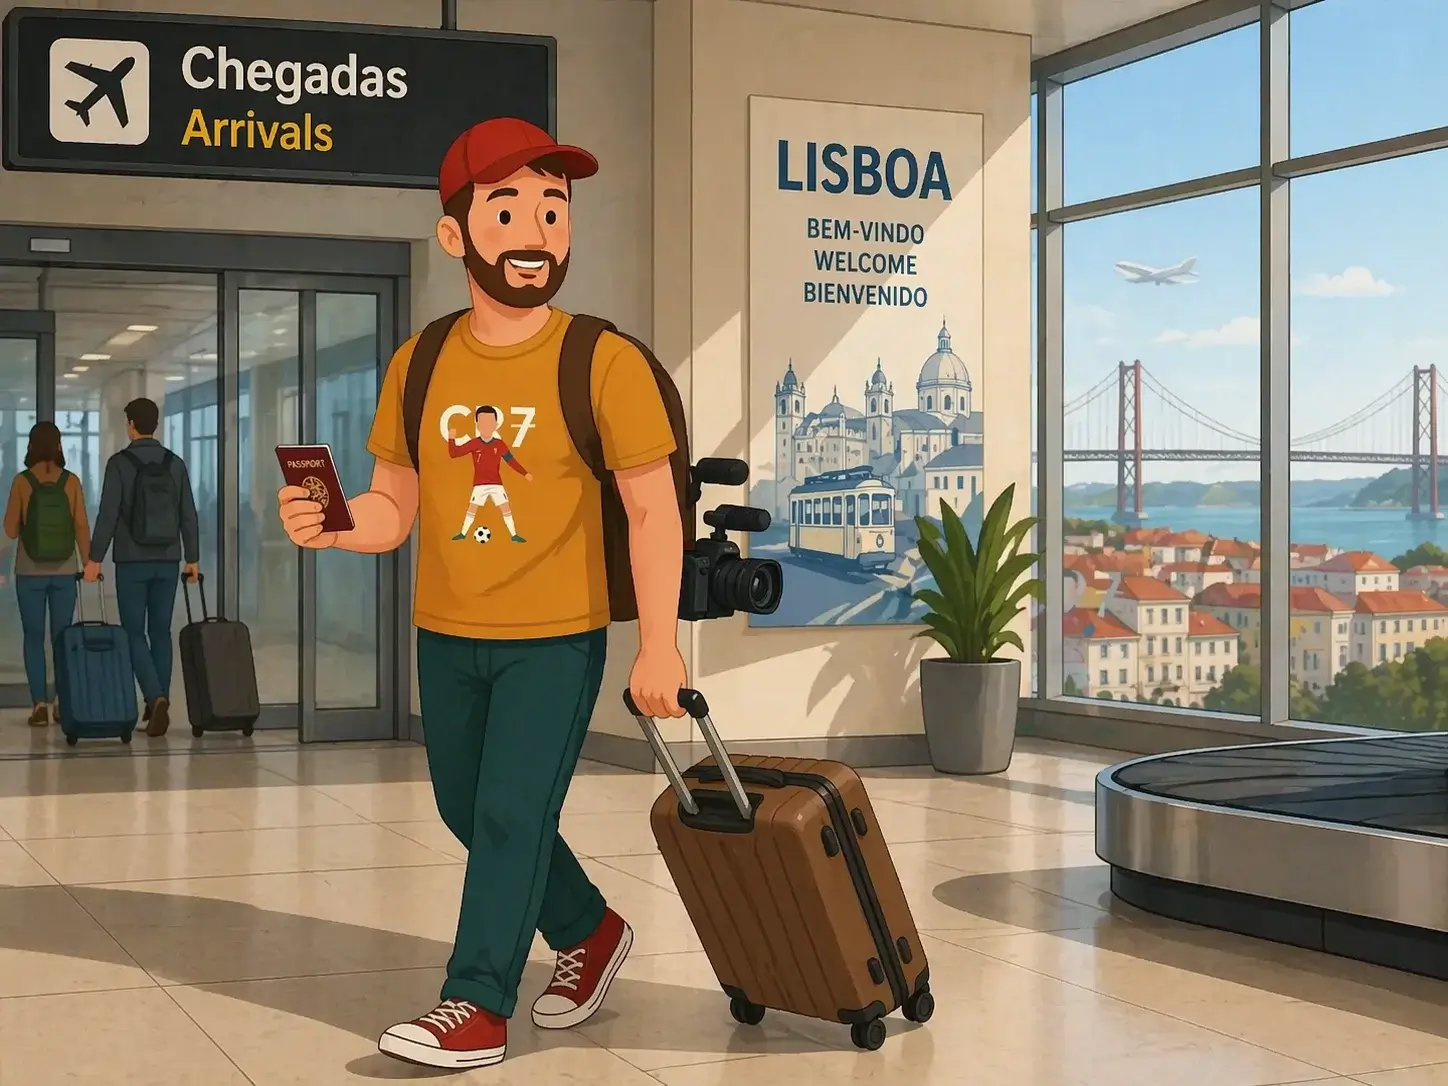
Ben chega a Lisboa para começar um novo capítulo — com sol, oportunidades e um regime fiscal muito particular.
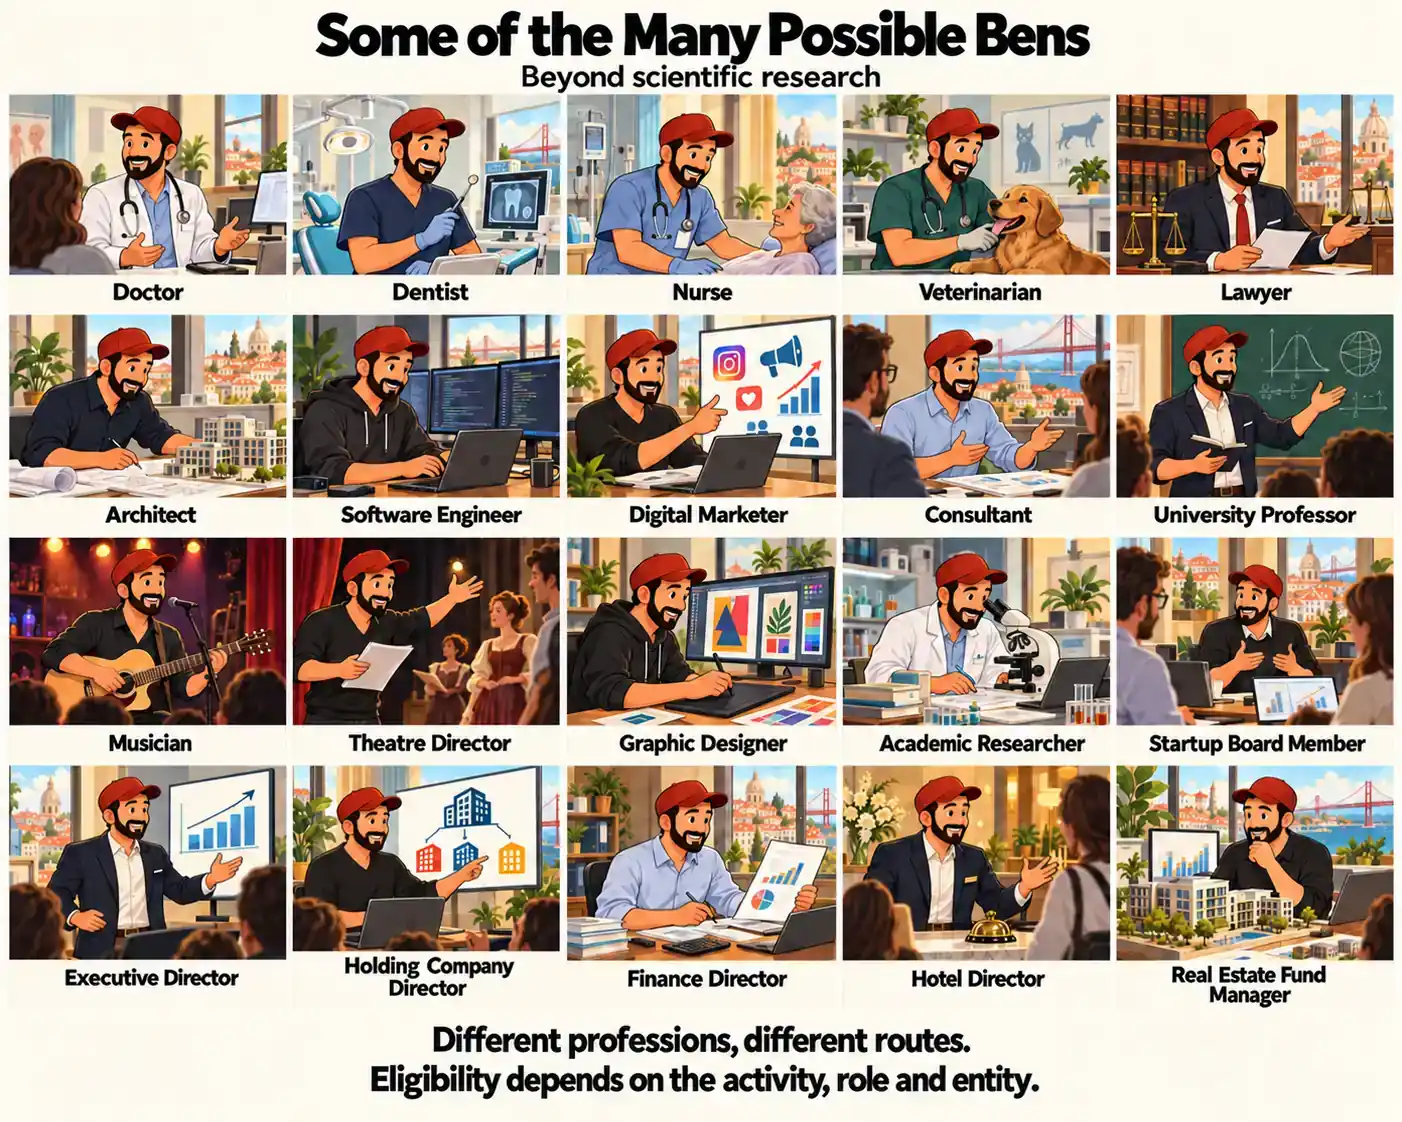
Personagem: Ben, Diretor de Fotografia de outro país. Ben é uma personagem simbólica que representa profissionais de diferentes áreas abrangidas pelo IFICI. O regime vai muito além do audiovisual, com condições próprias para cada via de acesso.
💼 Ver exemplos de profissões e atividades abrangidas
As listas oficiais de postos qualificados e atividades económicas relevantes mostram que o regime pode abranger perfis e setores muito diversos, para além da narrativa pública centrada em ciência, investigação e inovação.
Diretores-gerais e gestores executivos de empresas
Diretores de serviços administrativos e comerciais
Diretores de produção e de serviços especializados
Diretores de hotelaria, restauração, comércio e outros serviços
Especialistas das ciências físicas, matemáticas, engenharias e técnicas afins
Médicos
Professores dos ensinos universitário e superior
Especialistas em finanças e contabilidade
Especialistas em tecnologias de informação e comunicação
Realizadores, encenadores, produtores e diretores relacionados com cinema, teatro, televisão e rádio
Técnicos e profissões intermédias das ciências e engenharia
Administradores, gerentes e diretores-gerais de empresas elegíveis
Entre as atividades económicas reconhecidas como relevantes surgem também áreas como alojamento, restauração, educação, saúde humana, indústria transformadora, informação e comunicação, consultoria, atividades financeiras e seguros, entre outras.
Fontes: Folheto informativo da Autoridade Tributária sobre o IFICI, Aviso n.º 4812/2025/2 / IAPMEI e Aviso n.º 5309/2025/2 / AICEP.
Objetivo: Quer mudar-se para Lisboa e pagar o mínimo possível de impostos através do regime IFICI.
Problema: Ainda não tem clientes estrangeiros.
Solução: As consultoras oferecem vários “caminhos” legais para o enquadrar no regime.
A escolha de um diretor de fotografia é intencional: permite mostrar a contradição de oferecer vantagens fiscais para atrair profissionais para uma área onde a EURES identifica escassez de ofertas de emprego. A EURES aponta a mesma dificuldade em cargos de direção nas finanças e na hotelaria, funções também abrangidas pelo IFICI quando exercidas em empresas elegíveis.
O Aviso n.º 4812/2025/2 do IAPMEI lista expressamente, no código 2654, “Realizadores, encenadores, produtores e diretores relacionados, de cinema, teatro, televisão e rádio” entre os postos de trabalho qualificados para acesso ao IFICI.
Caminho 1 — Sociedade Unipessoal em Portugal
Cria uma empresa em Portugal e exerce funções que podem permitir o acesso ao IFICI.
Ben cria uma sociedade unipessoal em Portugal.
Nomeia-se a si próprio como gerente/diretor, um cargo que consta na lista de profissões elegíveis.
Se usar a via das empresas exportadoras, a empresa tem de exportar pelo menos 50% do seu volume de negócios e cumprir os restantes requisitos dessa via. Outros caminhos do IFICI têm condições diferentes.
Resultado:
O salário de gerência pago pela unipessoal ao Ben é rendimento de fonte portuguesa e pode beneficiar da taxa especial de 20%, independentemente de os clientes da empresa serem portugueses ou estrangeiros.
Trabalho para clientes estrangeiros é frequentemente apresentado, em termos comerciais, como podendo ser enquadrado como rendimento de fonte estrangeira e, em certos casos, beneficiar de isenção de IRS em Portugal.
Nota: Ben pode vir para Portugal sem clientes e, já em Lisboa, começar por conseguir alguns pequenos trabalhos para clientes estrangeiros por conta própria. Esses contratos podem contribuir para o requisito de exportar pelo menos 50% do volume de negócios, quando essa via seja aplicável; não garantem, por si só, a elegibilidade.
Ter um cliente estrangeiro não torna automaticamente estrangeiro o rendimento pessoal. A classificação depende da categoria do rendimento e das regras sobre a sua origem, incluindo a eventual imputação dos rendimentos profissionais a um estabelecimento estável em Portugal.
O que diz a Autoridade Tributária
A própria AT, no Ofício Circulado n.º 20276/2025, de 26 de fevereiro, esclarece que o conceito de "posto de trabalho" referido nas alíneas a), b), d), f) e g) do n.º 1 do artigo 58.º-A do EBF " implica necessariamente a existência de um contrato de trabalho". Isto significa, na prática, que um profissional que fature em nome individual como prestador de serviços, sem contrato de trabalho, não pode aceder ao IFICI através das vias que dependem de um "posto de trabalho" — daí a centralidade da figura da sociedade unipessoal: é precisamente através dela que o profissional pode passar a ser, formalmente, membro de órgão social de uma entidade portuguesa, ultrapassando essa limitação formal, desde que a empresa e as funções cumpram os requisitos da via do IFICI aplicável.
Ao criar uma sociedade unipessoal, Ben deixa de atuar apenas como freelancer e passa a operar em toda a área audiovisual, funcionando na prática como uma produtora capaz de competir diretamente com empresas locais.
Concorrência Direta com Produtoras Locais
Nessa posição, começa a vender serviços como uma verdadeira produtora de cinema e vídeo. Quando recebe projetos maiores, subcontrata técnicos locais — som, assistentes, operadores — e esses custos passam a integrar os custos de produção da empresa.
No papel, o enquadramento fiscal permite que:
Clientes estrangeiros: as vendas faturadas pela empresa portuguesa do Ben são receitas da empresa. Não se transformam automaticamente em rendimento pessoal isento. O salário de gerência pode beneficiar dos 20%; a isenção de outros rendimentos de fonte estrangeira depende da respetiva classificação e das condições aplicáveis.
Clientes portugueses: o trabalho qualificado prestado por Ben pode, em princípio, ser tributado à taxa especial de 20% ao abrigo do IFICI, em vez das taxas progressivas de IRS que, para profissionais locais no regime geral, podem atingir uma taxa marginal de cerca de 48%.
Impacto: esta margem fiscal permite a Ben oferecer preços finais significativamente mais baixos, mesmo cobrindo todos os custos de produção.
Resultado: cria-se uma diferença de carga fiscal que, em certos cenários, pode atingir várias dezenas de pontos percentuais e que, na prática, funciona como uma forma de dumping fiscal num mercado já fragilizado pela escassez de emprego no setor audiovisual em Portugal.
Caminho 2 — Holding no Estrangeiro (por exemplo, Malta)
Combina uma empresa no estrangeiro com uma estrutura em Portugal e rendimentos de dividendos.
A consultora cria uma holding em Malta.
Essa holding abre uma subsidiária em Portugal.
Ben emprega-se a si próprio na subsidiária portuguesa e é tributado a 20% sobre o salário.
Os lucros ou dividendos da holding estrangeira podem ser pagos a Ben com isenção em Portugal, desde que sejam cumpridas as regras das convenções aplicáveis e os requisitos de substância económica.
Resultado:
Cumpre formalmente a lei ao ter empresa, função qualificada e residência.
Mas uma parte significativa do seu rendimento é transformada em dividendos que não são tributados em Portugal.
Criar e manter uma estrutura de holding num país como Malta pode, em geral, custar apenas alguns milhares de euros por ano — registo, escritório virtual, contabilidade, serviços societários e encargos semelhantes. Esses valores estão ao alcance de muitos profissionais enquadrados no IFICI que faturam dezenas de milhares de euros por ano. Não se trata, por isso, apenas de um “esquema exótico para a elite”, mas de um produto padronizado que pode tornar-se economicamente vantajoso a partir de rendimentos na ordem dos 30.000 € a 40.000 €, dependendo do caso concreto.
Caminho 3 — Employer of Record (EOR)
É contratado por uma entidade intermediária, que assume o papel de empregador formal.
Ben contrata uma consultora ou EOR que cria uma entidade para o “empregar” formalmente.
Essa entidade fatura serviços para o estrangeiro, mesmo que a estrutura tenha sido montada especificamente para esse efeito.
Ben recebe salário ou honorários enquadrados no IFICI e, por isso, tributados a 20% de IRS.
Se vender o seu negócio ou tiver rendimentos passivos, Ben pode complementar este enquadramento com planeamento de investimentos. As consultoras promovem produtos que “reembalam” o capital e permitem levantamentos futuros com imposto equivalente, em determinados exemplos, a cerca de 2%–7% do total levantado.
Resultado:
Cumpre os requisitos formais.
Mas, na prática, combina o enquadramento laboral com aconselhamento sobre património e rendimentos estrangeiros para reduzir a tributação global.
O que as consultoras promovem: exemplos de levantamentos
Num artigo de 15 de julho de 2015, a Blacktower promove um seguro de investimento com este exemplo: 200.000 € investidos valorizam-se para 220.000 €; um levantamento de 22.000 € inclui 2.000 € de ganho e gera 560 € de imposto. Isto equivale a cerca de 2,55% do levantamento total. O artigo antecede o IFICI e documenta a utilização comercial desta forma de apresentar a tributação.
A Ingenium Financial anuncia tributação sobre levantamentos tão baixa quanto aproximadamente 5%. Num dos seus exemplos, 250.000 € investidos atingem 400.000 € no nono ano; um levantamento de 50.000 € inclui 18.750 € de ganho e o imposto indicado é 2.100 € — 4,2% do levantamento. São exemplos concretos de como o mercado apresenta estes produtos a quem pretende organizar o património e financiar a sua vida em Portugal.
Nos rendimentos da categoria A, um salário por trabalho exercido em Portugal é, em regra, de fonte portuguesa, mesmo quando pago por uma entidade estrangeira. O IFICI não o transforma em rendimento estrangeiro simplesmente por passar por um EOR ou outra entidade no estrangeiro. O salário elegível de fonte portuguesa pode beneficiar dos 20%; a isenção diz respeito a rendimentos que cumpram as regras aplicáveis à fonte estrangeira.
ℹ️ Como interpretar estas percentagens e a ligação ao IFICI
As percentagens dos exemplos são calculadas sobre o levantamento total, que inclui devolução de capital; não são taxas de imposto sobre todo o lucro nem um intervalo garantido. No exemplo da Blacktower, os 560 € correspondem a 28% dos 2.000 € de ganho. O artigo 5.º, n.º 3, do CIRS prevê ainda exclusões parciais em função da duração do seguro e das entregas: após oito anos, cumpridas as condições, tributar 40% do ganho a 28% equivale a 11,2% do ganho. As comissões e condições do produto também contam para o resultado financeiro.
O planeamento de investimentos pode acompanhar o enquadramento laboral, mas estas percentagens não são uma taxa do EOR nem do IFICI. Numa análise de 18 de agosto de 2025, a RFF Lawyers refere que os rendimentos de resgates de seguros unit-linked podem beneficiar da isenção do IFICI, assumindo a sua fonte estrangeira e o cumprimento dos requisitos legais. Essa eventual isenção é um tratamento distinto, não uma redução adicional aplicada à conta anterior. Os exemplos referem-se aos levantamentos futuros, não demonstram a tributação da venda de um negócio que possa ter originado o capital investido.
Para além das estruturas de Employer of Record, resultados semelhantes podem também ser alcançados através de outras abordagens estruturais utilizadas no mercado.
Crucialmente, estas abordagens estruturais não são meramente teóricas. Orientações de sociedades de advogados ibéricas de referência indicam que atividades financeiras como sociedades gestoras de participações sociais — holding companies (CAE 6420) — podem ser consideradas atividades económicas relevantes no enquadramento do IFICI, desde que cumpridos os requisitos aplicáveis.
Neste contexto, estas estruturas podem ser utilizadas para estabelecer presença económica local, permitindo simultaneamente que determinadas categorias de rendimento de fonte estrangeira — incluindo dividendos — beneficiem de isenção, dependendo da sua qualificação fiscal, das convenções aplicáveis e da aceitação por parte da Autoridade Tributária.
Caminho 4 — Já Ter Clientes Estrangeiros
Muda-se para Portugal mantendo os clientes internacionais que já tinha.
Exemplo: Ben já trabalha regularmente para produtoras no seu país de origem e decide mudar-se para Lisboa.
Residência fiscal: Ben torna-se residente em Portugal e pede enquadramento no regime IFICI.
Atividade qualificada: Os realizadores, produtores e funções relacionadas do código profissional 2654 constam dos avisos do IAPMEI/AICEP para o artigo 58.º-A, n.º 1, alínea d). O Ben tem também de cumprir os requisitos da entidade e do vínculo de trabalho ou de exercício de cargo social exigido pela via aplicável. A profissão e a residência, por si só, não bastam.
Clientes estrangeiros já existentes: Continua a filmar em Portugal para produtoras do seu país de origem, faturando-lhes diretamente.
Declaração fiscal:
A origem do rendimento profissional do Ben tem de ser determinada nos termos do artigo 18.º do CIRS, incluindo a eventual imputação a um estabelecimento estável em Portugal. A localização do cliente, por si só, não garante uma isenção de IRS.
A eventual tributação no estrangeiro depende das regras desse país e da convenção aplicável. Isso não determina, por si só, que Portugal considere o rendimento de fonte estrangeira.
Resultado:
Os rendimentos profissionais elegíveis de fonte portuguesa podem beneficiar da taxa de 20% de IRS.
Os rendimentos de fonte estrangeira abrangidos pelo IFICI podem beneficiar de isenção de IRS.
Ter clientes estrangeiros antes da mudança não garante, por si só, a elegibilidade para o IFICI ou uma isenção por fonte estrangeira. É necessário cumprir os requisitos da atividade, da entidade e do vínculo, e avaliar separadamente a origem de cada rendimento.
Em muitas destas narrativas comerciais, a ideia vendida a Ben é evidente: instalar-se em Portugal, desenvolver relações e clientes estrangeiros, prestar-lhes serviços a partir daqui e procurar enquadrar esse rendimento como sendo de fonte estrangeira, potencialmente isento de IRS. Esta narrativa comercial deve distinguir-se do resultado legal: o acesso ao IFICI e a origem de cada rendimento exigem avaliações separadas.
Caminho 5 — Rendimentos Passivos Mínimos
Combina uma atividade abrangida em Portugal com rendimentos passivos do estrangeiro.
Exemplo: Ben tem rendimentos passivos regulares provenientes do estrangeiro — juros, dividendos, royalties, rendas ou, em certos casos, mais-valias resultantes da venda de ativos financeiros estrangeiros — que totalizam pelo menos 920 € por mês, valor correspondente à retribuição mínima mensal garantida em Portugal em 2026, usado aqui apenas como referência ilustrativa.
Residência fiscal: Ben torna-se residente em Portugal e solicita o enquadramento no regime IFICI.
Atividade qualificada: Os realizadores, produtores e funções relacionadas do código profissional 2654 constam dos avisos do IAPMEI/AICEP para o artigo 58.º-A, n.º 1, alínea d), sujeitos aos requisitos da entidade e do vínculo de trabalho ou de exercício de cargo social exigido. A profissão e a residência, por si só, não bastam. Além disso, se Ben tiver rendimentos passivos de fonte estrangeira — como juros, dividendos, royalties ou rendas — estes podem, em determinados casos, beneficiar de isenção de IRS em Portugal, embora cada tipo de rendimento tenha regras próprias e possa também estar sujeito a retenção na fonte no país de origem. Na prática, o tratamento fiscal de determinadas mais-valias de fonte estrangeira pode também depender do momento da residência fiscal, nomeadamente quando os ativos são alienados após a fixação de residência em Portugal ao abrigo do regime aplicável. O valor de 920 € mensais é utilizado apenas como referência ilustrativa de meios de subsistência, não constituindo um requisito legal formal.
Continuação da atividade: Ben continua a trabalhar em Portugal como realizador ou diretor de fotografia. Os serviços que presta, mesmo a clientes estrangeiros, são geralmente tributados em Portugal, podendo beneficiar da taxa de 20% do IFICI, caso esteja enquadrado no regime.
Declaração fiscal:
Após entrar no regime através de uma atividade elegível, Ben continua a trabalhar a partir de Portugal. Mesmo com clientes estrangeiros, esse rendimento do trabalho tende, em regra, a ser considerado obtido em Portugal e tributado cá, embora possa beneficiar da taxa de 20%.
Em planeamentos fiscais mais agressivos, podem ser criadas estruturas no estrangeiro com o objetivo de reclassificar parte desse rendimento como sendo de fonte estrangeira e, assim, obter isenção.
Resultado:
Os rendimentos elegíveis de trabalho de fonte portuguesa podem ser tributados a 20% de IRS.
Os rendimentos passivos estrangeiros podem, em alguns casos, ficar isentos de IRS em Portugal.
A isenção dos rendimentos passivos estrangeiros pode aplicar-se sem necessidade de uma holding ou de uma estrutura EOR, desde que Ben cumpra os requisitos do IFICI através de uma atividade elegível e esses rendimentos sejam abrangidos pela isenção.
Tabela Comparativa
Caminho
O que o Ben faz
Como se enquadra formalmente na lei
Quanto paga
Como funciona na prática
Sociedade unipessoal em Portugal
Cria a sua própria empresa
Empresa e cargo elegíveis na via escolhida do IFICI; o limiar de 50% de exportações aplica-se apenas à al. c), subal. ii), com os restantes requisitos
20% sobre a remuneração elegível de fonte portuguesa; outros rendimentos de fonte estrangeira abrangidos podem estar isentos
As exportações da empresa não tornam automaticamente estrangeiro o salário do gerente
Holding em Malta
Cria uma empresa-mãe no estrangeiro e uma subsidiária em Portugal
Emprego numa função e entidade elegíveis na via do IFICI aplicável
20% sobre o salário; os dividendos podem, em alguns casos, ser isentos
Os lucros são distribuídos como dividendos isentos
Employer of Record (EOR)
Uma consultora cria uma entidade que o emprega
Empregador e função elegíveis, com contrato de trabalho, na via do IFICI aplicável
20% sobre o salário elegível; o planeamento de investimentos pode apresentar imposto de cerca de 2%–7% sobre levantamentos (ver exemplos e condições)
Combina o enquadramento laboral com produtos de investimento promovidos por consultoras
Já ter clientes estrangeiros
Continua a faturar clientes do país de origem
Atividade e entidade elegíveis, vínculo de trabalho ou cargo social exigido, e residência fiscal
20% sobre rendimentos elegíveis de fonte portuguesa; rendimentos de fonte estrangeira abrangidos podem estar isentos
Ter clientes estrangeiros, por si só, não garante elegibilidade ou isenção
Rendimentos passivos mínimos
Tem rendimentos passivos estrangeiros regulares; 920 €/mês é uma referência ilustrativa
Residência fiscal e atividade, entidade e vínculo elegíveis; os rendimentos passivos, por si só, não bastam
20% sobre rendimentos elegíveis de fonte portuguesa; rendimentos passivos estrangeiros abrangidos podem estar isentos em Portugal
Utiliza rendimentos passivos como base de subsistência combinada com o IFICI
Conclusão.
Quem já tem clientes estrangeiros só precisa de se enquadrar no IFICI; o benefício fiscal pode aplicar-se de imediato.
Quem não tem recorre a consultoras para montar estruturas — sociedades unipessoais, holdings ou EOR — que estruturam ou organizam faturação internacional.
Quem tem rendimentos passivos do estrangeiro pode, em alguns casos, beneficiar de isenção de IRS ao abrigo do IFICI, desde que esteja enquadrado por atividade qualificada e residência fiscal.
Em muitos casos, o efeito pretendido converge para um resultado semelhante: uma taxa de 20% em Portugal combinada com uma tributação reduzida — e, em algumas estruturas específicas, potencialmente próxima de zero — sobre determinados rendimentos de fonte estrangeira, dependendo da qualificação legal e da aplicação das convenções.
Os muitos “Ben”: para além da investigação científica
O Ben é diretor de fotografia, mas poderia ser médico, programador, arquiteto, designer, professor ou gestor. A lista vai muito além da investigação científica: inclui funções na hotelaria, no marketing, em sociedades holding e na gestão de fundos de investimento, incluindo fundos imobiliários.
O acesso pode resultar da profissão exercida ou de um cargo numa empresa abrangida. Por isso, importa perceber tanto quem pode beneficiar como os caminhos usados para chegar ao benefício.
Alguns dos muitos perfis possíveis: profissões de origem e funções de gestão ou administração. O acesso ao IFICI depende da atividade exercida, da função, da entidade e da via legal utilizada.Ver mais profissões e áreas abrangidas
O IFICI vai muito além dos cientistas e investigadores. A lista reúne 137 profissões e funções, incluindo diretores de hotéis, designers de moda, programadores e pilotos de aviões. Estão agrupadas por área para facilitar a consulta.
A profissão, por si só, não dá acesso ao benefício. Também contam a empresa, as funções e a formação.
Profissões, por área
Gestão empresarial, administração e direção comercial — CPP 112, 12
Diretor geral e gestor executivo, de empresas (1120.0)
Diretor financeiro (1211.0)
Diretor de recursos humanos (1212.0)
Diretores de estratégia e planeamento (1213.0)
Outros diretores de serviços de negócios e de administração (1219.0)
Diretor de vendas (1221.1)
Diretor de marketing (1221.2)
Diretor de publicidade (1222.1)
Diretor de relações públicas (1222.2)
Diretores de investigação e desenvolvimento (1223.0)
Direção de produção e de serviços especializados — CPP 13
Diretor de produção na agricultura (1311.1)
Diretor de produção animal (1311.2)
Diretor de produção florestal (1311.3)
Diretor de produção na pesca (1312.1)
Diretor de produção na aquicultura (1312.2)
Diretor das indústrias transformadoras (1321.0)
Diretor das indústrias extrativas (1322.0)
Diretor das indústrias de construção e de engenharia civil (1323.0)
Diretor de compras (1324.1)
Diretor de transportes (1324.2)
Diretores de armazenagem, distribuição e relacionados (1324.3)
Diretores dos serviços das tecnologias da informação e comunicação (1330.0)
Diretor dos serviços de cuidados de crianças (1341.0)
Diretor dos serviços de saúde (1342.0)
Diretor dos serviços de cuidados a pessoas idosas (1343.0)
Diretor dos serviços de apoio social (1344.0)
Diretor dos serviços de educação (1345.0)
Diretor de sucursais de bancos, serviços financeiros e de seguros (1346.0)
Diretor de bibliotecas, arquivos, museus, galerias de arte e monumentos nacionais (1349.1)
Oficiais e outros profissionais, das forças e serviços de segurança, com funções de comando, direção ou chefia (1349.2)
Diretor de outros serviços especializados, n.e. (1349.3)
Direção de hotelaria, restauração, comércio, desporto e cultura — CPP 14
Diretor e gerente, de hotéis e similares (1411.0)
Diretor e gerente de restauração (restaurantes e similares) (1412.0)
Diretor e gerente do comércio a retalho (1420.1)
Diretor e gerente do comércio por grosso (1420.2)
Diretor e gerente dos centros desportivos, recreativos e culturais (1431.0)
Diretor e gerente de outros serviços, n.e. (1439.0)
Finanças e investimento — CPP 241
Consultor financeiro e de investimentos (2412.0)
Analista financeiro (2413.0)
Tecnologias da informação e comunicação — CPP 25
Analista de sistemas (2511.0)
Programador de software (2512.0)
Programador Web e de multimédia (2513.0)
Programador de aplicações (2514.0)
Outros analistas e programadores, de software e aplicações (2519.0)
Administrador e especialista de conceção de base de dados (2521.0)
Administrador de sistemas (2522.0)
Especialista de redes informáticas (2523.0)
Outros especialistas em base de dados e redes (2529.0)
Arquitetura, design, urbanismo e cartografia — CPP 216
Arquiteto de edifícios (2161.0)
Arquiteto paisagista (2162.0)
Designer de produto industrial ou de equipamento (2163.1)
Designer de têxteis e moda (2163.2)
Designer de interiores, espaços ou de ambientes (2163.3)
Urbanista de cidade e tráfego (2164.0)
Cartógrafo e agrimensor (2165.1)
Topógrafo e similares (2165.2)
Designer, gráfico ou de comunicação e multimédia (2166.0)
Cinema, teatro, televisão e rádio — CPP 2654
Realizador de cinema e teatro (2654.1)
Encenador de teatro (2654.2)
Produtor de cinema e teatro (2654.3)
Produtor e realizador, de televisão e rádio (2654.4)
Diretor de fotografia e de som, montador e relacionados (2654.5)
Medicina — CPP 221
Médico de medicina geral e familiar (2211.1)
Outros médicos generalistas (2211.2)
Médico de especialidades cirúrgicas (2212.1)
Médico de especialidades médicas (2212.2)
Médico de especialidades técnicas (2212.3)
Ensino superior — CPP 231
Professor dos ensinos universitário e superior (2310.0)
Ciências, ambiente, agricultura e pescas — CPP 211, 212, 213
Físico (2111.1)
Astrónomo (2111.2)
Meteorologista (2112.0)
Químico (2113.0)
Geólogo (2114.1)
Geofísico (2114.2)
Oceanógrafo (2114.3)
Matemático (2120.1)
Atuário (2120.2)
Estatístico e demógrafo (2120.3)
Biólogo (2131.1)
Botânico (2131.2)
Zoólogo (2131.3)
Farmacologista e outros especialistas relacionados (2131.4)
Engenheiro agrónomo (2132.1)
Engenheiro florestal (2132.2)
Consultor de atividades das pescas (2132.3)
Especialista da proteção do ambiente (2133.0)
Engenharias — CPP 214, 215
Engenheiro industrial e de produção (2141.0)
Engenheiro de construção de edifícios (2142.1)
Engenheiro de obras de engenharia civil (2142.2)
Engenheiro do ambiente (2143.0)
Engenheiro mecânico (2144.0)
Engenheiro químico (2145.0)
Engenheiro de minas (2146.1)
Engenheiro metalúrgico (2146.2)
Outros engenheiros relacionados com minas e metalurgia (2146.3)
Outros especialistas em engenharia (exceto eletrotecnologia) (2149.0)
Engenheiro eletrotécnico (2151.0)
Engenheiro eletrónico (2152.0)
Engenheiro de telecomunicações (2153.0)
Técnicos das ciências físicas e de engenharia — CPP 311
Técnico das ciências físicas (3111.1)
Técnico das ciências químicas (3111.2)
Técnico de engenharia civil (3112.0)
Técnico de eletricidade (3113.0)
Técnico de eletrónica (3114.0)
Técnico de inspeção de veículos (3115.1)
Outros técnicos e inspetores de mecânica (3115.2)
Técnico de química industrial (3116.0)
Técnico da metalurgia de base e da indústria extrativa (3117.0)
Desenhadores e técnicos afins (3118.0)
Técnico de gás (3119.1)
Outros técnicos das ciências físicas e de engenharia, n.e. (3119.2)
Encarregados da indústria e da construção — CPP 312
Encarregado da indústria extrativa (3121.0)
Encarregados das indústrias alimentares e das bebidas (3122.1)
Encarregados das indústrias têxteis, do vestuário, calçado e curtumes (3122.2)
Encarregados das indústrias da madeira e cortiça (3122.3)
Encarregados das indústrias da pasta, papel, impressão e similares (3122.4)
Encarregados das indústrias da refinação do petróleo, químicas, produtos farmacêuticos e transformação de matérias plásticas e borracha (3122.5)
Encarregados das indústrias da transformação de minerais não metálicos (3122.6)
Encarregados das indústrias metalúrgicas de base e fabrico de produtos metálicos (3122.7)
Outros encarregados da indústria transformadora (3122.8)
Encarregado da construção (3123.0)
Operação industrial, energia e tratamento de água — CPP 313
Técnico de operação de instalações de produção de energia (3131.0)
Técnico de operação de incineradores (3132.1)
Técnico de operação de instalações de tratamento de água (3132.2)
Técnico de controlo de instalações da indústria química (3133.0)
Técnico de operação de instalações de refinação de petróleo e gás natural (3134.0)
Técnico de controlo de instalações de produção de metais (3135.0)
Outros técnicos de controlo de processos industriais (3139.0)
Técnicos das ciências da vida, agricultura e floresta — CPP 314
Técnico das ciências da vida (exceto ciências médicas) (3141.0)
Técnico agrícola (3142.1)
Técnico da produção animal (3142.2)
Técnico florestal (inclui cinegético) (3143.0)
Transportes marítimos e aéreos — CPP 315
Oficial maquinista de navios (3151.0)
Oficial de convés e piloto de navios (3152.0)
Piloto de aeronaves (3153.0)
Controlador de tráfego aéreo (3154.0)
Técnico de segurança de sistemas eletrónicos aeronáuticos (3155.0)
Administradores, gerentes e diretores-gerais
Também podem estar abrangidos administradores, gerentes e diretores-gerais de empresas.
Em que setores podem exercer funções?
Entre as atividades previstas estão:
Indústrias extrativas — CAE 05–09
Indústrias transformadoras — CAE 10–33
Eletricidade, gás, vapor, água quente e fria e ar frio — CAE 35
Engenharia civil — CAE 42
Estabelecimentos hoteleiros, com ou sem restaurante — CAE 5511, 5512
Atividades de informação e comunicação — CAE 58–63
Sociedades holding — CAE 6420
Gestão de fundos de investimento — CAE 6630
Atividades das sedes sociais — CAE 7010
Arquitetura, engenharia, ensaios e análises técnicas — CAE 71
Investigação científica e desenvolvimento — CAE 72
Serviços administrativos combinados — CAE 8211
Ensino superior — CAE 8542
Atividades de saúde humana, exceto as subclasses 86905 e 86906 — CAE 86
Os requisitos variam conforme a forma de acesso. A explicação detalhada está no bloco seguinte.
Um beneficiário pode exercer uma atividade abrangida pelo IFICI em Portugal e viver sobretudo de dividendos, juros, rendas ou mais-valias do estrangeiro. A maior poupança pode estar na isenção desses rendimentos.
Profissões diferentes, a mesma desigualdade fiscal. Duas pessoas podem fazer trabalho semelhante e pagar impostos muito diferentes. Essa diferença pode tornar uma contratação mais barata ou permitir cobrar menos pelo mesmo serviço sem perder rendimento líquido.
Ler a análise completa e as condições de acesso
O alcance do regime e as suas consequências
O nome do regime remete para investigação científica e inovação. Mas as funções abrangidas estendem-se à direção de empresas, hotelaria, marketing, finanças, sociedades holding e gestão de fundos de investimento, incluindo fundos imobiliários. O Ben diretor de fotografia é apenas um exemplo desse alcance. A questão é perceber como estas atividades se enquadram nos objetivos anunciados e que vantagens recebem face aos profissionais já residentes.
Esta diversidade de perfis não é hipotética. A lista AICEP/IAPMEI, resumida numa nota legal da Pérez-Llorca, inclui desde diretores-gerais, gestores executivos e membros de órgãos sociais até especialistas em finanças, profissionais das tecnologias de informação e atividades de alojamento, restauração e similares. Inclui também sociedades holding, gestão licenciada de fundos, consultoria, atividades técnicas, sedes de empresas e produtores ou realizadores de cinema, teatro, televisão e rádio.
A variedade não se esgota nestes exemplos. O regime abrange também médicos, especialistas em tecnologias da informação e comunicação, incluindo programadores e engenheiros informáticos, e docentes do ensino superior. O perfil académico, o exercício de funções de direção ou a participação num órgão social de uma startup certificada correspondem a vias e requisitos diferentes. Ter clientes internacionais, por si só, não determina o acesso nem a origem fiscal dos rendimentos.
O Ben com património
Exerce uma atividade elegível em Portugal, mas obtém a maior parte dos seus rendimentos de dividendos, juros, rendas ou mais-valias no estrangeiro. A principal vantagem pode estar na isenção desses rendimentos, e não na taxa sobre o salário.
Estes perfis podem sobrepor-se: o mesmo Ben pode ser gestor, fundador ou profissional qualificado e dispor também de património no estrangeiro. A mesma porta de acesso pode proporcionar vantagens de dimensão muito diferente, conforme os rendimentos e o património do beneficiário.
Esta diversidade é politicamente importante. Quanto mais perfis cabem no regime, mais frágil se torna a narrativa pública de que o IFICI é apenas um incentivo estreito à investigação científica e inovação. E quanto mais qualificado, internacionalizado e assessorado for o beneficiário, maior pode ser a capacidade de combinar essas portas num enquadramento fiscal altamente otimizado.
A lista de possíveis “Ben” é extensa. Estes múltiplos perfis existem porque o regime abre espaço para que novos residentes, em várias áreas, beneficiem de condições fiscais muito mais favoráveis do que aquelas disponíveis para profissionais que sempre viveram e trabalharam em Portugal. O resultado é uma desigualdade estrutural que afeta profissionais em diversos setores, fragilizando quem já estava no mercado a competir em condições normais.
Na prática, isto pode também criar um incentivo económico para que empresas privilegiem a contratação destes novos residentes em detrimento de profissionais locais com maior carga fiscal, e para que honorários e salários sejam pressionados em baixa. Quem paga muito menos impostos pode aceitar preços mais baixos sem perder rendimento líquido. Esta dinâmica pode ser particularmente vantajosa para consultoras e intermediários que promovem estes regimes, beneficiando economicamente de cada novo cliente que entra neste enquadramento.
Independentemente do capital que estes regimes possam trazer ao país, uma lei justa deve ser eficaz sem criar desigualdades nem discriminar cidadãos. Os ganhos podem medir-se em percentagens e números; a justiça não. A justiça deve olhar para a forma como a lei trata pessoas dentro do mesmo sistema, não para o volume de investimento gerado.
No fundo, cada “Ben” é apenas um exemplo de como a lei cria dois pesos e duas medidas dentro do mesmo país.
Como funciona o acesso
Estar na lista não basta
Também contam a empresa onde a pessoa trabalha, as funções que exerce e a sua formação. Para esta forma de acesso, é exigida formação acima do ensino secundário, como um curso técnico superior profissional. É ainda preciso cumprir as regras para exercer a profissão em Portugal.
Cargos de gestão e administração
Os avisos incluem ainda expressamente administradores, gerentes e diretores-gerais de empresas. A designação «gerente» pode, por isso, ser tão relevante para o acesso como a profissão de origem da pessoa. Ter uma participação numa sociedade, por si só, não equivale a exercer um cargo abrangido.
As atividades das empresas e os seus limites
A profissão é apenas uma parte do enquadramento. O Anexo B dos avisos identifica também as atividades económicas das empresas, através dos códigos CAE — os códigos que classificam o que cada empresa faz. Na via IAPMEI, o Aviso n.º 9709/2025/2 esclarece que a atividade elegível deve ser a atividade principal da empresa. Os códigos abaixo são os da revisão 3 da CAE, usada nos avisos.
Esta delimitação tem consequências concretas: o rótulo «alojamento, restauração e similares» não torna todos os restaurantes elegíveis; «atividades financeiras e de seguros» não significa toda a banca ou todo o setor segurador; e o grupo de finanças exclui expressamente o código 2411, que reúne contabilistas, auditores e revisores oficiais de contas. A gestão de fundos exige o enquadramento de licenciamento previsto nos avisos. Na via AICEP, também podem ser reconhecidas outras atividades em projetos de Potencial Interesse Nacional (PIN) e Projetos de Investimento para o Interior (PII).
Ensino superior e investigação científica: docência e investigação, incluindo emprego científico nas entidades abrangidas pelo sistema nacional de ciência e tecnologia.
Centros de tecnologia e inovação reconhecidos: postos de trabalho e membros de órgãos sociais, com verificação do enquadramento pela FCT.
Investimento produtivo com benefícios contratuais: postos de trabalho qualificados e membros de órgãos sociais nos projetos abrangidos.
Empresas com RFAI ou determinadas empresas exportadoras: a Portaria n.º 352/2024/1 usa uma lista própria de profissões altamente qualificadas. Não é igual à lista dos avisos: exclui, por exemplo, o grupo 1349 e quase todo o grupo 216, mantendo o designer de produto industrial ou de equipamento. Exige doutoramento ou licenciatura/mestrado com pelo menos três anos de experiência; na via exportadora, acrescem os setores definidos e o limiar de 50% de exportações.
I&D enquadrada no SIFIDE: pessoal diretamente envolvido em investigação e desenvolvimento, cujos custos sejam elegíveis. O artigo 37.º do Código Fiscal do Investimento prevê qualificação mínima de nível 4; não estabelece uma exigência geral de doutoramento para esta via.
Startups certificadas: postos de trabalho e membros de órgãos sociais. A alínea f) não remete para a mesma lista fechada de profissões dos avisos AICEP/IAPMEI. Na orientação publicada pela AT, os postos de trabalho são apresentados como diretamente envolvidos em investigação científica ou inovação; os membros de órgãos sociais são identificados separadamente.
Regiões Autónomas: a lei prevê ainda uma via para postos de trabalho ou outras atividades de residentes fiscais nos Açores e na Madeira, dependente da regulamentação regional aplicável. Essa previsão não permite importar automaticamente a antiga lista do RNH para todo o IFICI.
E os outros perfis representados na imagem?
A imagem combina profissões de origem com funções de gestão e administração. Para perfis como dentistas, enfermeiros, veterinários, advogados, músicos ou profissionais de marketing digital, é necessário identificar uma função ou via concreta que permita o acesso: o nome da profissão, por si só, não o demonstra. Esta distinção ajuda a perceber a engenharia fiscal analisada no artigo: importa tanto o que a pessoa faz como a forma pela qual a sua atividade é organizada e enquadrada.
Como requisitos formais, documentação, estruturas societárias e fluxos internacionais podem transformar-se numa arquitetura fiscal difícil de replicar para o residente comum.
Os materiais analisados mostram uma promoção ativa do IFICI e de soluções para beneficiar do regime. Não permitem saber quantos clientes as utilizam nem se a prática é generalizada.
O ponto central é outro.
O regime cria zonas interpretativas onde consultoras, advogados fiscalistas e prestadores internacionais podem tentar transformar requisitos formais em arquitetura fiscal.
Existe uma economia profissional inteira dedicada a explorar, otimizar, estruturar e defender as possibilidades abertas pelo regime.
Um regime internacional explicado quase apenas por intermediários privados. Embora o IFICI seja promovido internacionalmente para atrair residentes estrangeiros, a legislação, os avisos e os mecanismos de interpretação prática continuam largamente disponíveis apenas em português. Estrangeiros que têm contactado o IAPMEI a solicitar esclarecimentos sobre o regime receberam, entre outras, esta resposta: "We apologize, but we do not have the legislation in English."
Isto cria uma dependência prática de consultoras, escritórios de advogados e intermediários especializados para interpretar, estruturar e aceder a um regime que foi desenhado precisamente para atrair novos residentes internacionais — mas cuja documentação oficial permanece inacessível a quem não domina o português.
ℹ️ Enquadramento europeu sobre práticas fiscais nocivas
Um estudo do Parlamento Europeu sobre práticas fiscais nocivas na União Europeia não analisa especificamente o IFICI, mas fornece uma grelha útil para compreender porque é que regimes deste tipo merecem escrutínio. O estudo identifica vários modelos que podem gerar concorrência fiscal nociva quando estruturados de forma a distorcer a alocação normal de recursos no mercado único — incluindo regimes de isenção de rendimentos de fonte estrangeira, sociedades-veículo, zonas económicas especiais e decisões fiscais preferenciais.
Estas medidas não são necessariamente ilegais em si mesmas. Tornam-se problemáticas quando produzem vantagens fiscais seletivas, dupla não tributação ou resultados desligados da atividade económica real. O IFICI não é analisado nesse estudo, mas a combinação entre isenções sobre rendimentos de fonte estrangeira, holdings, EOR, estruturas internacionais e benefícios reservados a novos residentes apresenta características que coincidem com categorias de risco de concorrência fiscal nociva identificadas no estudo.
Quando a diferença entre o regime geral e o IFICI pode significar dezenas de pontos percentuais de imposto, deixa de ser uma questão académica. Passa a existir um incentivo económico claro para testar os limites da lei: qualificar funções como estratégicas, apresentar holdings como estruturas de gestão ativa, distinguir artificialmente fonte portuguesa e fonte estrangeira, ou organizar fluxos de rendimento através de entidades intermédias.
Mesmo que a Autoridade Tributária possa contestar posteriormente alguns destes enquadramentos, a vantagem fiscal pode ser aproveitada desde o início por quem tem acesso a aconselhamento especializado, enquanto a verificação plena da substância económica, da atividade principal e da elegibilidade real da estrutura pode ocorrer mais tarde. O problema político está nessa diferença de tempo: os efeitos sobre preços, margens, contratação e concorrência podem produzir-se antes de uma eventual reinterpretação do enquadramento ou correção fiscal.
Holdings, sedes sociais e gestão ativa
Um dos aspetos menos discutidos do IFICI é que o regime não se limita a laboratórios, universidades, investigação científica ou tecnologia avançada. O enquadramento oficial reconhece também determinadas atividades financeiras, de seguros, consultoria e gestão empresarial como relevantes para a economia nacional.
Entre as atividades listadas surgem expressamente as classes CAE 6420, associadas a sociedades holding, e 7010, associada a atividades das sedes sociais — incluindo a supervisão e gestão de outras unidades do grupo nos domínios do planeamento estratégico e organizativo. Ao mesmo tempo, os postos de trabalho qualificados incluem administradores, gerentes, diretores-gerais e gestores executivos.
Na prática, isto significa que um novo residente pode não precisar de ser investigador, cientista ou engenheiro para aceder ao regime. Pode bastar exercer uma função qualificada ou integrar um órgão social numa entidade enquadrada, desde que os requisitos formais sejam cumpridos e aceites pelas entidades competentes.
É aqui que a fronteira entre incentivo à inovação e planeamento fiscal agressivo se torna politicamente relevante. Uma holding meramente passiva dificilmente justificaria o enquadramento — mas uma estrutura que preste serviços de gestão, coordenação ou direção às suas participadas pode apresentar-se como atividade económica qualificada, criando uma ponte entre residência fiscal em Portugal, funções de administração e rendimentos estruturados através de entidades societárias.
A distinção importa precisamente porque a elegibilidade depende de enquadramento formal, descrição funcional, atividade principal, contratos, documentação e interpretação posterior. A pergunta deixa de ser apenas “o que esta empresa faz realmente?” e passa também a ser “como é que essa atividade é descrita, documentada e apresentada às entidades competentes?”. Essa diferença pode ser legítima em alguns casos; noutros, pode tornar-se uma forma de aproximar uma estrutura de planeamento fiscal agressivo de um benefício apresentado publicamente como apoio à inovação e à criação de valor.
O problema político está nessa fronteira. Se o acesso ao benefício depende em grande medida da forma como a atividade é organizada e descrita, então quem tem capacidade para pagar consultores especializados ganha uma vantagem adicional: não apenas fiscal, mas também interpretativa.
Quando a otimização fiscal se torna produto
O padrão que emerge destas interpretações é consistente: o IFICI não reduz apenas taxas de imposto — cria uma gramática de classificação. A mesma realidade económica pode ser reorganizada através de diferentes etiquetas (startup, sede social, centro de serviços partilhados, empresa exportadora, holding de gestão ativa, investigador qualificado, administrador, técnico especializado) e recombinada em narrativas fiscais prontas a vender como produto estruturável, e não apenas como política pública de inovação.
É esta elasticidade que torna o IFICI particularmente atrativo para consultoras e advogados fiscalistas. O produto vendido não é apenas uma taxa de 20% ou uma eventual isenção sobre rendimentos estrangeiros. É a capacidade de redesenhar a história fiscal do contribuinte para que ela encaixe numa das portas disponíveis.
Está na facilidade com que a linguagem do mercado transforma o regime em caminhos, vias, veículos, estruturas, substância económica, contratos de gestão e vantagens competitivas. A política pública promete inovação; o ecossistema comercial aprende rapidamente a vendê-la como enquadramento fiscal.
O problema não é que todos estes caminhos sejam necessariamente ilegais. O problema é que a distância entre uma atividade económica real e uma narrativa fiscal otimizada pode tornar-se suficientemente pequena para ser transformada num serviço profissional. É aí que o IFICI deixa de ser apenas um benefício fiscal para atrair talento e passa a funcionar como uma plataforma de desenho fiscal: quem tem acesso aos consultores certos não se limita a declarar a sua atividade — aprende a enquadrá-la.
Um percurso chave na mão para procurar acesso ao IFICI
Segundo os materiais publicados pela própria consultora fiscal, esta cria uma startup na qual os seus clientes investem e assumem cargos de administração para procurar acesso ao IFICI. O modelo reúne aconselhamento fiscal, investimento e acompanhamento da candidatura num percurso chave na mão.Ler o estudo de caso completoFechar estudo de caso
Os clientes contribuem com capital, experiência e contactos, assumem cargos de administração na startup e recebem acompanhamento na candidatura fiscal. A própria consultora ajuda, assim, a criar a entidade e as funções através das quais os seus clientes procuram qualificar-se.
Artigos da firma, webinars, ferramentas de elegibilidade, preços anunciados e declarações públicas de participantes documentam uma oferta integrada: aconselhamento fiscal, oportunidade de investimento, participação na startup e preparação da candidatura. Um percurso chave na mão em que quem vende o aconselhamento participa também na criação da estrutura de acesso ao benefício. O modelo liga a procura de poupança fiscal à venda de serviços profissionais e à captação de investimento para projetos do próprio ecossistema.
Neste caso, a política pública transforma-se num produto comercial que inclui a preparação de um percurso para procurar acesso à vantagem fiscal.
Estudo de caso completo
Um caso de estudo documentado
Um exemplo particularmente revelador encontra-se num relato público de uma sociedade de advogados portuguesa sobre a criação de um venture builder. Segundo a descrição publicada pela própria sociedade, após o fim do antigo regime dos Residentes Não Habituais (RNH), foram analisadas as novas vias de qualificação do IFICI e identificada a participação no órgão social de uma startup certificada e com atividade como uma possível solução para clientes expatriados.
Segundo a explicação publicada, os participantes contribuem com capital, experiência profissional e contactos, integram o órgão social da sociedade e utilizam essa posição como fundamento para requerer o IFICI. A sociedade divulgou posteriormente que cerca de 50 dos seus clientes de IFICI tinham obtido aprovação.
Esta ligação é explícita no artigo de Zeev Fisher publicado pela Fresh Legal em 31 de março de 2026. Ao apresentar a proposta aos expatriados, o autor associa capital, experiência, contactos e participação no órgão social à contrapartida: «Portugal recompensar-vos-á com benefícios fiscais» (tradução nossa). No mesmo artigo, defende uma contribuição real para as empresas e considera que uma sociedade sem atividade não é uma solução segura.
O percurso apresentado no webinar
Num webinar da Fresh Portugal sobre o IFICI, o diapositivo «Next steps» reúne investimento no ecossistema tecnológico, competências relevantes, avaliação de elegibilidade, planeamento fiscal opcional e encaminhamento para equipas ou fundos.
Fonte: apresentação da Fresh Portugal num webinar sobre o IFICI. O diapositivo usa a designação «TISRI». O valor «150K» é apresentado como investimento-alvo, sem indicação da moeda no diapositivo. Clique para ampliar.
Na explicação oral, depois da avaliação de elegibilidade e do contacto com os responsáveis e fundos, surge a expressão «generate the positions and apply for this» — criar as posições e apresentar a candidatura. A apresentação exige competências relevantes e exclui expressamente participantes totalmente passivos que apenas pretendam ter o nome no órgão social. O que fica documentado é a oferta conjunta de investimento, criação de funções e acompanhamento da candidatura fiscal.
O elemento invulgar é a integração de todo o percurso.
O consultor jurídico, a entidade potencialmente qualificante, a oportunidade de investimento, a posição no órgão social e o processo de candidatura ao IFICI parecem fazer parte do mesmo ecossistema comercialmente organizado.
Isto não demonstra, por si só, que a estrutura seja ilegal, que a empresa não tenha atividade genuína ou que os participantes exerçam funções meramente nominais. Demonstra, porém, como o acesso à elegibilidade pode tornar-se parte de um serviço profissional estruturado: um cliente que procura o benefício fiscal é encaminhado para uma entidade criada dentro do ecossistema do consultor, investe nessa entidade, assume uma posição potencialmente qualificante e é depois acompanhado pelo mesmo consultor durante o processo de candidatura.
A informação publicamente disponível não permite determinar quanto investe cada participante, que montantes correspondem a investimento e que montantes correspondem a honorários, quais são os critérios de seleção para os órgãos sociais, que responsabilidades individuais são assumidas, quanto tempo cada membro dedica efetivamente à empresa ou se essas posições existiriam independentemente do IFICI.
Projetos apresentados e substância económica
A LX Launch distingue sete projetos internos — Favorite, GoodMove, Fluent by Now, Byer, Avizo, Elessar e Embassy — de dois projetos em desenvolvimento conjunto e dois investimentos. Foram identificadas páginas próprias para os sete projetos internos. A existência dessas páginas permite conhecer propostas e funcionalidades anunciadas; não equivale à verificação de clientes, receitas ou resultados.
A LX Launch apresenta-se no seu site como certificada pela Startup Portugal. A alínea f) do n.º 1 do artigo 58.º-A do Estatuto dos Benefícios Fiscais abrange postos de trabalho e membros de órgãos sociais em startups certificadas. Quando as funções elegíveis são exercidas na própria LX Launch, é essa entidade que tem de reunir os requisitos aplicáveis, não necessariamente cada marca ou projeto interno. Se forem exercidas numa sociedade distinta, o enquadramento dessa sociedade terá de ser verificado separadamente. O sucesso comercial de cada projeto não é, por si só, uma condição do benefício. Mantêm-se as exigências relativas à entidade e ao participante, incluindo o exercício efetivo de funções e a obtenção de rendimentos elegíveis.
O portefólio é heterogéneo: inclui organização de conteúdos, aprendizagem de línguas e produção editorial com IA, mas também serviços ligados à mudança de residência, crédito à habitação, uma rede privada para agentes imobiliários e comunicação em condomínios. A GoodMove apresenta uma colaboração com a Fresh Legal que inclui questões de residência e fiscalidade. A Avizo anuncia a seleção dos primeiros cinco edifícios para um piloto; a Elessar apresenta-se em versão beta; a Embassy promove um clube privado para uma comunidade internacional, com espaço físico previsto para 2027. Estes elementos descrevem estádios e atividades distintos, não sete empresas autónomas cuja maturidade esteja demonstrada.
Uma iniciativa em fase inicial pode ter atividade genuína sem receitas significativas ou divulgação extensa. Ainda assim, os materiais consultados não permitem aferir, projeto a projeto, a execução do capital recebido, a utilização efetiva dos produtos, os resultados económicos ou a contribuição de cada membro dos órgãos sociais associado a candidaturas ao IFICI. A pergunta relevante é que atividade e valor adicional estes investimentos e funções produzem, e como se distinguem de uma participação motivada principalmente pelo benefício fiscal. Não se presume ausência de substância; identifica-se o que a apresentação comercial, por si só, não demonstra.
No seu guia sobre o IFICI, a Fresh descreve a escolha de vias segundo a entidade que aprecia o pedido e o risco de fiscalização, funções alternativas para manter a elegibilidade, participação a tempo parcial e uma oferta conjunta de Golden Visa e IFICI. Exige também atividade genuína.
Da divulgação nas redes ao investimento qualificante
A promoção é também observável no Reddit. A conta u/Either-Schedule5106, que assina intervenções como Zeev Fisher, da Fresh Portugal, combina respostas fiscais com referências aos serviços da firma. Numa publicação sobre aprovações do NHR 2.0, divulga o guia da Fresh e afirma que as candidaturas foram sobretudo pela via das startups, mas também pela do IAPMEI. Estas intervenções documentam uma presença promocional em discussões onde potenciais clientes procuram orientação; não permitem medir quantos contactos se convertem em contratos.
Num relato de participação num webinar da Fresh Portugal, um utilizador descreve uma proposta de apoio a startups por cerca de 15 mil dólares ou mais por ano, associada ao acesso ao IFICI. O autor admite não ter a certeza sobre a atribuição de um lugar no órgão social. Trata-se de um testemunho público, não de uma proposta contratual verificada: não permite fixar o preço do programa nem separar capital investido, honorários e outros encargos. A ligação entre investimento, participação no órgão social e candidatura fiscal encontra, contudo, suporte independente desse relato na descrição publicada pela própria Fresh.
Investir, por si só, não confere acesso ao IFICI. A Autoridade Tributária distingue a condição de sócio das funções elegíveis. O elemento potencialmente qualificante é a atividade ou função abrangida pelo regime e o cumprimento dos restantes requisitos. A questão editorial é que o mesmo ecossistema promove o incentivo, aconselha o cliente e oferece a entidade e a oportunidade de participação através das quais este procura qualificar-se.
Num vídeo publicado no seu canal de YouTube, dirigido a quem pretende mudar-se para Portugal em 2026, a LX Launch apresenta uma sequência de passos: verificar a residência fiscal e escolher uma via de elegibilidade, dando como exemplo uma startup certificada. A possibilidade de enquadramento no benefício fiscal integra, assim, a comunicação do próprio estúdio.
O verificador de elegibilidade da Fresh pergunta se o interessado está disposto a investir numa startup certificada ou a criar uma empresa em Portugal. Num teste com um perfil hipotético sem entidade em Portugal, selecionar a disponibilidade para investir fez surgir a via das startups como «potencialmente elegível». A ferramenta acrescenta que seria necessário integrar a startup ou exercer funções no seu órgão social, exige remuneração e recomenda avaliação individual. Assim, apresenta também caminhos para procurar uma elegibilidade futura.
Simulação com perfil hipotético. A disponibilidade para investir faz surgir uma possibilidade condicionada, não uma aprovação do IFICI. Verificador público da Fresh. Clique para ampliar.
Um testemunho público de acompanhamento fiscal
Curtis D. Kuttnauer, com um percurso profissional na IBM e na consultoria de fusões e aquisições, apresenta-se publicamente como «Board Director» da LX Launch. Numa publicação própria, anunciou a reforma a partir de 1 de janeiro de 2026 e a intenção de se mudar para Lagos no final de 2026 ou início de 2027. Num comentário a uma publicação sobre o IFICI, afirma que a Fresh Portugal trabalhou consigo para encontrar uma via de elegibilidade. Estas declarações documentam o acompanhamento fiscal e a ligação declarada à startup; não confirmam uma aprovação individual do IFICI, montantes investidos ou impostos poupados.
Procura de uma via de elegibilidade. Curtis agradece o acompanhamento da Fresh Portugal; Raquel Silva Simões responde reconhecendo-o como cliente. Publicação original. Clique para ampliar.Ligação profissional declarada. O perfil apresenta um cargo de Director na LX Launch desde agosto de 2026. É uma declaração do próprio. Perfil original. Clique para ampliar.
Investimento, residência e IFICI na mesma oferta
Num guia datado de 7 de outubro de 2025, a Fresh apresenta o LXL Ventures como uma colaboração entre Celtis, Fresh Portugal e LX Launch. O texto associa o fundo ao Golden Visa, ao planeamento fiscal e à possibilidade de acesso ao IFICI através de uma função qualificante. O site do próprio fundo promove «IFICI / NHR 2.0 Positioning, Built In» e explica que a componente tecnológica foi estruturada para apoiar esse enquadramento de investidores que se mudem para Portugal, sujeito às circunstâncias individuais. Está documentada a promoção conjunta de investimento, residência e enquadramento fiscal. Isso não significa que a subscrição do fundo atribua automaticamente o IFICI, nem que todos os investidores assumam cargos na LX Launch.
Serviços premium e perceção dos clientes
Numa discussão sobre o preço de uma consulta, um utilizador refere 420 € por 30 minutos. Surgem críticas aos preços e também apreciações positivas dos serviços. Numa resposta apresentada como posição da Fresh, a firma defende o valor do aconselhamento coordenado entre jurisdições. No seu artigo “Why tax consultations cost more?”, de 15 de janeiro de 2025, assume honorários premium e associa o valor do serviço à especialização e à possibilidade de reduzir a carga fiscal. As opiniões nesta discussão não constituem uma avaliação representativa de todos os clientes.
A página pública de serviços da Fresh permite acrescentar preços anunciados pela própria firma: 420 € por uma consulta fiscal de 30 minutos; 4.500 € pelo plano fiscal português com análise do RNH 2.0; e 7.500 dólares norte-americanos pelo plano fiscal especializado EUA–Portugal. São serviços distintos, não parcelas de um preço total confirmado para obter o IFICI. A página esclarece que a implementação do plano português é um serviço separado, com honorários adicionais. Estes preços também não permitem determinar quanto cada participante investe na LX Launch.
O interesse público deste conjunto está no modelo económico: a procura de uma vantagem fiscal pode alimentar simultaneamente serviços profissionais e investimento em projetos do ecossistema do próprio consultor. Importa conhecer a distribuição dos pagamentos, as responsabilidades assumidas e os resultados produzidos. Os relatos ajudam a perceber como a oferta é recebida; as declarações da própria firma sustentam a descrição do modelo. A questão sobre o desenho do regime mantém-se mesmo quando todas as condições legais são cumpridas: que contributo adicional para o país justifica a dimensão da vantagem fiscal?
Este exemplo diz respeito a uma via específica de qualificação — investimento associado à participação no órgão social de uma startup certificada.
Quando diferentes peças da engenharia fiscal em torno do IFICI se combinam, a arquitetura pode ganhar uma forma reconhecível: uma entidade formal em Portugal, uma atividade elegível, substância económica documentada, faturação internacional organizada, salário e dividendos separados e rendimento estrangeiro enquadrado numa categoria isenta.
1. O veículo
Uma empresa portuguesa, sede social, holding, startup ou entidade de produção é usada como estrutura formal para enquadrar a atividade.
2. A narrativa
A atividade é descrita como inovação, gestão ativa, investigação, exportação de serviços, curadoria, produção qualificada ou função de elevado valor acrescentado.
3. A substância
Contratos, coworking, atas, relatórios, emails e descrições funcionais, entre outras, são usados para tentar demonstrar que a estrutura tem presença e atividade real.
4. A extração
O rendimento económico pode ser dividido entre salário, dividendos, rendimentos de capital, entidades estrangeiras e fluxos internacionais, procurando reduzir IRS e contribuições.
Este é um dos aspetos mais difíceis de explicar ao público, mas também um dos mais importantes: o problema não está apenas no dinheiro que entra, mas no rótulo fiscal com que entra. A mesma realidade económica pode ser apresentada como trabalho, gestão, investimento, dividendo, propriedade intelectual ou rendimento estrangeiro, dependendo da estrutura criada à volta do beneficiário.
Simulador editorial interativo sobre o caminho de decisão comercialmente apresentado para o IFICI. Clique na imagem para abrir a ferramenta.
O problema não é uma peça isolada.
É o conjunto: quando veículo, narrativa, substância documental e fluxos internacionais se combinam, o regime pode deixar de funcionar apenas como incentivo à inovação e passar a operar como arquitetura de invisibilidade fiscal.
Esta leitura não exige afirmar que todos os beneficiários abusam do regime. Basta reconhecer que a lei cria uma sequência de portas formais que podem ser organizadas por consultores especializados para produzir uma carga fiscal e contributiva que a maioria dos residentes comuns nunca consegue replicar.
Substância económica ou teatro documental?
A substância económica é a atividade real que sustenta uma empresa: meios, decisões, gestão e trabalho, que os documentos devem comprovar.
Uma das zonas mais sensíveis deste tipo de planeamento é a chamada substância económica. Em teoria, uma estrutura legítima deve demonstrar atividade real, capacidade de decisão, meios adequados, gestão efetiva e ligação económica ao território. Na prática, porém, a fronteira pode depender de documentos: contratos, atas, relatórios, emails, comprovativos de espaço físico, descrições funcionais e dossiês preparados para resistir a uma eventual inspeção.
É aqui que a crítica ao regime se torna mais concreta. Uma holding meramente passiva pode ser difícil de justificar. Mas uma holding apresentada como centro de gestão ativa, com um contrato de coworking, atas de decisão, serviços de consultoria, faturação intragrupo e relatórios periódicos, pode tentar construir a aparência de atividade operacional suficiente para defender o enquadramento.
O mesmo acontece com o requisito de exportação. Quando uma empresa portuguesa fatura serviços de gestão, consultoria ou produção a entidades estrangeiras relacionadas com o próprio beneficiário, o problema deixa de ser apenas fiscal: passa a envolver preços de transferência, justificação económica dos valores cobrados e prova de que os serviços foram realmente prestados em condições comparáveis às de mercado.
Este é o ponto crítico: quanto maior for a vantagem fiscal, maior é o incentivo para produzir a documentação que torna a estrutura defensável. A substância económica deixa então de ser apenas uma realidade empresarial e passa também a ser uma construção documental.
A pergunta deixa de ser apenas “há atividade real?”.
Passa a ser também: que atividade foi descrita, que contratos foram redigidos, que atas foram produzidas, que preços foram justificados e que narrativa foi preparada para convencer as entidades competentes?
O risco maior é a conformidade performativa.
Quando o foco passa a ser guardar rastos de presença, produzir atas, preparar relatórios, justificar preços, organizar emails e construir documentação para resistir a uma inspeção futura, a fronteira entre atividade real e encenação documental torna-se politicamente impossível de ignorar.
O problema torna-se ainda mais grave quando a estratégia deixa de ser apenas cumprir requisitos e passa a gerir sinais de risco: evitar incoerências entre rendimento declarado e estilo de vida, decidir quando pedir ou não reembolsos, preparar relatórios anuais de atividade, organizar provas de presença física e construir uma narrativa documental antes de qualquer auditoria.
Em setores criativos, científicos ou intelectuais, esta fronteira torna-se ainda mais difícil de fiscalizar, porque o valor do trabalho pode ser descrito como investigação, curadoria, estratégia, direção artística, produção qualificada ou mérito técnico altamente especializado.
Nesse ponto, a substância deixa de ser apenas aquilo que a empresa faz. Passa também a ser aquilo que consegue provar, arquivar, relatar e encenar documentalmente.
Nada disto significa que todas estas estruturas sejam falsas ou abusivas. Mas mostra como um regime com benefícios significativos, categorias amplas e validação documental pode criar uma indústria de enquadramento: não apenas para cumprir a lei, mas para construir a versão da realidade que melhor encaixa nela.
Do dumping fiscal ao dumping contributivo
O dumping contributivo procura reduzir os encargos com a Segurança Social, por exemplo através da repartição do rendimento entre salário e dividendos.
A discussão pública sobre o IFICI tende a concentrar-se no IRS: 20% sobre certos rendimentos qualificados e possível isenção sobre determinados rendimentos de fonte estrangeira. Mas a engenharia fiscal em torno do regime pode operar em duas camadas adicionais: contribuições para a Segurança Social e circulação internacional de rendimentos.
1. Salário baixo, dividendos altos: o dumping contributivo
A lógica: manter uma remuneração formal sujeita a IRS e contribuições sociais, enquanto parte substancial do rendimento económico é retirada por dividendos, lucros ou rendimentos de capital.
O efeito: a vantagem deixa de ser apenas uma taxa de IRS mais baixa. Pode também reduzir a participação efetiva no financiamento da Segurança Social.
O risco: se a remuneração formal for artificialmente baixa face às funções reais, a estrutura pode ser questionada pelas autoridades.
2. Origem sensível, rota intermédia: reencaminhamento fiscal
A lógica: rendimentos que não beneficiariam diretamente de isenção por virem de jurisdições sensíveis podem tentar circular através de entidades intermédias em países não listados.
O efeito: o rendimento chega com uma aparência fiscal diferente da sua origem económica real.
O risco: regras CFC, cláusulas antiabuso, beneficiário efetivo, substância económica e preços de transferência podem levar a Autoridade Tributária a desconsiderar a estrutura.
A vantagem não está apenas em pagar menos IRS.
Está na possibilidade de separar salário, dividendos, rendimentos de capital, contribuições sociais, jurisdição de origem e entidade pagadora — uma arquitetura que o trabalhador local comum raramente consegue replicar.
É por isso que a crítica ao IFICI não pode limitar-se à taxa de 20%. O regime torna-se politicamente explosivo quando permite combinar uma taxa reduzida sobre o trabalho qualificado com isenções sobre rendimentos estrangeiros, estruturas societárias, dividendos, entidades intermédias e contribuições sociais reduzidas.
E há ainda uma camada acima desta. O IFICI não existe isoladamente: um beneficiário sofisticado pode combinar o regime pessoal de IRS com incentivos fiscais empresariais como o SIFIDE (deduções em IRC para I&D), apoios setoriais como o cash rebate audiovisual, e tratamentos diferenciados para salário, dividendos, participações nos lucros, royalties e direitos de autor — cada um legítimo isoladamente, mas cumulativamente poderoso.
O problema não é a existência isolada de cada incentivo.
O problema é o efeito acumulado: quando benefícios pessoais, empresariais, setoriais e contributivos podem ser combinados, a vantagem deixa de ser apenas fiscal e passa a ser sistémica.
Esta acumulação não significa, por si só, ilegalidade. Muitos destes instrumentos têm objetivos legítimos: atrair investimento, apoiar produção audiovisual, incentivar investigação ou recompensar produtividade. A questão política é saber quem tem capacidade para os combinar, com que finalidade, e que tipo de concorrência isso cria face aos profissionais e empresas locais que operam sem a mesma arquitetura fiscal e consultiva. Quando a carga fiscal, contributiva e financeira efetiva pode ser reduzida por múltiplas vias ao mesmo tempo, a concorrência deixa de depender apenas de talento, preço ou qualidade: passa também a depender da capacidade de estruturar, financiar e absorver margens de forma diferente dos concorrentes locais.
A checklist revela o problema.
O que parece complexo quando descrito juridicamente torna-se simples quando organizado como processo: criar o veículo, escolher o enquadramento, produzir substância, estruturar remuneração, justificar preços, monitorizar rácios e preparar documentação. A questão política é precisamente essa: quando a desigualdade fiscal pode ser transformada numa checklist de consultoria, deixa de ser exceção e passa a ser produto.
Há uma distinção essencial que atravessa tudo o que foi dito acima: o IFICI não é uma falha acidental no sistema. A taxa de 20%, a isenção de determinados rendimentos estrangeiros e a abertura a atividades de gestão, sedes sociais, holdings, startups, investigação e funções qualificadas fazem parte do desenho político do regime.
O objetivo declarado é tornar Portugal competitivo na disputa internacional por talento, investimento e residentes altamente móveis. Nesse sentido, o legislador aceita uma troca: abdicar de parte da tributação normal em nome da promessa de atrair pessoas, capital, consumo, empresas e atividade económica.
O problema começa quando essa lógica de competitividade fiscal se torna suficientemente ampla para acomodar estruturas cujo principal valor não está na inovação criada em Portugal, mas na capacidade de organizar rendimentos, funções, empresas e documentos de forma fiscalmente eficiente.
A questão política não é apenas se há abuso.
É saber por que razão a lei cria um regime onde a fronteira entre incentivo legítimo, planeamento agressivo e desigualdade estrutural depende tantas vezes de interpretação, documentação e capacidade para pagar aconselhamento especializado.
Neste sentido, a crítica ao IFICI não é apenas moral ou fiscal. É uma crítica ao modelo de concorrência entre Estados: países disputam residentes móveis oferecendo regimes preferenciais, enquanto os residentes comuns continuam presos ao sistema geral que financia os serviços públicos, a Segurança Social e a vida coletiva.
O ponto crítico não é que uma holding seja automaticamente elegível.
O ponto crítico é que o regime contém caminhos formais através dos quais estruturas de holding, gestão e administração podem ser aproximadas de um benefício fiscal vendido publicamente como ciência, investigação e inovação.
A inversão de valores é esta: o objetivo declarado da lei é atrair talento, investigação e inovação. Mas, na prática, o regime também cria mercado para quem tem capital suficiente para pagar a advogados e consultores capazes de montar estruturas adequadas ao benefício fiscal. Criam-se assim situações em que o produto vendido não é o talento, mas a estrutura. E é a estrutura que captura uma parte relevante da renda fiscal libertada pelo regime.
O modelo da LX Launch constitui uma ilustração pública particularmente relevante desta preocupação: o beneficiário não chega necessariamente com uma posição qualificante previamente existente. O próprio ecossistema do consultor pode fornecer simultaneamente a entidade, a oportunidade de investimento, a posição no órgão social e o apoio profissional necessário para apresentar a candidatura ao IFICI.
O resultado é um ecossistema autoalimentado: o regime gera complexidade; a complexidade gera dependência técnica; a dependência técnica gera serviços premium; os serviços premium geram estruturação; a estruturação gera risco; e o risco gera mais consultoria, declarações corretivas e litigância.
Para uma ilustração concreta de como o regime é apresentado pelo próprio setor jurídico como exercício de reestruturação corporativa, e não como simples incentivo fiscal individual, veja-se “The C-Suite Migration to Portugal: Why IFICI is a Strategy, Not Just a Tax Break”, publicado pela LVP Advogados.
Do ponto de vista do direito fiscal, esta situação levanta questões relacionadas com o princípio da capacidade contributiva e da igualdade fiscal. Quando indivíduos que operam no mesmo mercado estão sujeitos a taxas efetivas de imposto substancialmente diferentes com base em critérios formais de elegibilidade legal, o resultado pode colidir com a ideia de que a tributação deve refletir uma capacidade económica comparável. A existência de concorrência fiscal internacional ajuda a explicar porque estes regimes são implementados, mas não resolve, por si só, a questão da sua justiça dentro do sistema interno.
Em termos teóricos, estes regimes podem gerar ganhos alargados quando adotados de forma unilateral. No entanto, num contexto em que múltiplos países aplicam políticas semelhantes em simultâneo, o efeito global pode ser a redução da capacidade redistributiva e a concentração dos ganhos em indivíduos com elevada mobilidade e rendimento.
Parte desta contradição resulta também da natureza interpretativa do próprio regime. Embora o enquadramento legal defina critérios formais de elegibilidade, a sua aplicação — em particular na qualificação do rendimento e em situações transfronteiriças — tem sido objeto de interpretações divergentes entre a Autoridade Tributária e os tribunais, criando incerteza e margem para resultados distintos na prática.
Se o trabalho é feito fisicamente em Portugal, porque é que a lógica fiscal não é a mesma para todos?
Ben e Zé podem fazer o mesmo trabalho em Portugal e pagar IRS de forma muito diferente. Se cumprir os requisitos do IFICI, Ben pode beneficiar dos 20% sobre o rendimento profissional elegível, enquanto Zé continua sujeito às taxas progressivas. Além disso, certos rendimentos estrangeiros do Ben, como dividendos ou rendas, podem ficar isentos. A desigualdade não exige regras diferentes para determinar a origem do rendimento: resulta do tratamento fiscal diferente que a própria lei concede aos beneficiários do regime.
O recurso a empresas intermédias no estrangeiro torna este enquadramento ainda mais artificial. Na prática, pode funcionar assim: o cliente é português, o trabalho é feito em Portugal, mas a fatura é emitida por uma empresa estrangeira para a qual o Ben “trabalha” — seja uma produtora, seja uma holding num país como Malta. Essa empresa fatura o cliente e depois paga ao Ben. No final, o pagamento aparece como vindo do estrangeiro, mesmo que o trabalho nunca tenha saído de Lisboa. Essa aparência, por si só, não determina o resultado fiscal: um salário continua a ser diferente de um dividendo, e podem aplicar-se regras de direção efetiva, estabelecimento estável e antiabuso.
Quanto à distinção baseada no tipo de conteúdo, não existe um critério jurídico claro e objetivo que permita dizer: “até aqui é documentário; a partir daqui é publicidade ou vídeo corporativo”. Na prática, trata-se sempre de produção audiovisual dentro da mesma família profissional.
Trabalho Internacional e a “Brecha Fiscal”
Para muitos freelancers e produtoras locais que prestam os mesmos serviços que o Ben, o trabalho internacional é uma das principais fontes de rendimento e crescimento. Quando o regime IFICI atribui uma vantagem fiscal muito superior apenas a novos residentes qualificados, cria concorrência desigual precisamente no espaço onde o talento nacional tenta afirmar-se.
Além disso, a concorrência pelos mesmos clientes não se limita ao mercado internacional: o Ben pode usar essa vantagem fiscal para praticar preços mais baixos também junto de clientes portugueses, ganhando vantagem em ambos os mercados.
Quando um rendimento é legalmente de fonte estrangeira e está abrangido pela isenção do IFICI, o IRS em Portugal pode ser zero mesmo que não haja imposto pago no estrangeiro. Contudo, um formulário como o W-8BEN não estabelece o direito à isenção em Portugal: o rendimento tem de cumprir as regras portuguesas sobre a sua origem e sobre a isenção.
Um precedente concreto
Esta tensão não é apenas teórica. No regime RNH original, a combinação entre regras internas portuguesas e convenções internacionais levou a situações de dupla não tributação suficientemente controversas para provocar reações de outros Estados. A convenção fiscal entre Portugal e a Finlândia deixou de se aplicar a partir de 1 de janeiro de 2019, após denúncia unilateral pela Finlândia; a convenção entre Portugal e a Suécia deixou de se aplicar a partir de 1 de janeiro de 2022, após denúncia unilateral pela Suécia. Embora esses casos digam respeito ao antigo RNH e sobretudo ao tratamento das pensões, mostram que este tipo de assimetria pode ter consequências políticas reais fora de Portugal.
A isenção pode beneficiar alguém que vive em Portugal e recebe dividendos ou rendas estrangeiros abrangidos pelo regime. Não exige que essa pessoa trabalhe no estrangeiro, mas o rendimento tem de cumprir as regras de fonte estrangeira. Isso é diferente de isentar um salário apenas porque passou por uma empresa estrangeira.
ℹ️ Origem dos rendimentos, convenções e diferença face ao antigo RNH
A isenção promovida comercialmente pode ser significativa, mas é necessário identificar corretamente a sua base legal. Os testes relativos ao estabelecimento e às convenções discutidos no guia da OCC de janeiro de 2024 sobre o RNH dizem respeito ao antigo regime; não são um teste geral para a atual isenção do IFICI.
No IFICI, o artigo 81.º, n.º 4, do CIRS isenta os rendimentos de fonte estrangeira abrangidos. Não impõe como condição geral que o rendimento possa ser tributado no estrangeiro ao abrigo de uma convenção. A questão decisiva é saber se o rendimento é legalmente de fonte estrangeira, e não apenas se é pago por um cliente ou empresa estrangeiros.
A estrutura coloca, assim, três questões distintas:
o Ben cumpre os requisitos de elegibilidade do IFICI?
qual é a categoria e a origem de cada pagamento — salário, honorários profissionais ou dividendos?
o pagamento está abrangido pela isenção, tendo em conta as exclusões aplicáveis e as regras relevantes das convenções, da residência das sociedades ou de combate ao abuso?
As convenções para evitar a dupla tributação são relevantes para repartir os poderes de tributação e para os impostos no estrangeiro. Não tornam, por si só, estrangeiro um salário por trabalho exercido em Portugal.
É caso para dizer: “Vá para fora cá dentro.”
Slogan do Turismo de Portugal (anos 90)
E cá dentro em Portugal?
A injustiça não desaparece no plano interno.
Imagine-se uma lei puramente interna que dissesse: “Profissionais que trabalharam em Lisboa nos últimos cinco anos pagam IRS pelas taxas normais; profissionais vindos do Porto pagam sempre uma taxa fixa de 20%.” A diferença seria “apenas” de oito ou dez pontos percentuais. Alguém consideraria isto aceitável, ou seria imediatamente visto como uma violação flagrante do princípio da igualdade?
Imagine-se um exemplo semelhante para rendimentos passivos. Seria como se a lei dissesse que um profissional do Porto, ao mudar-se para Lisboa, deixava de pagar IRS sobre as rendas da sua casa no Porto apenas por ser agora “novo residente” na capital, enquanto alguém que sempre viveu em Lisboa continuaria a pagar imposto sobre rendimentos idênticos. Qualquer pessoa reconheceria isto como uma desigualdade difícil de justificar.
Porque aceitamos com maior facilidade esta discriminação quando o critério passa a ser “novo residente” versus “residente no regime geral”?
Em mercados competitivos, uma diferença de 5% pode ser suficiente para deslocar concorrência. A injustiça não deixa de o ser apenas porque a diferença é “só” de 10% ou porque pode chegar aos 48%.
Não se trata apenas de desigualdade fiscal com impacto concorrencial. Trata-se de um regime que tende a criar duas categorias de cidadãos para o mesmo trabalho.
Estruturas Transfronteiriças e a Geografia da Tributação
Numa economia globalizada, é cada vez mais comum que empresas e profissionais operem em múltiplas jurisdições. Um negócio pode estar fisicamente ativo em Portugal — com equipas, clientes e operações diárias a acontecer localmente — enquanto está legalmente registado noutro país.
Isto pode acontecer por várias razões: estruturas herdadas, simplificação administrativa, exigências de investidores ou estratégias de otimização fiscal. Em alguns casos, as empresas estão formalmente registadas em moradas que não refletem o verdadeiro centro da sua atividade económica.
Trabalho realizado num país, rendimento estruturado noutro — uma ilustração simplificada de como estruturas transfronteiriças podem separar atividade económica de jurisdição fiscal.
Quando combinadas com regimes como o IFICI, estas estruturas podem criar uma desconexão entre o local onde o valor é gerado e o local onde é tributado. O rendimento resultante de trabalho realizado em Portugal pode ser canalizado através de entidades estrangeiras, beneficiando potencialmente de um tratamento fiscal mais favorável.
Estas estruturas não são necessariamente ilegais. No entanto, levantam questões mais amplas sobre o alinhamento entre realidade económica e contribuição fiscal. Se o trabalho é realizado num país mas tributado noutro — ou tributado em condições preferenciais — a distribuição da carga fiscal dentro da economia local pode tornar-se desigual.
Exemplo Ilustrativo: Uma Estrutura Empresarial Distribuída
Ben, um profissional com clientes internacionais, cria uma empresa no seu país de origem — um país com acordo de dupla tributação com Portugal. A empresa mantém aí uma presença formal, por vezes associada a uma morada de referência ou estrutura familiar, enquanto Ben se muda para Portugal e continua a gerir e desenvolver o negócio a partir de Lisboa.
À medida que a empresa cresce, contrata uma equipa internacional. Alguns colaboradores mudam-se para Portugal, enquanto outros trabalham remotamente a partir de diferentes países. A base de clientes mantém-se maioritariamente fora de Portugal, e os serviços são prestados digitalmente.
Exemplo simplificado: a atividade ocorre em Portugal, mas a estrutura fiscal pode estar noutra jurisdição — com impacto direto na tributação.
Na comunidade PortugalExpats do Reddit, um utilizador relata ter recebido uma proposta deste tipo e outro afirma conhecer pessoas que utilizam estruturas semelhantes. São testemunhos públicos não verificados.
Neste contexto, os incentivos económicos podem influenciar diretamente as decisões de recrutamento. Um profissional enquadrado no regime geral em Portugal poderá enfrentar taxas de IRS que atingem os 48%, enquanto outro colaborador, enquadrado em regimes específicos ou estruturas internacionais, pode beneficiar de um enquadramento fiscal mais favorável. Na prática, isto pode tornar muito mais vantajoso para o Ben contratar outro Ben do que um Zé.
Num cenário possível dentro deste tipo de estrutura, os colaboradores que se mudam para Portugal podem ficar abrangidos por regimes fiscais específicos aplicáveis a novos residentes. Quando o rendimento está ligado a atividade internacional ou a entidades estrangeiras, isto pode resultar numa carga efetiva de IRS significativamente reduzida — ou, em certos casos, inexistente.
Neste tipo de estrutura, a atividade operacional pode decorrer maioritariamente em Portugal, enquanto a presença legal e fiscal permanece ancorada noutra jurisdição. O resultado não é único, mas sim uma configuração em que a geografia do trabalho, da gestão e da tributação deixa de coincidir plenamente.
Este desalinhamento pode ter implicações relevantes na forma como o valor é gerado, tributado e sentido a nível local.
Os contribuintes com rendimentos muito elevados foram os mais beneficiados pelo antigo RNH, segundo o estudo de Teles e Alpizar, do Banco de Portugal. Para um grupo de 547 beneficiários com atividades de elevado valor acrescentado, os autores estimaram um rendimento médio de cerca de 380.000 euros anuais em 2017, aproximadamente 20 vezes o PIB por habitante desse ano. Na base de dados de trabalhadores usada na comparação, apenas cerca de 0,003% atingiam ou ultrapassavam esse rendimento. É uma média estimada para esse grupo, não o rendimento de todos os beneficiários nem a posição de cada um na distribuição. Consultar o estudo, pp. 27 e 30.
Esta ordem de grandeza corresponde a um nível de rendimento raramente visível no debate público — não uma classe profissional típica, mas a parte mais extrema da distribuição, associada a perfis com elevada mobilidade internacional.
A composição destes beneficiários também revela um desfasamento relevante face à narrativa frequentemente associada ao regime: uma parte significativa corresponde a executivos seniores, enquanto profissões académicas ou científicas representam uma minoria.
Em contexto europeu, onde múltiplos países aplicam regimes semelhantes, o próprio Banco de Portugal conclui que estes mecanismos tendem a reduzir a capacidade redistributiva e a beneficiar desproporcionalmente rendimentos elevados.
Neste contexto, a divisão entre Ben e Zé ganha uma nova dimensão. Já não se trata apenas de diferentes taxas aplicadas a indivíduos. Trata-se também de como estruturas societárias podem influenciar onde os lucros aparecem, onde os impostos são pagos e como a concorrência é moldada entre jurisdições.
Para profissionais e empresas locais que operam totalmente dentro do sistema fiscal português, isto pode traduzir-se numa desvantagem estrutural — competindo não só com indivíduos que beneficiam de regimes preferenciais, mas também com entidades cuja presença fiscal não corresponde plenamente à sua presença económica.
A questão não é a inexistência de talento em Portugal, mas sim o facto de, em muitos casos, o sistema criar incentivos que tornam o recrutamento internacional uma opção economicamente mais atrativa.
Este fenómeno não resulta de um único fator isolado, mas da interação entre diferentes enquadramentos legais e fiscais que operam simultaneamente no mesmo contexto económico.
Na prática, isto pode conduzir a resultados que divergem significativamente da narrativa simplificada de um regime fiscal único e homogéneo.
Ter uma empresa no estrangeiro não basta para que os seus rendimentos fiquem isentos de impostos em Portugal.
O que diz o próprio Estado
O regime foi criado com o objetivo de atrair não residentes com elevado património, rendimentos ou qualificações. Na sua descrição oficial, reconhece-se que, sob determinadas condições, rendimentos de fonte estrangeira — incluindo capitais e mais-valias — podem ser excluídos de tributação em Portugal. Não se trata de uma interpretação externa — é a descrição oficial do próprio regime.
O que dizem as análises jurídicas
Em publicações jurídicas internacionais, o IFICI é descrito como oferecendo aquilo que é “talvez a vantagem mais significativa do regime”, nomeadamente uma “isenção abrangente” sobre rendimentos de fonte estrangeira. Estas mesmas análises referem ainda que, apesar da referência a investigação e inovação no nome, o âmbito do regime vai muito além do trabalho científico.
Estruturas internacionais: mecanismos e limites
Regime de isenção de participação (Participation Exemption) — Artigos 51.º a 51.º-D do CIRC
Portugal pode isentar de imposto os dividendos recebidos de empresas estrangeiras quando a sociedade portuguesa detém uma participação relevante e estável, desde que estejam cumpridos os requisitos legais aplicáveis.
Na prática, isto significa que rendimentos empresariais gerados fora de Portugal podem, em certas estruturas, ser distribuídos em Portugal com tributação muito reduzida ou nula.
É um mecanismo legítimo e comum na União Europeia, mas cria uma diferença estrutural entre quem consegue usar estruturas internacionais e quem vive apenas do seu trabalho em Portugal.
Estabelecimento Estável
Para que um rendimento seja tributado noutro país, é normalmente necessário que exista ali uma presença económica real — por exemplo, um escritório, equipa, direção local ou instalação fixa de atividade.
Sem essa presença, muitos rendimentos faturados a clientes estrangeiros podem não ser considerados efetivamente “obtidos” fora de Portugal, mesmo que o cliente esteja noutro país.
Este detalhe técnico é decisivo: pode influenciar se o rendimento é tratado como rendimento português, rendimento estrangeiro ou rendimento elegível para isenção, dependendo da estrutura utilizada.
Direção Efetiva
Uma empresa pode ser considerada residente no país onde são tomadas as decisões reais — não apenas no país onde está registada.
Isto significa que uma empresa criada no estrangeiro pode ser considerada residente em Portugal se a sua gestão efetiva for feita a partir daqui.
Para muitos trabalhadores internacionais, este detalhe pode determinar se a estrutura é fiscalmente válida ou se cria riscos perante a Autoridade Tributária.
O papel dos consultores e advogados
A escolha do consultor ou advogado faz muitas vezes a diferença na aplicação prática do regime. Quem tem acesso a aconselhamento especializado e sabe estruturar corretamente as atividades tende a obter os maiores benefícios. Este facto sugere que, na prática, a capacidade financeira e o acesso a especialistas influenciam mais o resultado do que a mera elegibilidade legal.
As Longas Férias do Ben
Viver em Portugal com rendimentos passivos do estrangeiro — potencialmente com pouco ou nenhum IRS.
Viver em Portugal com Rendimentos Passivos Estrangeiros
Ben já se qualificou para o IFICI. Recebe também rendimentos passivos do estrangeiro, como rendas, juros ou dividendos. Em regra, estes rendimentos estão isentos de IRS em Portugal, enquanto a remuneração da atividade que lhe dá acesso ao IFICI pode ser tributada a 20%.
Como se avalia se Ben continua a trabalhar? A lei exige que, em cada ano, continue a receber rendimentos de uma atividade elegível. As regras gerais do IFICI não fixam um mínimo de horas, de dias ou de meses de trabalho, nem um valor mínimo de remuneração. Isso não dispensa o exercício real das funções e o cumprimento dos restantes requisitos.
Imagine-se que Ben é sócio-gerente de uma sociedade unipessoal que cumpre os requisitos do IFICI. A empresa presta serviços a clientes durante algumas semanas do ano, enquanto Ben exerce funções reais de gerência e recebe a remuneração correspondente. A faturação concentrada nesse período não significa, por si só, que a gerência tenha terminado. Mas a faturação da empresa também não equivale aos rendimentos pessoais do Ben: são as suas funções e os rendimentos elegíveis que têm de ser comprovados.
Para quem vive de projetos, como muitos profissionais das áreas abrangidas, o trabalho irregular faz sentido. O problema surge quando Ben tem rendimentos passivos relevantes, como a renda de um imóvel no estrangeiro. Uma atividade elegível com dedicação limitada pode permitir manter a isenção sobre rendimentos passivos muito superiores ao que recebe pelo trabalho. Ben pode passar longos períodos sem trabalho operacional diário, mantendo as funções efetivas que sustentam o seu enquadramento. A regra que acolhe o profissional por projetos pode também beneficiar quem vive sobretudo de rendimentos passivos.
O mesmo se coloca para um administrador: tem de exercer efetivamente o cargo e obter rendimentos elegíveis em cada ano, mas as regras gerais do IFICI não dizem quanto tempo tem de dedicar à empresa. A pergunta é difícil de resolver: como distinguir um profissional com trabalho irregular de quem mantém uma participação reduzida sobretudo para conservar a vantagem fiscal?
Existem mecanismos de controlo. Ben tem de guardar provas da atividade e dos rendimentos, que a Autoridade Tributária pode pedir, e comunicar alterações até 15 de janeiro do ano seguinte. A regulamentação prevê também comunicações anuais das entidades competentes à AT sobre o cumprimento dos requisitos relativos à atividade. A cessação efetiva da atividade está sujeita às regras do regime, incluindo as relativas à mudança para outra atividade elegível. Estes mecanismos não esclarecem, por si só, como é verificada a dedicação efetiva de cada beneficiário ao longo do ano.
Mesmo com uma atividade profissional limitada, Ben pode usar os serviços públicos, incluindo o Serviço Nacional de Saúde, nos termos gerais aplicáveis aos residentes. Esses serviços são financiados por impostos — IRS, IVA e outros — pagos pela população, enquanto os seus rendimentos passivos estrangeiros elegíveis podem estar isentos de IRS em Portugal.
A questão central é esta: a atividade exigida justifica a dimensão da vantagem fiscal? Os impostos sobre consumo ou património não eliminam esta diferença de tratamento em IRS. Mesmo que tudo cumpra a lei, a pergunta de interesse público mantém-se: que responsabilidades assume Ben, quanto tempo dedica e que valor cria para a empresa e para o país?
Nota: consulte um especialista fiscal; este texto não substitui aconselhamento profissional.
Pausa e Regresso
O regime IFICI pode, na prática, ser pausado e retomado ao longo dos seus dez anos.
O regime IFICI pode ser “ligado e desligado” ao longo dos seus dez anos de duração: tal como alguém que apanha um autocarro e regressa mais tarde, um novo residente pode sair de Portugal durante alguns anos e, ao voltar a ser residente fiscal e retomar uma atividade qualificada, recuperar o benefício nos anos que ainda restam.
Em contraste, um profissional português ou residente no regime geral que sempre trabalhou em Portugal não tem acesso a este mecanismo. Em teoria, para beneficiar do mesmo regime, teria de interromper a sua residência fiscal em Portugal durante cinco anos consecutivos e só depois regressar como “novo residente”. Na prática, o sistema diz-lhe: se quiser as mesmas condições fiscais do Ben, saia cinco anos e depois volte.
Independentemente da existência real de oportunidades de trabalho em Portugal, o regime é amplamente promovido a estrangeiros por agentes de mercado — advogados, consultores, imobiliárias — que simultaneamente informam e captam clientes, influenciando diretamente profissionais em setores onde as oportunidades já são limitadas.
Dupla Desigualdade: Fiscal + Temporal
O regime não cria apenas desigualdade entre novos residentes e residentes no regime geral. Cria também desigualdade entre novos residentes de hoje, novos residentes de amanhã, residentes que saíram e regressam e residentes que nunca saíram.
Um cidadão português que sempre viveu cá → não tem acesso.
Um cidadão português que sai cinco anos → passa a ter acesso.
Um estrangeiro que chega hoje → tem acesso.
Um estrangeiro que chega daqui a três anos → pode enfrentar regras diferentes.
Isto cria algo muito raro em política fiscal: uma desigualdade que depende do calendário, não da lei geral. É, literalmente, uma lotaria temporal.
A Vantagem Competitiva do Ben
Impostos mais baixos permitem ao Ben oferecer preços mais baixos — pressionando a concorrência local.
Enquanto o Ben está abrangido por um teto máximo de 20% de IRS sobre os rendimentos do trabalho obtidos em Portugal, o Zé está sujeito às taxas progressivas do regime geral. Quando a taxa efetiva do Zé supera a do Ben, a vantagem existe antes de qualquer planeamento internacional. Estar num escalão marginal acima de 20% não demonstra, por si só, essa diferença. Ou seja, antes ainda de se falar em estruturas internacionais ou otimização fiscal, a posição de partida já é desigual.
E a vantagem pode ser ainda maior. Profissionais como o Ben, enquadrados como trabalhadores de "alto valor acrescentado", podem, em certas estruturas específicas, atingir uma carga fiscal efetiva próxima de 0% — e, em alguns casos, mesmo 0% — sobre rendimentos que possam ser qualificados como de fonte estrangeira, dependendo da forma como essas estruturas são montadas e tratadas para efeitos fiscais. Esta diferença dá-lhes margem para operar no segmento de baixo a médio orçamento e pressionar diretamente a concorrência local.
Mesmo que o Zé executasse exatamente o mesmo serviço para um cliente idêntico no estrangeiro — uma situação perfeitamente possível no mercado dos trabalhadores independentes — nunca acederia aos mesmos benefícios fiscais que a lei confere ao Ben apenas por este ser um novo residente.
E é aqui que estruturas como as sociedades unipessoais, exploradas nos exemplos anteriores, revelam todo o seu impacto: permitem a um freelancer tornar-se formalmente uma empresa, competindo diretamente com outras empresas locais, mas com uma carga fiscal que estas jamais conseguirão igualar.
O mercado torna-se insustentável para o residente no regime geral, porque a própria lei acaba por criar uma concorrência fiscal desigual dentro do país.
O IFICI não é fraude. Mas é um convite à desigualdade — com sabor a pastel de nata e 0% de IRS.
E esta assimetria não se limita aos trabalhadores independentes — projeta-se com ainda mais força no mercado de trabalho por conta de outrem, como veremos de seguida.
O Impacto Oculto do IFICI nos Trabalhadores por Conta de Outrem: A Matemática da Exclusão
O equilíbrio está comprometido antes mesmo de o trabalho começar: com o IFICI, o Ben pode tornar-se mais barato de contratar do que o Zé para o mesmo resultado líquido.
Até aqui, esta publicação focou-se sobretudo em freelancers e trabalhadores independentes. No entanto, o regime IFICI / RNH 2.0 pode ter um impacto ainda mais estrutural no trabalho por conta de outrem — um impacto que não depende de planeamento fiscal, consultoras ou estruturas internacionais. Depende apenas de uma diferença simples:
O residente no regime geral é tributado segundo escalões progressivos de IRS.
O novo residente IFICI pode beneficiar de uma taxa fixa de 20% sobre o mesmo tipo de rendimento do trabalho (categoria A), desde que a atividade seja elegível.
Para o trabalhador, o que conta é o salário líquido. Para a empresa, o que conta é o custo total: salário bruto mais contribuições para a Segurança Social.
Se dois trabalhadores — o Zé, residente no regime geral, e o Ben, novo residente IFICI — quiserem ambos o mesmo rendimento líquido anual, a empresa pode ter de gastar significativamente mais com o Zé, como se ilustra abaixo.
Quem fica com a vantagem fiscal?
O benefício fiscal é atribuído à pessoa, mas o seu valor económico pode ser partilhado com a entidade empregadora. Quando o IFICI resulta numa carga fiscal inferior, o trabalhador pode receber mais rendimento líquido com o mesmo salário bruto, ou a empresa pode negociar um salário bruto inferior para garantir um rendimento líquido acordado. Ambos podem beneficiar, dependendo do poder negocial e das alternativas disponíveis.
Os intermediários também podem captar parte desse valor através de honorários de recrutamento, relocalização, aconselhamento fiscal e estruturas de contratação. Um incentivo fiscal individual pode, assim, transformar-se numa vantagem comercial para vários intervenientes no processo de contratação.
A Matemática da Exclusão: Bruto vs Líquido
Consideremos um exemplo ilustrativo: dois profissionais qualificados que pretendem receber cerca de 35.000 € líquidos por ano — o equivalente a 2.500 € em cada um de 14 pagamentos, em média, após o IRS anual calculado com as taxas identificadas abaixo.
Componente — valores anuais
Zé (residente no regime geral)
Ben (novo residente IFICI)
Salário líquido anual desejado
35.000 €
35.000 €
Regime de IRS
Taxas progressivas anuais
20% sobre o rendimento elegível após a dedução específica
Salário bruto anual necessário
~53.864 €
~49.157 €
Contribuições para a Segurança Social da empresa (23,75%)
~12.793 €
~11.675 €
Custo total anual para a empresa
~66.657 €
~60.832 €
Diferença de custo anual para a empresa
—
~5.825 € a menos por ano
A vantagem fiscal como argumento de negociação salarial
A Census afirma que «o IFICI entra na negociação salarial» e explica que o rendimento líquido torna uma oferta portuguesa mais competitiva. A Open Capital escreve que «essa diferença é margem negocial numa contratação internacional» e recomenda considerar o regime desde a primeira proposta.
O mecanismo ilustrado na tabela é também promovido por prestadores de serviços às empresas. Para o mesmo líquido acordado, um bruto inferior pode reduzir o custo da contratação. Estas fontes documentam o argumento comercial; não medem quantas empresas o aplicam nem demonstram uma preferência generalizada por candidatos elegíveis ao IFICI.
Base do cálculo
Taxas de IRS do regime geral para 2026 constantes do artigo 68.º do CIRS, na redação da Lei n.º 73-A/2025, de 30 de dezembro. Exemplo ilustrativo para trabalhadores no continente, ambos solteiros e sem dependentes, com 14 pagamentos salariais, sem outros rendimentos nem deduções à coleta. A contribuição do trabalhador para a Segurança Social é de 11% e a da empresa de 23,75%. Neste exemplo, as contribuições obrigatórias do trabalhador excedem a dedução específica de referência e são deduzidas na totalidade antes do cálculo do IRS. Os valores são arredondados; a comparação usa o IRS anual calculado com estas taxas, e não a retenção mensal. Não antecipa a liquidação definitiva de 2026. Outras circunstâncias podem alterar o resultado.
O custo total corresponde ao salário bruto mais as contribuições da entidade empregadora para a Segurança Social.
Resultado prático: para garantir o mesmo rendimento líquido anual neste exemplo, a empresa gasta cerca de 5.800 € a menos por ano ao contratar um Ben em vez de um Zé. Em equipas de 10, 20 ou 50 pessoas, a diferença traduz-se em dezenas ou centenas de milhares de euros por ano.
Isto não é opinião. É aritmética aplicada a um regime fiscal assimétrico.
Explore a comparação entre o regime geral e o IFICI com outros valores de salário bruto ou líquido. Clique na imagem para abrir o simulador interativo.
A Concorrência pelas Oportunidades Futuras
O efeito concorrencial pode começar antes de alguém perder o emprego. Pode influenciar quem ocupa uma nova vaga, recebe um projeto, substitui um colega que sai ou integra uma equipa em expansão. Quando a diferença fiscal torna um candidato financeiramente mais atrativo, os profissionais no regime geral podem ficar em desvantagem mesmo com competências e experiência equivalentes.
Uma empresa pode, assim, crescer enquanto as oportunidades se tornam menos acessíveis aos residentes de longa data. O crescimento do emprego, por si só, não revela como essas oportunidades são distribuídas, nem se a fiscalidade preferencial está a influenciar a contratação e a remuneração.
A Contradição Central: Dinamizar ou Substituir?
O IFICI é um regime fiscal para pessoas singulares — quer independentes, quer trabalhadores por conta de outrem. Não é um incentivo direto à produção audiovisual: não traz mais filmes, mais séries ou mais campanhas, nem aumenta a procura. Para isso já existe o cash rebate, que reduz o custo de filmar em Portugal para produtoras e plataformas estrangeiras. O IFICI atua apenas ao nível do IRS. Num setor que, como identificado pelo EURES, já tem escassez de ofertas de emprego, trazer mais “Ben” com vantagens fiscais agressivas não cria novo trabalho; apenas aumenta a concorrência pelo pouco que já existe.
A ideia de que o regime “melhora o setor” é uma falácia se ignorar que a vitalidade de um setor depende da sobrevivência dos seus profissionais de base — aqueles que mantêm a infraestrutura viva há décadas. Se o regime serve apenas para substituir técnicos residentes por técnicos com vantagem fiscal, então não há dinamização, mas sim erosão do tecido profissional nacional.
É como dar descontos no combustível apenas a camionistas estrangeiros a operar em Portugal e esperar que isso ajude os camionistas portugueses. O resultado não é dinamização; é pressão descendente sobre preços, salários e condições de quem já cá estava.
Uma alternativa mais justa seria a neutralidade fiscal: um enquadramento semelhante para todos os profissionais qualificados da área — residentes no regime geral e novos residentes — reduzindo transversalmente o custo dos serviços para atrair investimento e produção, sem criar castas fiscais dentro da mesma profissão.
Faltam Competências ou Profissionais Disponíveis ao Preço Oferecido?
Uma vaga por preencher não demonstra, por si só, que não existem profissionais adequados. As dificuldades de recrutamento também podem resultar da remuneração, das condições de trabalho, da localização ou de exigências desajustadas. Uma escassez efetiva de competências especializadas e a dificuldade de uma empresa em atrair candidatos pelo salário oferecido são problemas diferentes.
Quando o recrutamento internacional se torna mais fácil e a fiscalidade preferencial torna um salário mais atrativo em termos líquidos, os empregadores ganham uma alternativa a melhorar o salário bruto ou as condições oferecidas localmente. A política pode, assim, reduzir a pressão para melhorar essas propostas, mesmo quando existem residentes qualificados disponíveis. Isto não significa que toda a escassez seja artificial; significa que a sua explicação deve ser analisada, em vez de presumida.
Atrair Talento sem Desvalorizar Quem Já Cá Está
Recrutar internacionalmente é apenas uma das formas de responder às necessidades de uma empresa. Reter profissionais experientes, melhorar remunerações, formar as equipas existentes e criar oportunidades de progressão são alternativas que também desenvolvem a capacidade produtiva do país.
Quando a fiscalidade preferencial torna uma contratação externa financeiramente mais atrativa, sem uma vantagem equivalente para reter um profissional comparável já residente em Portugal, o Estado pode desequilibrar essa escolha. Uma política apresentada como valorização do talento deve, por isso, ser avaliada não apenas por quem atrai, mas também pelos incentivos que cria para reter, formar e remunerar quem já contribui.
Como a vantagem fiscal do Ben pode reduzir as oportunidades do Zé
1) Preferência na contratação
Se uma empresa precisa de contratar dez engenheiros, designers, técnicos audiovisuais ou analistas, tem duas opções:
contratar Zés → custo total muito mais elevado,
contratar Ben → custo total muito mais baixo para o mesmo salário líquido.
Num contexto de margens apertadas e concorrência global, o incentivo económico empurra naturalmente o empregador para o lado do Ben.
2) Substituição silenciosa de mão de obra
Uma empresa não precisa de anunciar que está a “substituir portugueses por estrangeiros”. Basta:
não renovar contratos de residentes no regime geral,
não promover esses trabalhadores,
não atualizar salários brutos ao ritmo do custo de vida,
preencher novas vagas com pessoas enquadráveis em regimes preferenciais.
O resultado é uma substituição gradual: o residente no regime geral torna-se “caro” no Excel, mesmo sendo um excelente profissional. A empresa não substitui por preconceito — substitui porque a folha de cálculo assim o determina.
3) Dumping salarial estrutural
O Ben sabe que:
paga 20% de IRS sobre o salário,
e que, em alguns cenários mais sofisticados de planeamento internacional — envolvendo rendimentos de capital, estruturas fora de Portugal e convenções para evitar a dupla tributação — a carga efetiva sobre parte do seu rendimento pode aproximar-se de 0% ou, em situações muito específicas, chegar mesmo a 0%.
Nada disto implica automaticamente ilegalidade. Significa apenas que o enquadramento fiscal cria assimetrias que distorcem o mercado.
Isso dá-lhe margem para aceitar um salário bruto que o Zé dificilmente consegue acompanhar. Para o Ben, 20% de IRS e, eventualmente, rendimentos adicionais pouco tributados ainda resultam num líquido confortável. Para o Zé, o mesmo valor bruto, sujeito a escalões progressivos e sem essas vantagens, traduz-se num rendimento líquido significativamente inferior.
O piso salarial do setor desce para acomodar os Ben. Quem fica esmagado entre o custo de vida e a progressividade fiscal é o Zé.
Conclusão: Um Subsídio Estatal Indireto à Contratação de “Novos Residentes”
O IFICI / RNH 2.0 não é apenas uma vantagem fiscal para o Ben enquanto indivíduo. Na prática, funciona também como uma vantagem financeira para a empresa que o contrata:
o Estado abdica de receita ao aplicar 20% em vez das taxas normais, muito mais elevadas,
a empresa consegue contratar talento qualificado a um custo total significativamente mais baixo,
o residente no regime geral, sem acesso ao regime, torna-se “demasiado caro no papel” — não por trabalhar pior, mas por pagar impostos em condições menos favoráveis.
O efeito agregado é uma marginalização estrutural do trabalhador no regime geral dentro do mercado de trabalho.
Quem sempre viveu cá e sempre contribuiu para o sistema é colocado em desvantagem face a quem chega com um enquadramento fiscal preferencial, muitas vezes apoiado por consultoras e estruturas internacionais que amplificam ainda mais essa diferença.
O IFICI permite que dois trabalhadores com o mesmo salário bruto levem para casa valores diferentes. A diferença está nos impostos. É uma desigualdade entre pessoas que fazem o mesmo trabalho.
O regime aumenta a desigualdade geográfica.
Empurra residentes locais para fora dos centros urbanos.
Acelera a gentrificação.
Cria “ilhas fiscais” dentro do país.
A Importação de Mão de Obra Qualificada
A facilitação da entrada de trabalhadores pode cruzar-se com as vantagens fiscais concedidas a novos residentes.
Ler mais sobre a entrada de trabalhadores qualificados
Em paralelo com o IFICI, Portugal alterou a legislação de imigração para privilegiar a entrada de trabalhadores “altamente qualificados”, criando canais específicos na AIMA e até um “departamento de talento”. Em várias declarações públicas, o próprio regime IFICI é referido como referência para definir este tipo de atividades, aproximando a política migratória da mesma lógica fiscal utilizada para atrair novos residentes qualificados.
Na prática, isto pode abrir caminho a que empresas em áreas como tecnologia, informática ou serviços especializados transfiram equipas inteiras para Portugal, combinando canais migratórios preferenciais com regimes fiscais mais favoráveis para esses novos residentes. É uma espécie de deslocalização inversa: em vez de enviar trabalho para países com salários mais baixos, trazem-se trabalhadores desses países para Portugal, onde passam a competir diretamente com profissionais locais sujeitos à tributação normal.
Jovens com regras fiscais diferentes
Quando o IFICI permite pagar menos imposto, o mesmo salário bruto pode deixar valores diferentes no bolso de cada um.
Um jovem no regime geral
paga IRS pelas regras gerais;
fica com menos dinheiro pelo mesmo salário bruto;
tem menos margem para pagar a casa e as despesas.
Um jovem com IFICI
paga 20% sobre o trabalho abrangido pelo regime;
fica com mais dinheiro pelo mesmo salário bruto;
tem mais margem para pagar a casa e as despesas.
Isto cria uma desigualdade geracional que não é apenas económica; é também simbólica.
Assimetria Institucional: O Estado Financia a Desigualdade
O Estado:
abdica de receita fiscal associada aos “Ben”,
mas continua a exigir IRS progressivo aos “Zé”,
utiliza essa receita para financiar serviços públicos que os “Ben” também utilizam,
e ainda beneficia do consumo gerado pelos “Ben”.
Ou seja:
o Estado cria desigualdade,
o Estado financia desigualdade,
e o Estado legitima desigualdade.
Contratação Internacional e Incentivos Estruturais
Vistos, intermediários de contratação e benefícios fiscais surgem combinados nas ofertas de recrutamento e relocalização.
Ler mais sobre contratação internacional
Para além da dimensão fiscal, existe um outro elemento fundamental frequentemente ausente da narrativa pública: o enquadramento institucional que facilita a contratação de trabalhadores altamente qualificados provenientes do estrangeiro.
Programas como o Tech Visa permitem a empresas certificadas recrutar trabalhadores fora da União Europeia de forma mais simples, rápida e previsível, incluindo a emissão direta de documentos necessários para o processo de visto.
Este mecanismo foi progressivamente alargado a empresas de todos os setores com atividade internacionalizável, deixando de estar limitado ao setor tecnológico e passando a abranger uma parte significativa da economia portuguesa.
“O Programa Tech Visa [...] passa a abranger todos os ramos de atividade.”
Em paralelo, o enquadramento institucional inclui a simplificação da concessão de vistos e autorizações de residência para estes perfis, com o objetivo explícito de responder à necessidade de mão de obra e apoiar o crescimento das empresas.
“A simplificação da concessão de vistos e autorizações de residência permite agilizar o recrutamento de trabalhadores altamente qualificados.”
Tech Visa e Via Verde: Facilitar o Recrutamento Internacional
O Tech Visa permite a empresas certificadas pelo IAPMEI facilitar o recrutamento de profissionais altamente qualificados de países terceiros. Separadamente, o Protocolo de Cooperação para a Migração Laboral Regulada, frequentemente apresentado como uma “via verde”, organiza um circuito de recrutamento através de entidades empresariais aderentes e serviços públicos. Segundo a AIMA, a decisão consular deve ser tomada no prazo máximo de 20 dias úteis após o atendimento presencial, desde que todos os pareceres tenham sido emitidos.
Estes mecanismos podem reduzir a incerteza e os obstáculos administrativos da contratação internacional. Quando o profissional também reúne os requisitos próprios do IFICI, a facilidade de recrutamento pode juntar-se a uma vantagem fiscal sobre a remuneração. O visto, a certificação Tech Visa ou a participação no protocolo não atribuem, por si só, acesso ao IFICI.
O próprio IAPMEI reúne o StartUp Visa, o Tech Visa e o IFICI na mesma rubrica de atração de talento estrangeiro do seu Relatório de Atividades de 2025, enquadrando-os numa estratégia comum de captação de profissionais e investimento.
Esta combinação é também promovida comercialmente. No seu guia do Tech Visa dirigido a empregadores, a Jobbatical associa a simplificação do recrutamento internacional à possibilidade de candidatura ao IFICI. Oferece acompanhamento desde a certificação da empresa até à relocalização dos trabalhadores, incluindo procura de habitação. A facilitação migratória e a possível vantagem fiscal são, assim, apresentadas na mesma oferta de serviços, mantendo requisitos distintos.
O Mercado Já Vende a Vantagem Fiscal como Argumento de Contratação
Esta ligação surge expressamente no mercado dos Employer of Record (EOR), intermediários que assumem o papel de empregador formal. Num guia comercial sobre Portugal, a plataforma de comparação Employsome apresenta o acesso ao IFICI como um critério para escolher um EOR e descreve essa escolha como uma decisão de remuneração. Destaca ainda a possibilidade de aumentar o rendimento líquido do trabalhador sem custo adicional para a empresa.
A plataforma Employsome apresenta um exemplo revelador: uma empresa pode já ter uma entidade em Portugal e conseguir contratar diretamente, mas essa entidade não reunir os requisitos para o trabalhador beneficiar do IFICI. Nesse caso, o guia sugere avaliar a contratação através de um Employer of Record (EOR) elegível — uma entidade intermediária que assume formalmente o papel de empregador. O objetivo apresentado é permitir ao trabalhador aceder ao benefício fiscal através dessa estrutura de contratação. A vantagem fiscal é, portanto, promovida pelo próprio setor como motivo para ponderar uma forma diferente de contratar.
O interesse deste exemplo está no argumento comercial: a diferença fiscal é apresentada às empresas como uma ferramenta para tornar a remuneração mais atrativa. O guia constitui evidência dessa promoção comercial; a elegibilidade efetiva continua a depender das condições legais aplicáveis ao profissional, à atividade e à entidade empregadora.
O Incentivo Económico Não Exige uma Intenção Declarada
Para um gestor, a comparação é direta: quanto custa obter e reter um profissional com determinadas competências? Quando o benefício fiscal aumenta o líquido para o mesmo bruto, torna a proposta mais competitiva sem aumentar a remuneração bruta. Quando permite negociar um bruto inferior para atingir o mesmo líquido pretendido, pode reduzir o custo da contratação. O IFICI não reduz, por si só, as contribuições para a Segurança Social; a vantagem resulta da tributação do rendimento e da forma como é incorporada na negociação.
Não é necessário que uma empresa anuncie uma preferência por beneficiários do regime para reconhecer este incentivo. A sua existência decorre das condições económicas oferecidas. A questão de política pública é saber se o Estado deve favorecer fiscalmente determinadas contratações quando profissionais comparáveis, já residentes e sujeitos ao regime geral, disputam as mesmas oportunidades.
Quando estes mecanismos são combinados com regimes fiscais diferenciados como o IFICI, o efeito não se limita à tributação individual. Surge um enquadramento onde o recrutamento internacional se torna simultaneamente mais rápido, mais simples e, em alguns casos, mais eficiente do ponto de vista económico.
Neste contexto, as decisões de contratação deixam de depender apenas de talento ou experiência, passando também a ser influenciadas pelo custo total e pelo enquadramento fiscal associado a cada perfil.
O resultado não é necessariamente intencional, mas é estrutural: um sistema onde diferentes instrumentos — fiscais, migratórios e administrativos — se alinham na facilitação da contratação internacional qualificada.
O problema não está na contratação internacional em si, mas no facto de esta poder ser combinada com um tratamento fiscal preferencial que altera a concorrência dentro do mercado português.
O impacto do IFICI varia entre setores
O regime não afeta todos os setores da mesma forma.
É particularmente agressivo em áreas onde:
existe elevada mobilidade internacional,
o trabalho é frequentemente remoto,
os serviços são digitais,
os salários médios são relativamente baixos,
há muitos freelancers e trabalhadores independentes,
e existe concorrência global.
Exemplos incluem o audiovisual, o design, a engenharia informática, a consultoria, o marketing digital, a arquitetura, a música e o ensino superior internacionalizado.
Em contraste, o regime é praticamente irrelevante em setores como a construção, a restauração, a agricultura e o comércio local.
Ou seja, o regime cria vencedores e perdedores dentro da economia — e os perdedores são precisamente os setores criativos e técnicos que já se encontravam mais fragilizados.
Pressão na Habitação e a Divisão Ben–Zé
O contraste entre o Ben e o Zé não termina no IRS. Estende-se diretamente ao custo de vida — em particular à habitação, onde Portugal tem registado uma das subidas de preços mais acentuadas da Europa na última década.
O Ben chega enquadrado num regime fiscal preferencial. Em alguns casos, pode reter uma parte significativamente maior do seu rendimento do que um residente no regime geral que realiza o mesmo trabalho. O Zé, por sua vez, continua sujeito ao sistema fiscal normal, enfrentando as mesmas rendas, o mesmo mercado imobiliário e os mesmos custos do dia a dia. O resultado não é apenas uma assimetria fiscal, mas uma diferença real de poder de compra dentro da mesma cidade.
Lisboa destaca-se como um dos casos mais extremos da Europa, com níveis de renda que atingem ou ultrapassam 100% do rendimento médio. Fonte: Deutsche Bank (com base em análise publicada).
Ao mesmo tempo, os preços da habitação em Portugal aumentaram mais rapidamente do que em economias europeias comparáveis. Embora a União Europeia tenha registado subidas significativas, Portugal apresenta uma divergência clara, com crescimento de preços superior ao de países como Espanha no mesmo período.
Portugal registou uma das subidas mais acentuadas dos preços da habitação na Europa desde 2015. Reconstrução editorial aproximada com base em dados publicados (Eurostat / BIS).
Neste contexto, mesmo uma vantagem fiscal relativamente modesta pode ter efeitos desproporcionados. Se o Ben retém mais rendimento líquido do que o Zé, consegue suportar rendas mais elevadas, competir de forma mais agressiva no mercado habitacional e permanecer nas zonas urbanas centrais. O Zé, por outro lado, fica pressionado de ambos os lados: maior carga fiscal por um lado, aumento do custo da habitação por outro.
Este fenómeno não resulta de uma única causa. A inflação no mercado imobiliário é impulsionada por múltiplos fatores, incluindo limitações na oferta, turismo, fluxos de capital internacional e dinâmicas de investimento. No entanto, quando um regime fiscal aumenta seletivamente o poder de compra de determinados residentes em mercados urbanos já pressionados, pode amplificar tensões existentes.
Nesse sentido, a divisão entre Ben e Zé deixa de ser apenas fiscal. Torna-se também espacial: uma questão de quem ainda consegue permanecer em Lisboa e de quem vai sendo progressivamente afastado, enquanto compete em condições menos favoráveis.
Durante anos, vários intervenientes do setor imobiliário argumentaram que regimes como o RNH não tinham impacto relevante nos preços da habitação em Portugal. No entanto, quando o fim do regime foi anunciado, algumas dessas mesmas entidades passaram a alertar para uma possível redução da procura estrangeira e consequente estabilização de preços.
Esta mudança de discurso sugere implicitamente que o regime poderá, afinal, ter contribuído para a pressão sobre o mercado imobiliário — não como causa única, mas como fator adicional num contexto já marcado por restrições de oferta, turismo e fluxos internacionais de capital.
Esta tensão entre o discurso público e a reação do mercado reflete um desafio mais amplo na avaliação do impacto real destes regimes: embora os seus efeitos possam ser difíceis de isolar, a sua influência torna-se mais visível quando são removidos.
A Promessa Não Verificada
O Ben e a promessa de inovação.
O regime chama-se literalmente "Incentivo Fiscal à Investigação Científica e Inovação". O seu objetivo declarado, inscrito no artigo 58.º-A do Estatuto dos Benefícios Fiscais, é atrair profissionais altamente qualificados e promover atividades de investigação científica, inovação e investimento em setores estratégicos. Esta é uma promessa pública e quantificável.
Nos documentos e estudos públicos analisados, não há uma avaliação que mostre o que o IFICI ou o antigo RNH acrescentaram à ciência e à inovação. Falta mostrar que novas patentes, publicações científicas, projetos de investigação, empresas criadas a partir da investigação ou permanência de profissionais doutorados em Portugal resultaram destes incentivos. O IAPMEI, a Autoridade Tributária e o Ministério das Finanças explicam quem pode beneficiar, como se candidatar e quanto paga de imposto. Explicar as regras não é mostrar os resultados. O regime está a cumprir o que prometeu?
Há estudos sobre outros aspetos destes regimes. O Conselho das Finanças Públicas e o Tribunal de Contas analisaram o custo para o Estado. O estudo de Alpizar e Teles, publicado pelo Banco de Portugal, mostra que os benefícios do antigo RNH se concentraram nos rendimentos muito elevados e analisa a concorrência fiscal entre países. A estimativa de cerca de 380.000 euros por ano refere-se a um grupo de beneficiários que trabalhavam em atividades classificadas como de elevado valor acrescentado, em 2017, não ao conjunto dos inscritos. Outros relatórios do Banco de Portugal analisam o que faz subir ou descer os preços da habitação. Estes estudos não respondem à pergunta: que resultados trouxeram estes regimes para a ciência e a inovação?
O Que Já Mostram os Dados do Tribunal de Contas?
Segundo o Tribunal de Contas (Figura 13, p. 184), em maio de 2026 havia 946 inscritos no IFICI: 147 relativos a 2024 e 799 a 2025. As idades variavam entre os 24 e os 77 anos, com uma média de 41 anos.
Cerca de metade (51,1%) correspondia a diretores e gestores, e quase um quarto (24,5%) a especialistas em tecnologias de informação e comunicação. As atividades de investigação, desenvolvimento, inovação e docência representavam, em conjunto, 11,3%.
O grupo «diretores e gestores» inclui também administradores, gerentes e membros de órgãos sociais.
As percentagens referem-se às inscrições por atividade. O grupo «investigação, desenvolvimento, inovação e docência» reúne duas categorias do relatório. A classificação profissional não mede, por si só, o contributo para a inovação.
O Tribunal identifica ainda riscos na fiscalização, incluindo empresas criadas principalmente para dar acesso ao regime e atividades cuja elegibilidade é confirmada por entidades controladas ou influenciadas pelo próprio beneficiário. São alertas de risco, não prova de fraude em casos concretos.Consultar a análise do Tribunal, Caixa 9, pp. 182–186.
Estes números mostram quantos se inscreveram e quem são, mas não dizem se o IFICI está a gerar mais inovação. Segundo o Tribunal de Contas, os documentos que acompanharam os Orçamentos do Estado de 2024 e 2025 não estimavam quanto o Estado deixaria de cobrar em impostos com o IFICI. O Tribunal prevê que esse valor aumente bastante em 2026. No antigo RNH, a Inspeção-Geral de Finanças (IGF) verificou que faltava comparar os impostos que o Estado deixou de cobrar com os impostos adicionais pagos pelos beneficiários, para perceber se o regime compensou para as contas públicas ao longo do tempo.
O IFICI encontra-se numa fase inicial, mas sucede ao RNH, criado em 2009, cujos benefícios continuam a produzir efeitos para contribuintes anteriormente inscritos. Avaliar o impacto destes incentivos exige distinguir os dois regimes e considerar a sua continuidade ao longo do tempo, incluindo os possíveis efeitos acumulados na habitação.
O ónus da prova, em política pública, recai sobre quem propõe abdicar de receita fiscal. Quando o Estado declara que abdica de tributar X para atrair Y, está a fazer uma hipótese empírica — Y vai acontecer — que deve ser testada. Para o IFICI e o antigo RNH, falta um balanço público que mostre o que o país ganhou por causa destes incentivos e se esses ganhos compensaram os custos.
O Que Acrescenta o Regime ao País?
Contar beneficiários, empresas constituídas ou pessoas que mudam de residência não basta para demonstrar o sucesso de um incentivo fiscal. A questão decisiva é o que acontece por causa do benefício e que não aconteceria sem ele: investimento produtivo adicional, investigação, transferência de conhecimento, aumento da produtividade ou criação de oportunidades para quem já trabalha em Portugal.
Uma contratação que ocorreria de qualquer forma pode beneficiar de uma redução fiscal sem acrescentar atividade económica. Uma empresa pode aumentar a sua equipa recrutando no estrangeiro sem melhorar as oportunidades dos profissionais já residentes. Por isso, crescimento da contratação e benefício adicional para o país são resultados que devem ser avaliados separadamente.
Quem Fica com a Vantagem e Quem Suporta os Custos?
A avaliação deve acompanhar a distribuição da vantagem fiscal: quanto se traduz em maior rendimento líquido do trabalhador, quanto permite reduzir o custo da empresa e quanto é absorvido por honorários de intermediários. Deve também examinar os efeitos sobre salários, progressão profissional, retenção e formação dos trabalhadores sujeitos ao regime geral.
Um saldo económico agregado positivo pode coexistir com perdas concentradas em determinadas profissões, gerações ou regiões. Mais consumo, mais transações imobiliárias e mais clientes para serviços de relocalização não demonstram, por si só, melhores condições de vida ou de trabalho para os residentes.
Uma Avaliação Pública com Critérios Concretos
Uma avaliação periódica, independente e baseada em dados agregados deveria permitir responder, pelo menos, às seguintes perguntas:
Que investimento, emprego e atividade de investigação foram efetivamente acrescentados pelo incentivo, em comparação com o que aconteceria sem ele?
Como evoluem os salários brutos, as contratações, a retenção e a progressão dos profissionais no regime geral em funções comparáveis?
Qual é o custo fiscal do regime e como se distribuem os benefícios por rendimento, profissão, setor e região?
Quantos beneficiários do IFICI trabalham efetivamente em investigação e inovação, e quantos em gestão, finanças, fundos, holdings, hotelaria ou outros setores? Como se distribui a despesa fiscal entre estes grupos?
Como se compara o resultado com alternativas, como incentivos à investigação, à formação ou à retenção de profissionais, acessíveis independentemente da residência anterior?
A existência de um incentivo económico à contratação de beneficiários não depende de uma empresa o reconhecer publicamente. A avaliação serve para medir a sua utilização, dimensão e consequências. Se o Estado cria uma diferença fiscal para influenciar decisões económicas, deve avaliar tanto as decisões que atrai como as oportunidades que pode deslocar.
Portugal concorre com outros países pela atração de profissionais e investimento. Essa concorrência é real e deve ser considerada. A investigação internacional mostra que estes regimes podem produzir ganhos. Mas esses resultados não substituem a avaliação do regime português. O facto de outros países oferecerem benefícios semelhantes não demonstra que Portugal fique a ganhar ao imitá-los, nem que fique para trás se escolher outra estratégia. É necessário perceber se os incentivos se traduzem em melhores salários, emprego, serviços públicos e acesso à habitação, depois de considerados os custos e a distribuição dos benefícios. O que mostram as experiências de outros países sobre os ganhos e os custos para quem já lá vivia? E que resultados concretos justificam esta escolha em Portugal?
Se o regime também pretende atrair gestores, administradores e outros profissionais qualificados, essa amplitude deve ser assumida claramente na sua apresentação pública.
A questão é pertinente: está a pedir-se apoio público apenas para um incentivo à ciência e à inovação ou também para uma política mais ampla de atração de residentes e rendimentos? Os cidadãos devem conseguir perceber o que está a ser financiado, quem beneficia e que resultados são exigidos.
Porque é que o regime se chama «Incentivo Fiscal à Investigação Científica e Inovação» quando cerca de metade das inscrições corresponde a funções de direção e gestão?
Conclusões
Tratamento fiscal e acesso ao benefício
O mesmo trabalho pode ser tributado de forma diferente. Um beneficiário do IFICI pode pagar 20% sobre rendimentos profissionais elegíveis, enquanto outro residente fica sujeito ao IRS progressivo. A vantagem existe quando a tributação efetiva no regime geral é superior; as taxas marginais máximas não representam o imposto aplicado à totalidade do rendimento.
A residência anterior cria condições diferentes de acesso. O regime favorece determinados novos residentes, incluindo portugueses que regressem após cinco anos de não residência fiscal, desde que cumpram os restantes requisitos. Profissionais comparáveis que continuaram a viver e trabalhar no país ficam sem acesso a essa vantagem.
A vantagem pode estar sobretudo no património estrangeiro. Além da taxa sobre o trabalho, o IFICI pode isentar rendimentos de fonte estrangeira abrangidos, incluindo certas mais-valias. Um ganho com ações estrangeiras que seria tributado a 28% no regime geral pode ficar isento em Portugal durante o período do benefício, cumpridas as condições aplicáveis. Imóveis e criptoativos têm regras próprias. Quanto maiores os rendimentos isentos, maior pode ser a poupança.
Estruturas, mercado e concorrência
O enquadramento dos rendimentos pode ampliar a vantagem. Holdings, empresas intermédias e soluções EOR integram a oferta de planeamento analisada. Podem reorganizar vínculos e fluxos de rendimento, mas um pagador estrangeiro não torna automaticamente estrangeiro o rendimento. Importa distinguir salários, honorários e dividendos e aplicar as regras sobre origem, direção efetiva, estabelecimento estável e antiabuso.
O acesso ao benefício tornou-se parte de uma oferta comercial. Os estudos de caso mostram serviços que ligam aconselhamento fiscal, criação ou reorganização de empresas, investimento, funções qualificantes e preparação da candidatura. A estrutura de acesso pode ser construída dentro do próprio ecossistema de quem aconselha o cliente. Importa escrutinar a atividade efetiva, as responsabilidades assumidas e o valor adicional produzido.
A vantagem individual pode reduzir o custo de contratação. Para garantir o mesmo salário líquido, uma empresa pode gastar menos com um beneficiário do IFICI do que com um trabalhador comparável no regime geral. O exemplo apresentado mostra uma diferença próxima de 5.800 € por ano. Esta margem cria um incentivo económico que pode influenciar a escolha de candidatos e a negociação salarial.
O efeito concorrencial pode variar entre atividades. Onde é mais fácil mudar de país, trabalhar à distância ou disputar clientes internacionais, a diferença fiscal pode pesar mais na concorrência por trabalho. Noutros setores também existem profissões e cargos abrangidos pelo IFICI; os efeitos devem ser avaliados segundo as características de cada mercado.
Justiça fiscal e retorno público
A diferença fiscal exige uma justificação de interesse público. Pessoas em situação económica comparável devem ser tratadas de forma comparável. O regime introduz uma exceção duradoura que pode repercutir-se nos preços dos serviços, nos salários e nas oportunidades. A sua justificação deve ser proporcional e demonstrável, à luz da igualdade fiscal e da capacidade contributiva (artigos 103.º e 104.º da Constituição). A existência de regimes semelhantes noutros países não resolve essa exigência.
Mais poder de compra não garante mais oportunidades locais. A vantagem fiscal pode aumentar a capacidade de pagar rendas ou comprar casa em mercados já pressionados. A instalação de uma empresa com a sua própria equipa também não implica, por si só, contratação local. Os efeitos sobre a habitação e a distribuição das oportunidades de trabalho devem ser medidos, sem presumir que o crescimento beneficia todos.
Atrair talento deve melhorar também as condições de quem já cá está. Questionar o benefício fiscal é exigir que a atração de profissionais, o interesse económico nacional e a igualdade entre contribuintes sejam conciliados. Mais consumo, empresas ou negócios gerados à volta do regime não bastam para demonstrar esse resultado: é necessário confrontá-los com os custos e com os efeitos sobre quem já vive e trabalha em Portugal.
Há muita informação sobre como pagar menos impostos com este regime. Devia haver informação igualmente clara sobre o que a sociedade ganha com ele.
O IFICI, apresentado como sucessor do RNH na atração de talento, está a gerar mais valor para a ciência, a investigação e a inovação ou para o imobiliário e os serviços de planeamento fiscal e relocalização?
Se continua a faltar uma avaliação pública global dos resultados do antigo RNH, com que fundamento se decidiu preservar o princípio do tratamento fiscal diferenciado no IFICI?
Cabe a quem tomou essa decisão apresentar a fundamentação. A população não tem de provar primeiro que o regime falhou para poder exigir que se demonstre por que merece continuar.
O problema não é a ilegalidade. É a existência de regimes legais que permitem condições profundamente diferentes para profissionais que competem no mesmo mercado.
A vantagem do Ben não garante uma oportunidade para o Zé.